





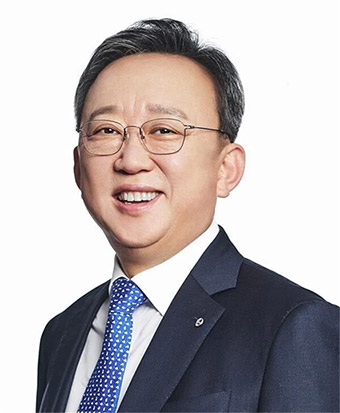
정상혁 신한은행장 / 사진=신한은행
수익성도 따라오고 있다. 올해 상반기 신한은행 인도 점포가 거둔 순이익은 160억원을 넘어 국내 은행들의 인도 영업망 가운데 최대 수준을 기록했다.
30년 전과 달라진 점은 인도를 공략하는 방식이다. 과거에는 지점을 늘리고 현지 기업을 직접 발굴하는 것이 현지화의 핵심이었다면 최근에는 현지 금융회사에 직접 지분을 투자하며 은행 지점 바깥으로 사업 영역을 넓히고 있다.
신한은행은 2024년 약 1억8000만달러를 투자해 크레딜라 지분 약 10%를 확보했다. 국내 시중은행이 인도 NBFC에 지분 투자를 단행한 첫 사례다. 지난 30년간 닦아온 ‘지점 기반 현지화’ 위에 현지 금융사의 고객과 영업망을 활용하는 새로운 축을 붙이기 시작한 셈이다.
30년 버틴 신한…인도 금융시장 안정적 안착

신한은행 인도 진출 주요 히스토리
신한은행의 인도 진출은 국내 금융회사 가운데서도 가장 이른 편이다. 1996년 뭄바이에 첫 지점을 열었고 이후 뉴델리와 푸네 등으로 영업망을 단계적으로 넓혔다.
실적도 성장세다. 인도 회계연도 기준 FY2026(2025년 4월~2026년 3월) 신한은행 인도본부의 당기순이익은 원화 환산 기준 약 178억원으로 전년 약 141억원보다 27% 증가했다. 총자산은 약 2조4174억원, 대출자산은 약 1조5799억원, 예수금은 약 2조315억원 규모다. 총부실채권(Gross NPA) 비율도 0.29%에 머물렀다.
특히 국내 은행들이 인도에서 대부분 기업금융 중심의 제한적인 영업망을 운영하고 있는 상황에서 신한은행은 30년에 걸쳐 현지 고객 기반을 늘려왔다는 점에서 차이가 있다.
관련기사
다만 6개 지점만으로 14억명에 달하는 인도 시장을 직접 공략하는 데에는 물리적 한계가 뚜렷하다. 신한은행이 최근 지점 확대만큼이나 현지 금융사와의 협업과 지분투자에 무게를 싣고 있는 배경이다.
현지 금융사 ‘크레딜라’ 지분 확보로 리테일 우회 진입
이 같은 현지화 전략이 한 단계 더 진전된 것이 현지 금융사인 ‘크레딜라’에 대한 투자다.신한은행은 2024년 크레딜라가 실시한 증자에 참여해 약 1억8000만달러어치 신주를 인수했다. 2026년 3월 말 현재 지분율은 10.1%다. EQT가 64%로 최대주주이며 크리스캐피탈과 신한은행, HDFC은행 등이 주요 주주로 참여하고 있다.
크레딜라는 해외유학 학자금대출을 주력으로 하는 인도의 대표적 비은행 금융회사(NBFC)다. FY2026 기준 순이익은 약 1851억원으로 전년 약 1391억원보다 33% 증가했다. 같은 기간 대출자산은 약 7조2302억원, 총자산은 약 8조604억원에 달한다. 신한은행 인도본부와 비교하면 순이익 규모만 10배 이상이다.
신한은행 입장에서는 직접 수백·수천개의 지점을 확보하지 않고도 빠르게 성장하는 인도 리테일 금융시장에 올라탈 통로를 확보한 셈이다.
특히 인도는 외국계 은행이 현지 대형은행과 전국 단위 지점 경쟁을 벌이기 쉽지 않은 시장이다. 이런 상황에서는 이미 현지 고객과 심사체계, 판매채널을 갖춘 NBFC에 지분을 투자하거나 제휴하는 방식이 비용과 시간을 줄이면서 현지 시장에 침투할 수 있는 대안이 될 수 있다.
한·인도 금융협력도 확대…韓 금융사 인도행 문턱 낮아지나


인도 시장을 둘러싼 대외 환경도 빠르게 변하고 있다. 지난 4월 이재명 대통령의 인도 국빈방문을 계기로 양국 금융당국 간 협력도 한층 강화됐다. 이억원닫기
 이억원기사 모아보기 금융위원장은 니르말라 시타라만 인도 재무부 장관과 만나 핀테크와 투자, 국경간 결제 등 금융협력 확대 방안을 논의했다.
금융위원회와 금융감독원은 인도 국제금융서비스센터청(IFSCA)과 금융중심지 활성화를 위한 양해각서(MOU)를 체결했고 뉴델리에서는 양국 최초의 ‘한·인도 금융협력포럼’도 열렸다. 한국 금융결제원과 인도 NPCI 인터내셔널 사이에서는 인도의 통합결제인터페이스(UPI)와 한국 결제망을 연결하는 QR결제 연동도 추진되고 있다. 단순히 한국 은행의 인도 지점 설립을 넘어 결제와 핀테크, 투자까지 금융협력의 범위가 넓어지는 모습이다.
신한은행처럼 이미 현지 영업기반을 가진 은행 입장에서는 새로운 기회다. 기존 기업금융 고객을 넘어 리테일과 디지털금융으로 사업을 확장할 수 있는 인프라가 갖춰지고 있어서다.
어피닛이 보여준 ‘NBFC+AI’…은행 현지화 공식 달라질까
9일 열린 ‘한·인도 AI 금융포용 컨퍼런스’도 이 같은 변화의 연장선에 있다. 어피닛과 서울대학교 아시아연구소 남아시아센터가 서울과 인도 구르가온을 연결해 개최한 이번 행사에서는 기존 은행권이 충분히 포섭하지 못했던 금융소외계층에게 NBFC와 인공지능(AI)을 활용해 금융을 공급하는 모델이 집중적으로 논의됐다.이날 제시된 연구는 인도의 금융포용 정책이 과거 ‘은행계좌를 얼마나 많이 만들었느냐’에서 이제는 ‘실제로 신용과 보험 등 금융서비스를 얼마나 이용할 수 있느냐’의 문제로 이동하고 있다고 진단했다.
특히 소득이나 담보, 기존 신용이력이 충분하지 않은 ‘씬파일러(Thin Filer)’를 기존 은행 신용평가 방식만으로 포용하기 어렵다는 점에서 NBFC와 핀테크, 대안신용평가의 중요성이 커질 수 있다는 설명이다.
이처럼 현지 금융회사에 자본을 투입하고 NBFC의 네트워크와 라이선스를 활용하거나, 데이터와 AI로 기존 금융권이 평가하기 어려웠던 고객까지 포섭하는 것이 새로운 경쟁축으로 부상하고 있다.
30년 동안 지점망을 쌓아온 신한은행이 크레딜라 투자 이후 현지 금융 생태계와 어떤 방식으로 결합할지가 주목되는 이유다. ‘한국 기업을 따라가는 은행’에서 ‘인도 현지에서 돈을 버는 은행’으로 전환한 데 이어, 앞으로는 현지 NBFC와 핀테크를 연결해 지점 숫자 이상의 시장 지배력을 만들어낼 수 있느냐가 신한 인도사업 2막의 핵심 과제가 될 전망이다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















