





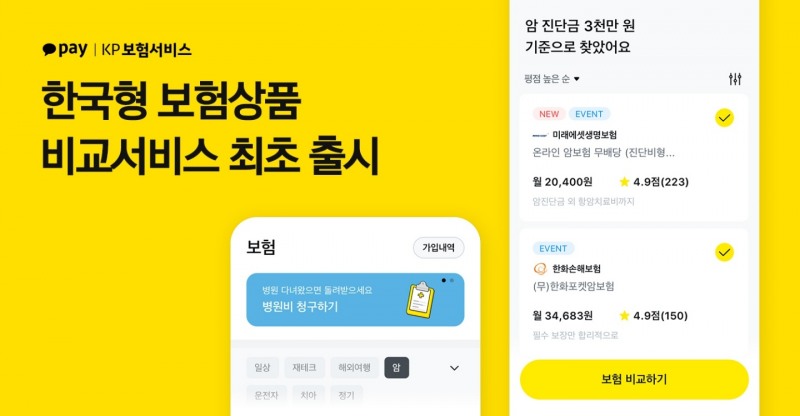

23일 보험업계에 따르면, 금융당국은 이달 내로 보험비교추천서비스 정책 방향을 확정할 것으로 알려졌다. 금융당국은 정책 발표 후 GA업계, 보험업계, 핀테크, 빅테크 업계 의견을 취합해왔다.
관건은 수수료다. 보험업계에서는 수수료 상한을 2% 선으로 제한해야 한다고 하고 있는 반면 핀테크 업체에서는 상한을 해서는 안되며 하더라도 10%는 되어야 한다고 주장하고 있다.
보험업계에서는 수수료 상한을 두지 않으면 소비자 비용이 올라가 소비자 피해가 커질 수 밖에 없다는 입장이다. 핀테크 플랫폼 영향력이 커 보험업계가 종속될 수 밖에 없다고 말한다.
보험업계 관계자는 "수수료 상한을 두지 않으면 핀테크 업체에서 보험비교추천서비스를 통해 가입이 이어지는 경우 수수료를 높게 부르게 되고 보험업계는 플랫폼에 종속되게 될 것"이라며 "기존 다이렉트 채널이 일반 설계사보다 저렴한테 핀테크 플랫폼을 거치면 유통 경로가 하나 더 생기므로 보험료 등 소비자 비용 인상으로 영향이 미칠 수 밖에 없다"고 말했다.
핀테크 업체에서는 과거 금소법 시행 전 광고 명목으로 받았던 비용이 10% 수준이므로 수수료도 이 수준에 맞춰야 한다고 주장한다.
핀테크 업체 관계자는 "핀테크 업체 입장에서는 인프라 구축 비용이 들고 수익성은 담보가 되어야 하므로 수수료에 제한을 둬서는 안된다고 말한다"라며 "금소법 시행 전 핀테크로 통해 유입되는 경우 10% 광고료를 받았으므로 금소법 이전과는 동일하게 해야 한다"고 말했다.
보험비교추천서비스에 들어갈 상품으로는 자동차보험, 여행자보험 등 이미 다이렉트채널에서 활성화 된 상품을 중심으로 구성될 것으로 전망된다. 네이버에선 KB손해보험, 롯데손해보험, 캐롯손해보험, DB손해보험 등에 여행자보험 비교추천서비스에 동참할 것으로 제안한 것으로 알려졌다.
관련기사
금융위원회는 "플랫폼 보험상품 비교·추천서비스에 대해 이해관계자 의견수렴을 거치는 과정에 있다"라며 "허용상품 범위 등 구체적인 방안은 아직 결정된 바가 없으며 다방면으로 검토하고 있다"고 설명했다.
연 5% 저축보험 나온다…보험도 고금리 시대
10년 만에 금리 3% 시대로 접어든 가운데, 보험업계 4%에 이어 연 5%대 저축보험까지 등장했다.

23일 보험업계에 따르면, IBK연금보험은 24일부터 IBK연금보험은 24일부터 5.3% 저축보험을 판매할 예정이다. 이 상품은 은행 창구에서 가입하는 방카슈랑스 보험상품이며 5000억원 한도로 판매된다. 한도가 소진되면 판매가 중단된다.
그동안 저축보험은 저금리 기조, IFRS17 등 신제도 시행 임박과 맞물려 신상품 출시나 판매가 이뤄지지 않았다.
기준 금리 인상과 함께 보험업계에서는 과거 고금리 상품 만기가 다가오면서 유동성 확보를 위해 전략적으로 출시하고 있다.
이미 흥국생명, 한화생명, 푸본현대생명이 4%대 저축보험을 출시해 인기몰이를 했다. 한화생명은 7000억원, 흥국생명은 3000억원 판매고를 올렸다.
소비자 입장에서는 금리가 높아지고 있지만 사업비를 떼 실질 금리는 이보다 낮을 수 있어 주의가 필요하다. 예를 들어 연복리 4.5% 저축성 보험을 가입하더라도 사업비를 제외하면 만기 또는 중도해지시 실제 환급되는 금액은 납입보험료를 적용금리로 계산한 금액보다 적은 수준이다. 5년 경과 시 실질 금리는 연복리 3.97% 수준이다.
사업비를 떼지 않으려면 추가 납입 제도를 활용해야 한다. 저축보험은 원금 납입 2배까지 추가 납입을 할 수 있다.
보험업계에서는 금리가 높아지고 있더라도 향후 건전성이나 역마진 문제가 발생할 수 있다고 지적한다
보험업계 관계자는 "현재 보험업계에서 고금리 저축보험을 출시하고 있는건 과거 팔았던 7~8%대 고금리 상품 만기가 다가오고 있어 이를 상쇄하기 위한 단기 유동성 마련을 위한 것"이라며 "금리가 오르고 있다 하더라도 또다시 동일하게 역마진 문제가 발생할 수 있다"고 말했다.
보험개발원장 공모접수 마감…허창언 전 금감원 부원장보 유력
허창언 전 금감원 부원장보./사진=한국금융 DB
23일 보험업계에 따르면, 보험개발원은 지난 18일 오후6시 보험개발원장 지원자 접수를 마감했다. 접수자로는 허창언 전 금감원 부원장보, 신현준 신용정보원장, 김동성 전 금감원 부원장로 알려져있다.
허창언 전 부원장보, 신현준 신용정보원장 2파전이 예상되고 있으나 허창언 전 부원장보가 유력 후보로 거론된다.
허창언 전 부원장보는 1959년 제주 출생으로 제주 제일고, 서울대 법학과를 졸업했다. 서울대 법학과 79학번으로 윤 대통령과는 동기다. 1987년 한국은행 입행 후 금융감독원 감독4국 팀장, 공보실 국장, 뉴욕사무소장, 보험감독국장, 보험담당 부원장보를 지낸 후 금융보안원장을 역임했다.
대항마로는 신현준 신용정보원장이 있다. 신현준 신용정보원장은 1966년생으로 용문고, 서울대 경영학과를 졸업했다. 제35회 행정고시 합격 후 재무부 국세관세과, 재정경제부 은행과·보험과 서기관, 대통령비서실 행정관, 세계은행 시니어 이코노미스트, 금융위원회 글로벌금융과장·자산운용과장·보험과장·기획재정담당관, 주OECD대표부 공사참사관(보험·사적연금위원회 부의장), 우정사업본부 보험사업단장을 역임했다.
김동성 전 부원장보도 이야기가 나온다. 김동성 전 부원장보는 1963년생으로 서울대 경제학과를 졸업했다. 보험감독원, 금융감독원 보험검사국, 뉴욕사무소, 감독총괄 부국장, 금융상황분석실장, 보험감리실장, 감독총괄국장, 은행담당 부원장보, 전략담당 부원장보를 지냈다.
보험개발원장은 11월 내로 선임이 완료될 것으로 보인다. 원추위에서 후보를 추린 뒤 면접을 진행, 총회에서 최종 확정된다. 총회에서는 사원사 과반수 이상 출석, 과반수 이상 찬성을 받으면 선임절차가 마무리된다.
전하경 기자 ceciplus7@fntimes.com





















