





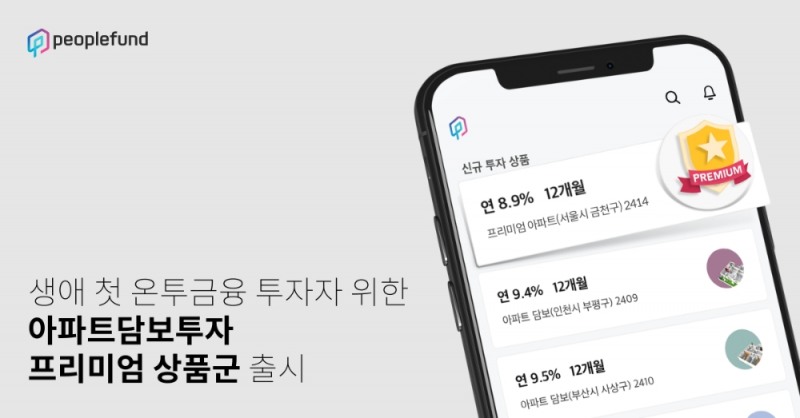

12일 온라인투자연계금융업 중앙기록관리기관에 따르면 등록된 31개 업체의 누적 대출금액은 1조9485억원으로 이중 대출잔액은 9767억원을 기록했다. 대출잔액중 부동산 담보대출잔액이 전체 67%를 차지하며 과반 이상의 비중을 보이고 있으며, 부동산PF(프로젝트파이낸싱)와 개인신용 대출잔액이 각 10%씩, 어음·매출채권 담보대출잔액이 7%를 차지했다.
대출잔액 기준 투게더펀딩이 2943억원으로 가장 많은 대출잔액을 보유하고 있으며, 피플펀드가 1630억원으로 뒤를 이었다. 어니스트펀드는 935억원, 오아시스펀딩은 472억원, 미라클핀테크는 372억원 등을 기록했다.
투게더펀딩과 오아시스펀딩, 미라클핀테크 등은 개인신용대출을 취급하지 않고 부동산 담보대출을 취급하며 대출잔액 기준 높은 순위권을 기록하고 있다. 신용대출만을 취급하는 렌딧은 263억원을 기록했다.
피플펀드와 8퍼센트, 데일리펀딩 등은 부동산 담보대출을 비롯해 부동산PF, 기타 담보대출, 개인신용대출 등 다양한 상품을 취급하고 있지만 현재 부동산 담보대출이 전체 대출잔액에서 가장 많은 비중을 차지하고 있다.
누적 대출금액도 투게더펀딩이 3649억원으로 대출을 가장 많이 취급했으며, 어음·매출채권을 취급하는 나이스abc가 3121억원, 피플펀드는 2860억원 등을 기록했다.
P2P금융 관계자는 “부동산 담보대출의 안정성은 투자자마다 보는 시각에 따라 다를 수 있지만 담보가 있는 만큼, 개인신용대출보다 리스크 측면에서 안정적인 면이 있을 수 있다”고 밝혔다.
부동산 담보대출이 부동산 호황 시기에 맞물려 성장한 면도 있지만 일반 개인신용대출과 비교했을 경우 ‘티켓사이즈(투자 금액)’에서 차이가 있어 대출취급액이나 대출잔액 등에서 많은 비중을 차지하고 있다.
관련기사
최근 공시된 부동산 담보대출의 모집금액을 보면 10억원, 8억원, 7억400만원 등을 기록하고 있는 반면, 개인신용대출의 모집금액은 1억5000만원에서 1억원, 5000만원 등 취급 규모에서 큰 차이를 보이고 있다.
또한 전체 31개사 중 10개사만 개인신용대출을 취급하고 있으며, 피플펀드의 개인신용 대출잔액이 504억원을 기록했으며, 8퍼센트는 88억원을 기록했다. 8퍼센트의 경우 지난 5월까지 개인신용 대출잔액이 부동산 담보대출보다 많았으며, 피플펀드도 개인신용대출 취급의 공백이 있기 전에는 비슷한 취급 비율을 나타내기도 했다.
개인신용대출은 자체 신용평가모형 구축이 필요한 만큼, 기술적 고도화가 중요해 일부 P2P금융 업체에서 취급하고 있다. 렌딧은 대출 심사를 위해 렌딧 개인신용평가시스템(CSS)을 자체적으로 개발했으며, 사기정보공유 데이터와 직장정보, 상환정보 등을 종합적으로 심사해 리스크를 가려내고 있다.
8퍼센트는 비금융정보 신용평가 데이터를 구축해 모바일에 최적화된 중금리 개인신용대출과 소상공인대출을 제공하고 있으며, 피플펀드도 자체 개발한 신용평가모형에 기존 금융 데이터와 웹 행동 분석, 음성 분석 등 자체 생산 데이터를 활용하고 있다.
또한 지난 6월 온투업체 등록된 이후 활발한 기관 투자가 전망되면서 신용대출 취급도 더욱 확대될 것으로 기대를 모았으나, P2P금융 상품 연계투자에 대한 금융업권 간 법률적 해석에 충돌될 수 있다는 지적이 나오면서 투자가 활발히 이뤄지고 있지 않은 상황이다.
이에 대해 금융당국은 금융회사의 P2P금융 상품 연계투자를 허용한다는 유권해석을 내렸으며, 여신금융기관 등은 개별 금융업법상 규제를 준수하도록 명시하고 있어 종합적으로 고려할 필요가 있다는 해석도 함께 내리면서 보다 세부적인 논의가 필요할 것으로 보인다.
온투업계 관계자는 “현재 온투업계에서 PF대출이 위축되고, 부동산담보 대출잔액이 증가하는 추세다”며, “온투법의 취지에 부합하는 중금리 개인신용대출이 활성화되기 위해 해외 P2P금융시장과 마찬가지로 금융기관 투자의 물꼬가 트일 필요가 있다”고 밝혔다.
김경찬 기자 kkch@fntimes.com





















