





또 보장성보험에 과도한 사업비가 부과돼 가입자가 내는 보험료가 불필요하게 비싸지는 것을 막기 위한 장치도 마련됐다. 이를 통해 소비자들은 보험료 인하와 더불어 해지환급금 증가 등의 혜택을 누릴 수 있을 것으로 보인다.
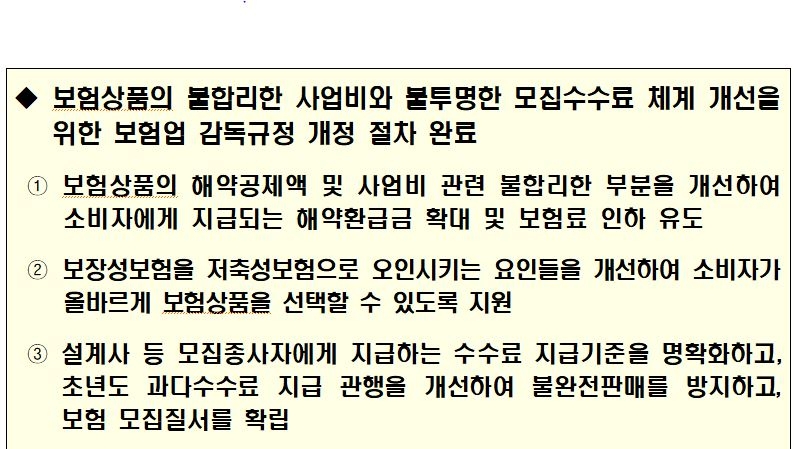
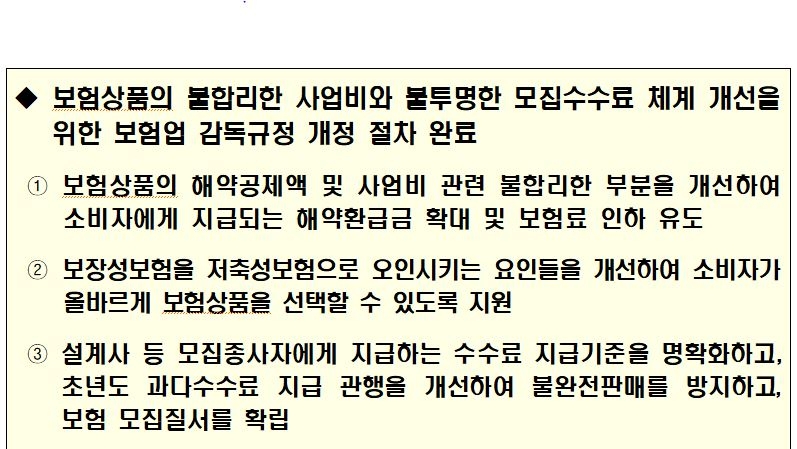
금융위원회는 15일 이 같은 보험업법 개정안을 발표하고 보험상품의 불합리한 사업비와 불투명한 모집수수료 체계 개선을 위한 ‘보험업 감독규정 개정’ 절차 완료를 알렸다.
이번 개정안에는 크게 세 가지의 내용이 담겼다. 당국은 첫째로 보험상품의 해약공제액 및 사업비 관련 불합리한 부분을 개선해 소비자에게 지급되는 해약환급금 확대 및 보험료 인하를 유도하고자 했다.
또한 보장성보험을 저축성보험으로 오인시키는 요인들을 개선하여 소비자가 올바르게 보험상품을 선택할 수 있도록 지원하는 내용과, 설계사 등 모집종사자에게 지급하는 수수료 지급기준을 명확화하고, 초년도 과다수수료 지급 관행을 개선하여 불완전판매를 방지하고, 보험 모집질서를 확립하는 내용도 담겼다.
◇ 먹튀 철새 설계사 그만, 초년도 모집수수료 소비자 납입보험료 넘지 않게 규제된다
이번 개정안의 핵심 내용은 모집수수료의 개편과 관련된 부분이다. 현행 체제에서는 명확한 지급기준 없이 임의로 과다하게 지급되는 모집수수료가 보험회사의 매출확대를 위한 과다 출혈 경쟁의 원인으로 작용하고 있다.
또 모집수수료를 초기에 과다하게 지급하는 ‘선지급 방식’으로 인해 작성계약(가짜계약)과 불완전판매, 고아계약 양산 등 많은 문제점이 나타나고 있는 실정이다. 현재는 설계사가 첫 달 보험료를 대납해주는 방식으로 일단 보험에 가입시킨 뒤, 계약관리를 제대로 해주지 않아 피해를 입는 소비자가 발생하는 등 폐단이 심각한 것으로 알려졌다.
관련기사
이에 금융당국은 수수료 지급기준을 사전에 명확히 설정해 임의로 지급되는 모집수수료를 최소화하고 모집질서를 건전화한다는 방침을 세웠다. 여기에 계약 1차년 모집수수료 상한 설정 및 모집수수료 분할지급 방식 도입을 통해 작성계약 등 불완전판매 소지를 최소화한다는 방침이다.
구체적으로는 설계사의 계약 1차년도 수수료 등이 소비자 납입 보험료를 초과하지 않도록 규제된다. 또한 보험계약 유지관리 강화를 위한 분급제도도 병행 도입된다. 수수료 분급 시 연간수수료는 표준해약공제액의 60%이하, 분급 수수료 총액이 선지급방식 총액 대비 5%이상 높게 책정되도록 설계해 분급을 유도한다는 방침이다. 당국은 분급제도를 통해 설계사의 계약 관리가 강화될 것으로 기대하고 있다.
◇ 보장성보험 불합리한 수수료 잡아 소비자 보험료 부담 경감
보장성보험에 대한 저축성보험 성격 표준해약공제액과 관련된 제도개편도 이뤄진다. 현재는 보장성보험도 중도 또는 만기 시점에 일부 환급금 지급이 가능하며, 이를 위한 보험료 부분은 저축성격임에도 보장성보험 수준의 사업비가 부가되고 있어 사업비가 과도하다는 지적이 나오고 있었다. .
일부 설계사들이 저축성격이 포함된 보장성보험을 원금보전을 원하는 소비자에게 판매하면서, 소비자들은 높은 사업비로 인한 과도한 보험료를 내는 경우가 있었다.
이에 당국은 보장성보험의 저축성격 보험료 부분에 대하여는 저축성보험 수준의 사업비가 부가되도록 표준해약공제액을 축소해 소비자의 해약환급금 확대 및 보험료 인하를 유도할 방침이다.
갱신형이나 재가입형 상품의 계약체결비용도 낮아진다. 현재 갱신·재가입 계약의 사업비율은 보험료에 비례하여 적용되므로 보험료가 인상되는 고연령에서는 과다하게 책정된다는 지적이 나오고 있다. 당국은 이 뿐 아니라 보험계약 갱신 시점에는 설계사들이 제대로 계약관리를 해주지 않고 인수심사 없이 자동으로 계약이 갱신되고 있어, 이 부분에 대해 사업비 인하 요인이 있다고 봤다.
이에 앞으로는 갱신·재가입 시점의 계약체결비용을 최초 계약의 70% 수준으로 설정해 갱신시 소비자의 불필요한 사업비 부담이 완화될 것으로 보인다.
이 밖에도 해약공제액 한도를 초과해 과도한 사업비가 책정되는 상품은 시장에서 퇴출하는 내용의 개정안과, 보장성보험의 추가납입 한도를 현행 2배에서 1배로 축소하는 등 소비자를 보호하기 위한 개정안도 함께 마련됐다.
금융위원회는 금번 의결된 보험업감독규정 개정안은 고시된 날부터 시행될 예정이며, 모집수수료 개편방안은 2021년(대면채널), 2022년(비대면채널)에 각각 시행될 예정이라고 밝혔다.
장호성 기자 hs6776@fntimes.com





















