





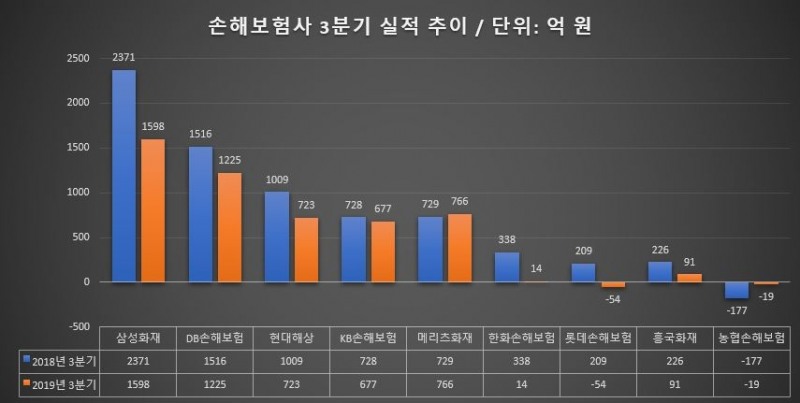
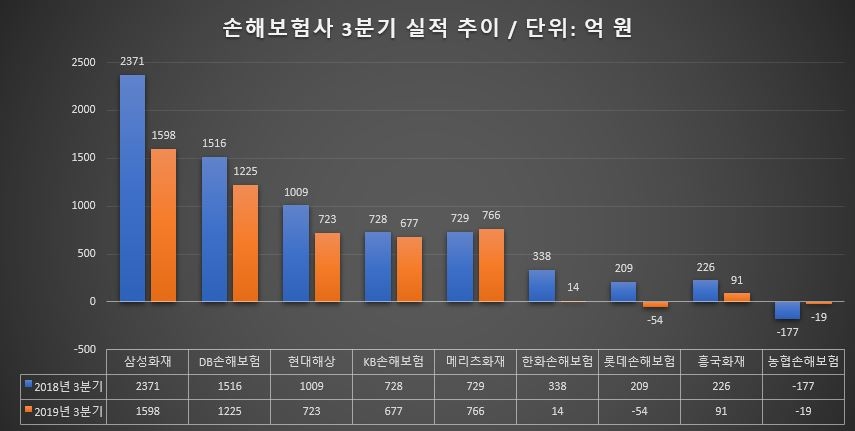
보험업계에 따르면 올해 3분기 삼성화재·DB손보·현대해상·KB손보·메리츠화재·한화손보·롯데손보·흥국화재·농협손보 등 9개사의 당기순이익은 총 5021억 원으로, 전년 동기 6950억 원에 비해 27.8% 감소했다.
업계 1위 삼성화재부터가 순익 감소를 피하지 못했다. 이들의 3분기 순익은 지난해 2371억 원에서 올해 3분기 1598억 원으로 32.6%나 줄었다.
같은 기간 DB손해보험은 1516억 원에서 1225억 원으로 줄며 –19.2%, 현대해상 역시 1009억 원에서 723억 원으로 –28.3% 급락했다. 대형사 가운데서는 KB손해보험이 728억 원에서 677억 원으로 –7.0% 감소에 그치는 등 그나마 선방하는 모습을 보였다.
실적 감소가 가장 심각한 곳은 한화손해보험과 롯데손해보험이었다. 한화손해보험은 무려 전년대비 –95.8%라는 순익 감소를 겪으며 3분기 14억 원만의 순익을 남겼다. 롯데손해보험은 아예 적자전환하며 –54억 원을 기록했다. 같은 중위사인 흥국화재도 지난해 226억 원에서 올해 91억 원으로 내려앉으며 순익 감소를 피하지 못했다.
자동차보험은 없지만 정책보험 비중이 높아 역시 손해율 면에서 어려움을 겪었던 농협손보는 손실폭을 지난해 –177억 원에서 –19억 원까지 줄이는데는 성공했다.
업계 1위인 삼성화재는 3분기 순익이 작년 동기보다 32.6% 줄었다. DB손보(-19.2%), 현대해상(-28.3%)도 상황은 마찬가지였다. 업계 '빅4' 중 KB손보 순익이 7.0% 감소하는 데 그쳐 나름 선방했다.
이처럼 처참한 상황 속에서 메리츠화재는 유일하게 순익 개선을 이뤄내며 주목을 끌었다. 지난해 729억 원이었던 3분기 순익은 5% 성장해 766억 원으로 소폭 올랐다. 보험영업에서 다소 적자가 있었지만, 채권 매각이익 등 투자이익이 두 배로 늘며 전체 순익이 늘었다는 설명이다.
관련기사
◇ 손해율 급등·영업 불황·저금리 장기화... 출구 안 보이는 총체적 난국
손해보험업계가 공통적으로 지목한 실적 악화 원인은 자동차보험과 실손보험 손해율 문제다.
먼저 자동차 정비 공임 상승을 비롯한 인상 요인이 보험료에 충분히 반영되지 못하면서, 자동차보험 손해율은 올해 들어 떨어질 기미를 보이지 않고 있다. 이 같은 상황에서 전체 손해보험사의 9월 손해율이 90%를 웃도는 기현상이 발생하기도 했다.
손해보험사들은 적정 손해율을 77~78% 선으로 보고 있으며, 손해율이 100%를 넘으면 보험료로 걷어들인 수입보다 보험금으로 내준 지출이 더 커 ‘팔수록 손해’인 상품이 된다. 이를 해결하고자 손해보험사들은 올해에만 이례적으로 두 차례의 자동차보험료 인상을 단행했으나, 사회적 요인만이 반영됐을 뿐 자연재해 등으로 인한 인상은 반영되지 않아 역부족이라는 평이 지배적이다.
손보사들은 내심 추가적인 자동차보험료 인상이 필요하다는 제스쳐를 보내고 있지만, 당국의 눈치로 인해 이마저도 여의치 않은 상태다. 손보업계는 대신 할인특약을 축소하는 방향의 우회적 방식을 채택하고 있다. 복수의 손보사들이 자동차보험에 탑재하던 첨단장치 특약·대중교통 이용 특약 등 보험료 할인 특약들을 줄이는 고육지책을 펴고 있다.
실손보험 손해율 역시 고질적인 문제로 지목된다. 특히 문재인 정부 들어 건강보험 보장성 강화대책, 이른바 '문재인 케어'로 인해 의료 이용이 전반적으로 늘어났을 뿐 아니라 건강보험에서 보장해주지 않는 비급여 항목 진료가 늘어나 손해율이 상승하고 있다는 업계의 아우성도 나오고 있다.
여기에 기록적인 속도로 진행 중인 저출산과 고령화는 물론, 6.25 전쟁 이후 우리나라의 출산율이 최대치를 기록했던 1950년대 후반~1960년대 중반 세대의 은퇴 시기가 돌아오면서 보험업계의 시름은 더욱 깊어지고 있다.
경제 부흥기를 이끌었던 이들 세대가 은퇴하면 이들이 부어왔던 보험의 만기도 도래하게 돼 보험사 측의 지출도 함께 늘어날 가능성이 크다. 보험료로 걷어 들이는 수입보다 지급해야 할 보험금이 더 늘어나게 되는 것이다.
이들의 자리를 메워야 할 젊은 세대들은 보험에 대한 부정적인 이미지로 인해 보험의 필요성 자체를 낮게 인식하고 있는 경우가 많다. 보험업계 관계자들은 이 같은 상황을 가리켜 ‘총체적 난국’이라고 입을 모으고 있다.
게다가 영업에서의 적자를 메워줘야 할 자산운용 또한 미중 무역분쟁 등 국제 경기 불확실성 장기화로 인한 저금리 기조로 꽁꽁 얼어붙은 상태다. 금리 하락에 맞춰 공시이율이 함께 떨어지다 보니 금리 연동형 상품에 가입한 소비자들의 만기환급금 규모까지 덩달아 줄어들 위기다.
삼성화재, 현대해상, DB손해보험, KB손해보험 등 대형사들은 모두 평균적으로 공시이율이 0.05~0.10%p 떨어지는 추세다.
문제는 시중금리 하락이 일시적인 현상이 아니라는 점이다. 경기 불황이 지속되면서, 정부는 금리 인하 정책을 통해 경기 부양을 꾀하고 있다. 이에 시장에서는 내년 초에 추가적인 금리 인하가 있을 것이라는 관측을 내놓고 있다.
이미선 하나금융투자 연구원은 "올해 3분기 GDP(국내총생산) 성장률은 수출 부진세 등의 영향으로 0% 초반대에 불과할 것"이라며 "11월부터 수출 마이너스 폭이 다소 줄어들 순 있어도 경기 개선에 따른 결과가 아니기 때문에 내년 1분기 추가 금리인하에 대한 시장의 기대감이 유지될 것"이라고 관측했다.
보험업계 관계자는 “공시이율은 금리 변동에 따라 달라지므로 반등할 여지도 있다”면서도, “지금처럼 영업불황과 저금리 기조가 이어진다면 앞으로의 상황을 낙관하기도 어려울 것 같다”고 부연했다.
장호성 기자 hs6776@fntimes.com





















