





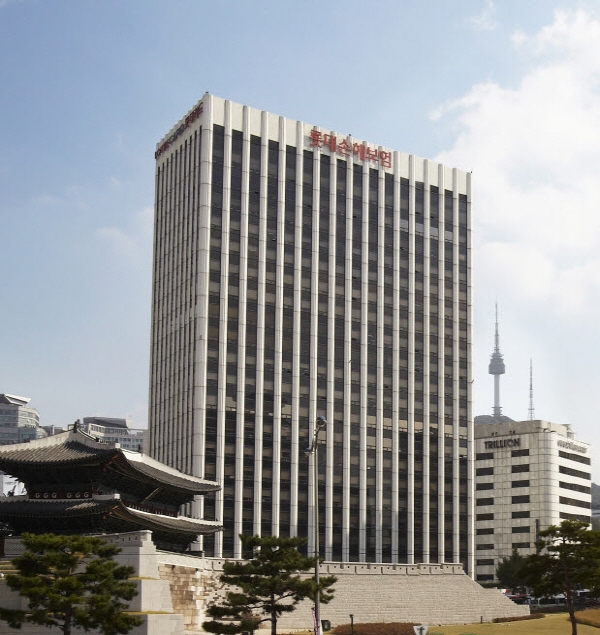
△롯데손해보험 사옥
특히 막판까지 롯데손보 인수를 놓고 주판을 튕기던 BNK금융지주가 불참하면서, 예비입찰에는 MBK파트너스를 비롯한 일부 사모펀드만이 관심을 보이면서 인수전의 열기가 눈에 띄게 식어버렸다는 평이 나온다.
김지완닫기
 김지완기사 모아보기 BNK금융지주 회장은 지난 2017년 9월 취임한 이후 줄곧 강력한 사업 다각화 의지를 보여왔다.
특히 김 회장은 올해 초 신년사에서 "2023년까지 비은행 부문 30% 이상, 계열사 10개 이상 보유한 종합 금융그룹으로 성장하기 위해 수익성과 성장성 높은 부문이 있다면 적극적으로 문을 두드리겠다"며 신사업에 대한 의지를 재확인하기도 했다. 비은행 부문 30%를 채우기 위해서는 사업 규모가 큰 보험사가 필수적이라는 게 업계의 시각이다.
롯데손해보험의 가장 큰 장점은 향후 성장 가능성이 클 것으로 관측되는 퇴직연금 시장에서 무시할 수 없는 존재감을 지니고 있다는 점이다.
베이비붐 세대의 은퇴 시기가 맞물리는 것은 물론, 장수사회로 접어들면서 은퇴 후 여생이 점차 길어지는 상황에서 퇴직연금에 대한 주목도는 날로 커지고 있다. 업계에 따르면 향후 국내 퇴직연금 시장은 170조 원대 수준으로 급성장할 것으로 점쳐졌다.
이 같은 상황에서 롯데손보는 지난해 3분기 특별계정 기준 약 5조9000억 원의 퇴직연금 자산을 보유한 것으로 조사됐다. 이는 손보업계 1위인 삼성화재의 7조8000억 원에 이은 2위라는 점에서 주목을 끈다. 3위권인 현대해상과 KB손해보험이 3억 원대의 퇴직연금 자산을 보유하고 있는 것을 고려하면 롯데손보의 경쟁력은 충분히 유의미한 수준이다.
그럼에도 불구하고 이번 롯데손보 예비입찰에 많은 관심이 모이지 않은 것은 오는 2022년 도입될 새 국제회계기준(IFRS17)을 앞둔 자본확충 부담 때문이라는 시각이 지배적이다.
롯데손보는 3분기 기준 157.6%로 금융당국의 권고기준인 150%를 근소하게 상회하며 다소 불안한 성적표를 받아들었다. 직전분기 155.6%에 비해 소폭 오르긴 했지만, 퇴직연금 특별계정 신용위험액 및 시장위험액이 늘면서 책임준비금도 함께 늘어나고 있다는 점이 부담이다. 향후 베이비붐 세대의 은퇴로 퇴직자가 늘어난다면 해당 지급액은 더욱 커질 것으로 관측되면서, 이들의 자본확충 필요성은 더욱 큰 상황이다.
업계는 통상적으로 1%의 지급여력 비율을 올리는 데 약 20억 원의 자본이 필요하다고 보고 있다. 따라서 롯데손보의 재무건전성을 안정궤도인 200% 이상으로 끌어올리려면 약 1000억 원대의 자본 확충이 필요할 전망이다.
여기에 롯데손보의 임직원 수와 이들의 고용승계 문제, M&A 과정에서 발생하는 인프라 관련 비용까지 고려하면 예상보다 훨씬 큰 예산이 들 것이라는 관측이 나온다.
김지완 회장 역시 이러한 부분을 의식한 듯 지역 기자단과 만난 자리에서 “롯데손보 인수에 상당한 부담을 느끼고 있다”고 언급한 것으로 전해졌다. 이번 BNK금융의 예비입찰 미참여 역시 이에 기반한 것으로 관측된다.
당사자인 보험업계 역시 현재 상황에서 보험사 M&A를 진행하는 것은 리스크가 클 것이라는 시각을 보내고 있었다. 업계는 오는 2022년 도입 예정인 새 국제회계기준(IFRS17) 및 신지급여력제도(K-ICS) 등에 대비하기 위해 자본확충을 통한 재무건전성 확보에 여념이 없다.
IFRS17은 보험 부채를 원가에서 시가로 평가하는 골자로 한다. 간단하게 보이지만 보험업계의 체질을 송두리째 바꿔놓을 ‘대격변’이라는 평가가 지배적이다. 기존에 팔았던 저축성보험들이 부채로 잡힐 위기에 처하면서, 보험사들은 보장성 위주의 체질개선에 앞다투어 나서며 시장 판도를 서서히 뒤바꾸고 있다.
만약 BNK금융지주가 현 상황에서 M&A를 통해 롯데손보를 품에 안더라도 예상한 것 이상의 자본을 투입하지 않으면 안 될 것이라는 분석이 가능하다. 보험업계 한 관계자는 “이만한 리스크를 감수하면서까지 M&A에 적극적으로 나서기는 어려울 것”이라고 진단한 바 있다.
장호성 기자 hs6776@fntimes.com





















