





우리나라 파생상품시장은 10여년 전까지만 해도 세계 시장을 놀라게 할 만큼 가파른 성장세를 보이던 시장이었다.
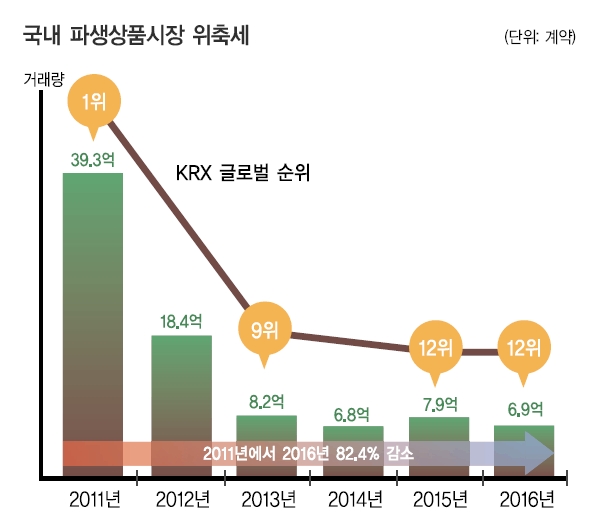
한국거래소에 따르면 국내 파생상품시장의 총거래량은 시장이 성숙기에 들어선 2001년 8억 6,631만 계약에서 2011년에는 39억 2,795만 계약까지 급증했다. 하지만 영광은 오래 가지 못했다.
2011년까지 파생상품 일평균 거래대금은 65조 5,000억원에 달했고, 세계 1위의 시장이었으나 이를 과열이라고 판단한 정부의 규제가 시작되면서, 2012년에는 곧바로 5위, 2013년은 9위로 추락하더니, 2014년부터는 12위로 내려앉아 지금까지 제자리걸음 상태다.
파생상품 거래에는 거래승수라는 개념이 있는데, 이는 거래가격을 정하는 기준점이다. 지난 2012년 정부는 거래승수를 10만원에서 50만원으로 갑자기 올렸다. 거래승수가 올라가면 증거금이 높아지기 때문에 당연히 거래량은 줄어들 수밖에 없는 일. 전문가들은 이를 파생시장 순위가 곤두박질 친 결정적인 원인으로 꼽는다.
특히 국내는 2001년도에서 정점인 2011년 사이 거래량이 4.53배 증가한 반면 세계 거래소의 경우는 8.91배로 성장했다. 이 기간 동안 한국거래소의 글로벌 시장 거래비중은 30.89%에서 15.73%로 추락했다.
숨통 트이는 시장에 양도세율 인상 ‘찬물’
사실 올해는 코스피지수가 연일 사상최고치를 경신하면서 한동안 침체의 늪에 빠졌던 파생상품시장에도 볕이 들 조짐을 보였다. 지난 3월 정부가 파생시장을 되살리겠다며 거래승수를 기존 50만원에서 25만원으로 내리는 등 진입 장벽을 낮춘 데다 코스피지수가 적정한 변동성과 함께 우상향을 기록한 덕분이다.
하지만 정부가 양도세율을 다시 상향 조정하면서 이런 분위기가 계속될 것인가에 대한 물음표가 찍히고 있다. 한국은행이 집계한 바에 따르면 지난 6월 하루 평균 주가지수옵션 거래는 335만 2,858건으로 집계됐다. 전년 대비 172.8% 급증했다.
문제는 파생상품 수익에 양도세율을 인상한 조치다. 정부가 파생상품 위축 등을 이유로 5%의 세율을 적용했는데, 이를 10%로 인상할 예정이기 때문이다. 실제로 전문가들도 양도세율 인상은 개인의 이탈을 가속화해 시장을 위축시킬 수 있다는 경고를 보내고 있는 상황이다.
반면, 글로벌 파생상품시장은 꾸준한 성장을 지속하고 있다. 글로벌 장내파생상품시장 거래량은 지난 2001년 28억계약에서 2011년 247억계약으로 8.9배 확대됐다. 거래 종목수로 보면 지난 2001년 512개 종목에서 2011년 2,406개 종목이 거래됐고, 2012〜2013년에 증가세가 주춤했으나 다시 회복세로 돌아서 지난해에는 2,559개 종목이 거래됐다.
해외로 눈 돌리는 국내 파생상품 투자자들
상황이 이렇다 보니 국내 투자자들은 해외로 눈을 돌리고 있다.
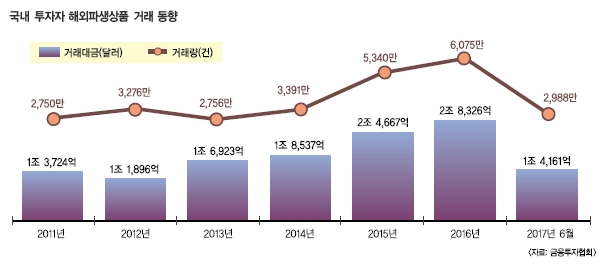
금융투자협회에 따르면 국내투자자의 연간 해외파생상품 투자액은 2011년 1조 3,724억달러에서 해마다 늘어 지난해에는 2조 8,326억달러를 기록했다. 5년 사이 두 배로 늘어난 것이다. 올해 상반기에도 이미 1조 4,161억달러를 기록, 지난해의 절반을 넘었다. 또 다시 사상 최대치 경신이 예상된다.
투자자들이 해외 파생상품 투자로 쏠리는 것은 무엇보다 진입장벽이 낮기 때문이다. 해외파생상품 투자는 최근 시작된 증권사 비대면 계좌 개설을 통해 손쉽게 시작할 수 있다. 위험고지는 팝업창으로 확인하면 되고, 파생상품 거래를 하기 위한 최소비용(증거금)도 국내에 비해 훨씬 적다.
상품의 다양성도 국내 시장의 걸림돌이다. 지난해 국내 주가지수 파생상품 거래량 비중은 한국이 68.9%로 미국(30.8%)의 2.2배, 유럽(35.7%)의 1.9배에 이른다. 반면, 상장상품 수는 한국이 31개로 미국(1,441개), 유럽(586개), 일본(72개)에 비해 턱없이 적다. 물론 국내 파생상품시장도 다양한 투자수요의 충족을 위해 거래종목을 늘리는 노력을 기울이고 있긴 하지만, 어느 정도 효과를 거둘지는 사실 미지수다.
시장 활성화 위해 당국-업계 간 눈높이 맞춰야 할 때
당국이나 업계나 이제 파생상품시장을 활성화시켜야 한다는 사실에는 큰 이견이 없다. 하지만 금융투자업계는 개인투자자의 진입 장벽을 가로막는 규제를 완전히 풀어달라고 요구하고 있고, 금융당국과 한국거래소는 파생상품시장을 점진적으로 활성화시켜 경쟁력을 높이는 방향으로 목표를 잡고 있어 이를 맞춰나가는 데는 어느 정도의 시간이 필요할 전망이다.
무엇보다 업계는 구체적으로 개인투자자의 기본예탁금과 의무교육을 폐지를 요구하고 있다. 당국은 손실 위험이 제한적인 ‘옵션 매수’에 한해 기본예탁금을 5,000만원에서 3,000만원으로 낮췄다.
하지만 업계는 옵션 매수는 기본예탁금을 없애고, 선물은 2012년 이전인 1,500만원으로 낮춰줘야 한다고 주장하고 있다. 현재 옵션 매수와 변동성 선물을 제외한 선물의 기본예탁금은 3,000만원, 변동성 선물과 옵션 매도의 기본예탁금은 5,000만원이다.
이에 비해 당국은 파생상품시장의 양적인 활성화가 아니라 질적 성장을 통한 경쟁력 제고에 목표를 두고 있다. 파생상품을 다변화하고, 헤지 목적의 투자자가 원활한 거래를 할 수 있도록 기본예탁금을 면제해주는 헤지전용계좌를 도입하고, 해외와 비교해 불합리한 규제를 풀어준다는 것이다.
특히 모든 개인투자자에게 파생상품시장 진입을 허용하는 것은 신중해야 한다는 입장을 보이고 있는 것으로 알려지고 있다.
따라서 당국과 유관기관은 기관투자자의 비중을 높이는 방안을 찾고 있다. 장기적으로 기관투자자가 많이 참여하고, 투자자들이 차익 헤지거래를 늘리면 파생상품시장이 건전하게 성장할 수 있을 것으로 당국은 기대하고 있다.
김민정 기자 minj@fntimes.com




















