






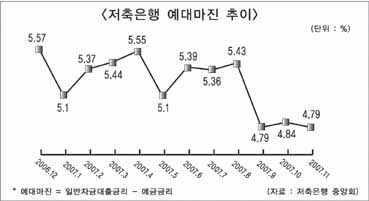
대출을 통한 이자 수익이 주요 수익원인 저축은행에서 예대마진율 7%대는 옛말이 됐다. 3~4년 전만 하더라도 7%를 상회해 수익률이 좋았던 예대마진율은 올해 고금리 경쟁으로 최근 4%대까지 떨어지고 있는 상황이다.
◆ 지난해 11월말 예대마진 4.79%까지 추락
2일 업계에 따르면 2003년 초 최고 7%를 넘어섰던 예대마진은 매년 소폭 감소 추세를 나타내면서 지난해 4%대까지 줄어들어 저축은행의 경영난은 가중되고 있는 것으로 나타났다.
저축은행중앙회 여수신 자료에 따르면 2004년 평균 여신금리 12.00%, 수신금리 5.57%로 예대마진율은 6.43%를 기록했다. 하지만 이후 감소 추세를 나타내면서 2005년 평균 여신금리가 10.95%로 하락했고 수신금리는 5.04%를 나타내 예대마진율은 5.91%로 떨어졌다. 또 2006년 평균 여신금리 10.84%, 수신금리 5.37%로 예대마진은 5.47%를 나타내 더욱 감소 추세를 보였다. 이같은 예대마진 감소 추이는 지난해 더욱 심화된 양상을 나타냈다.
지난해 1월 평균 여신 금리 10.53%, 수신 금리 5.43%로 예대마진은 5.1%로 크게 줄어든 추이를 나타냈다. 이후 4월 평균 여신금리 11.03%, 수신 금리 5.48%로 예대마진은 5.55%를 나타내 다시 증가세를 보이기도 했지만 5월 바로 5.1%의 평균 예대마진을 기록해 다시 하락세를 띠었다. 예대마진은 6월과 8월 사이에 5.3%대를 나타냈지만 9월 4%대로 크게 떨어졌다. 9월 4.79%의 예대마진을 기록했으며 11월도 4.79%를 나타내 현재 예대마진은 4%대 중반을 상회하는 수준으로 하락세를 면치 못하고 있다. 예대마진이 점차 떨어지면서 저축은행들은 무리한 고금리 예금 경쟁에 부실 우려를 나타내고 있다.
A저축은행 관계자는 “저축은행들이 연말 수신확보를 위해 7% 중반을 향한 고금리 예금경쟁에 나서고 있지만 대출금리를 올릴 수 없는 상황이어서 예대마진율을 줄여서라도 유동자금 확보에 나서고 있는 것 같다”고 말했다. 또 이 관계자는 “이같은 고금리 예금 경쟁이 가열될 경우 점차 줄어들고 있는 저축은행의 예대마진은 더욱 악화돼 부실 위험을 고스란히 떠안게 될 것”이라고 말했다.
◆ 고금리 예금경쟁 상반기까지… 부실 적신호
한편, 예대비율은 높게 기록되고 있어 영업은 비교적 잘되고 있는 것으로 나타났다.
지난해 3월 수신대비 여신 비율은 92.1%였으며 6월 93.5%, 9월 94.5%, 11월 95.3%를 기록하면서 증가세를 나타내고 있다. 이는 수신도 잘되고 있으며 이에 따른 여신도 잘되고 있다고 업계에서는 분석하고 있다.
또한 고금리 예금 경쟁이 자칫 수신 규모의 증가로 이어지지 않을 것이 우려되기도 했지만 증시로 빠진 자금이 다시 저축은행으로 돌아오고 있어 당분간 고금리 경쟁은 지속될 것이란 전망도 나왔다.
실제로 지난해 11월 저축은행 업계의 총 수신은 48조8596억원으로 기록돼 전달보다 8842억원이 늘어나 지난해 최대 증가폭을 나타내기도 했다.
B저축은행 관계자는 “은행이 최근 각종 우대금리로 6% 후반까지 추격하고 있어 고금리 경쟁은 상반기까지는 계속될 것”이라면서 “현재 영업이 잘 되고 있어 간신히 버티고 있지만 금리가 8%대까지 지속적으로 오를 경우 예대마진은 더욱 나빠져 심각한 경영난으로 손을 드는 저축은행이 출현할 수도 있다”고 지적했다.
이에 따라 저축은행들은 고금리 대출시장에 적극적으로 진출할 것으로 전망되기도 하고 있다.
저축은행에서 보통 일반 담보대출의 경우 고정금리로 10% 안팎의 금리가 형성되지만 예대마진율을 높이기 위해 저축은행들은 고금리 신용대출 부문을 적극적으로 확대할 것으로 예상되고 있다.
C저축은행 관계자는 “현재 4%대까지 예대마진이 떨어지고 있는 상황에서 영업활성화 및 예대마진 확대를 위해 고금리 신용대출 부문의 확대를 심도있게 고려하고 있다”면서 “지난해에 시범적으로 신용대출 부문을 운용해본 결과 환경이 과거 대규모 부실로 이어졌던 때와 다르다는 것을 확인했다”고 분석했다.
고재인 기자 kji@fntimes.com




















