





정진완 우리은행장 / 사진제공 = 우리은행
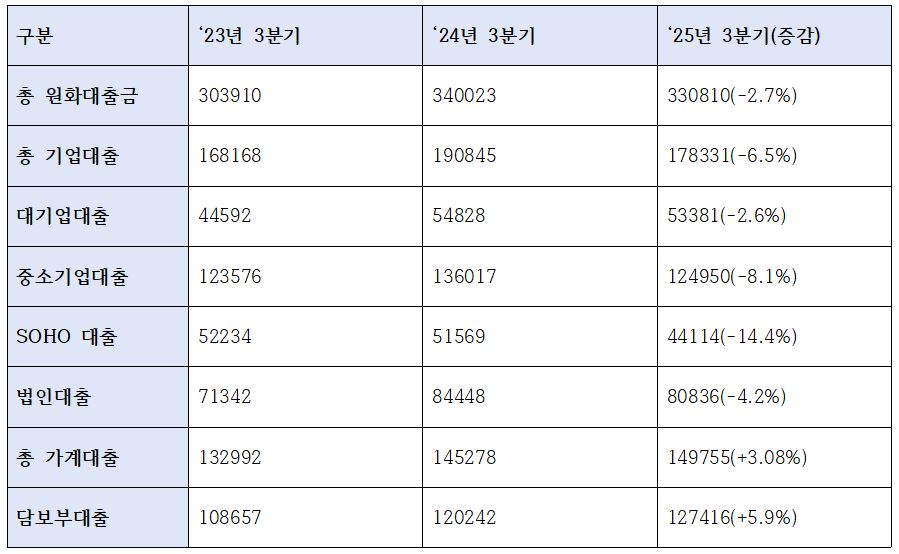
 정진완기사 모아보기 행장이 이끄는 우리은행이 3분기 자산 리밸런싱 작업 영향으로 기업대출 부문에서 전년대비 6.5% 역성장한 178조8330억원의 실적을 냈다.
대기업과 중소기업, 개인사업자(SOHO) 등 모든 분야에서 전년동기보다 성적이 하락했는데, 특히 SOHO 대출이 큰 폭으로 하락했다. 다만 자산 리밸런싱 효과로 순이자마진(NIM)은 전년대비 눈에 띄게 개선됐다.
우리금융그룹은 최근 5년간 80조 규모를 투입하는 생산적금융 프로젝트를 발표한 바, 우리은행의 주춤했던 기업대출도 이번 프로젝트를 통해 양적·질적인 반등에 나선다는 각오다.
기업대출 전년대비 6.5% 감소…생산적금융 프로젝트로 반등할까
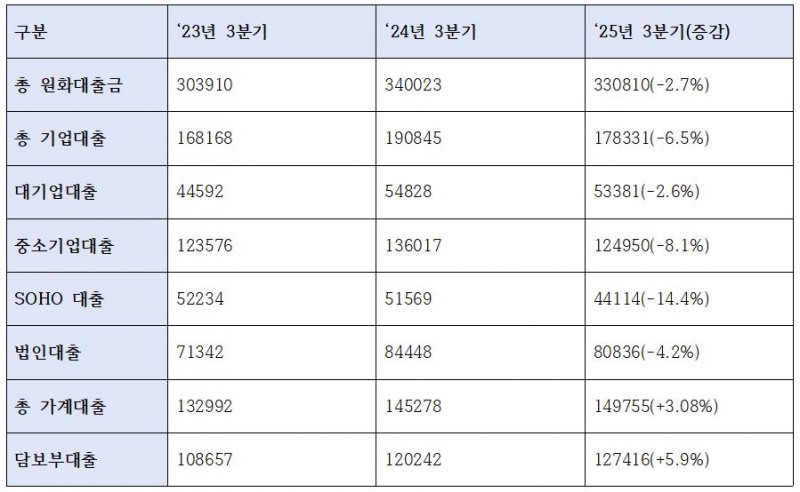
29일 진행된 우리금융그룹 실적발표에 따르면 우리은행은 3분기 누적 총 원화대출금으로 330조8100억원 규모를 공급했다. 이는 전년동기 대비 2.7%가량 줄어든 수치다.이 중 기업대출은 178조3310억원으로, 마찬가지로 전년동기 190조8450억원과 비교하면 6.5% 감소한 수치다. 대기업대출은 54조8280억원에서 53조3810억원으로 2.6%, 중소기업대출은 136조170억원에서 124조9500억원으로 8.1%씩 줄었다.
특히 중기대출 가운데 SOHO대출이 지난해 51조5690억원 규모에서 올해 44조1140억 규모로 14.4%나 줄어든 점이 눈에 띄었다.
우리은행은 그간 부동산업 등 담보가 큰 대출 위주로 쏠려있었던 포트폴리오를 재편하고, 반도체 등 첨단 제조업에 집중하는 자산 리밸런싱을 진행해왔다. 이를 통해 중장기적인 기업금융 성장 동력을 도모하겠다는 복안이다.
‘우리금융 편입’ 성대규 동양생명 대표, 보험·투자손익 후퇴…순익보다 ‘자본력’ [금융사 2025 3분기 실적]임종룡號 우리금융, 보험사 더해 3분기 실적 3위 '추격' [금융지주 3위 전선 요동]남기천號 우리투자증권, 3분기 누적 순익 212억원…IB-리테일 본격 영업 반영 성장 [금융사 2025 3분기 실적]진성원 우리카드 대표, PLCC·독자 결제망 강화해 외형 성장 지속… 건전성 방어 성공 [금융사 2025 3분기 실적]고병일號 광주은행, 기업여신 8.9% 확대…대기업대출 49% 급증하며 성장 견인 [금융사 2025 3분기 실적]
같은 기간 가계대출 규모가 145조2780억원대에서 149조7550억원대로 약 3%대 증가함에 따라, 총 원화대출금 중 가계대출 비중이 42%대에서 45%대로 높아졌다.
이 같은 국면을 해소하기 위해 지난달 우리금융그룹은 ‘미래동반성장 프로젝트’를 통해 기업대출 비중을 기존 50%대에서 60%대까지 확대하겠다는 방침을 세웠다.
미래동반성장 프로젝트에는 향후 5년간 생산적 금융에 73조원, 포용금융에 7조원 규모의 지원 계획이 담겼다. 구체적으로는 ▲가계·주담대 중심에서 생산적 금융으로 자금 흐름을 돌려 기업의 성장 잠재력과 국가 경쟁력 제고 ▲기업금융 명가로서의 경쟁력을 발휘해 기업과 동반성장 ▲금융 취약계층·소상공인을 위한 민생금융 실천과 금융소비자 보호 등 사회적 책임 실현 등의 내용이 포함됐다.
이성욱 우리금융 CFO는 실적발표 후 컨퍼런스 콜에서 “기업대출은 신성장산업 중심. 향후 정부 정책 방향에 따라, 가계대출 총량은 관리목표 내에서 조절되고 있다”며, “미래동반성장 프로젝트로 기업금융 경쟁력과 생산적 금융 자본을 확대할 것이며, 금융당국 자본규제 합리화 방향에 따라 자본여력을 확보하고 신사업 리스크 관리 강화를 건전성 훼손 없이 진행할 것”이라고 설명했다.

NIM 개선됐지만 영업이익 13%대 감소…비이자이익 3.2% 줄어
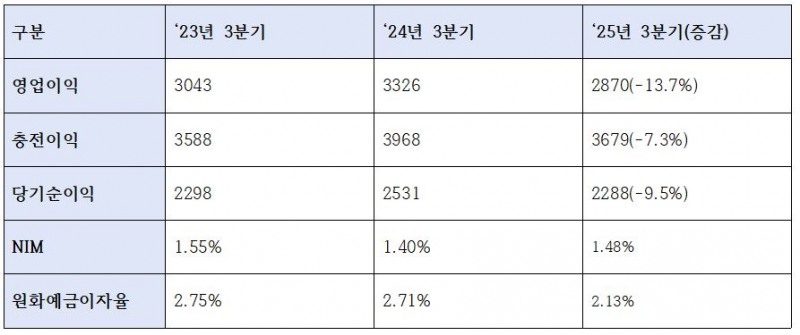
자산 리밸런싱 및 선제적 리스크 관리 효과로 우리은행의 3분기 NIM은 전년동기 대비 0.08%p 개선된 1.48%p를 기록했다.
순영업수익은 지난해 3분기 누적 6조6110억원에서 올해 3분기 6조7440억원으로 2% 늘었지만, 판매관리비가 2조6430억원에서 3조650억원으로 16% 늘어난 결과 영업이익은 3조3260억원에서 2조8700억원으로 13.7%나 줄었다. 당기순이익 또한 2조5310억원에서 2조2880억원으로 9.6% 감소했다.
이와 관련해 이성욱 CFO는 “3분기 실적에 변동성이 많았는데, 은행부분 담보가치 하락에 대비해서 540억원 정도의 충당금을 미리 적립하는 등 선제적 조치가 이뤄졌다”고 설명하는 한편, “올해 실시한 자산 리밸런싱과 선제적 리스크 반영을 통해 내년에는 안정적 수익창출을 기대한다”고 덧붙였다.
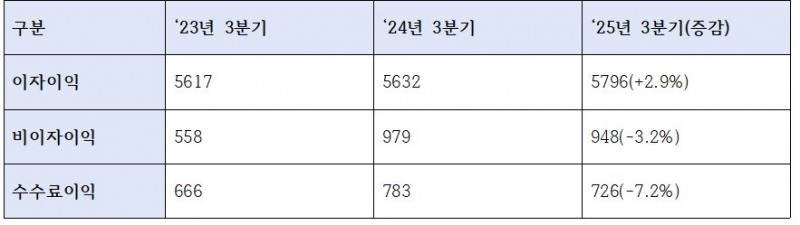
부문별로 살펴보면 이자이익은 지난해 5조6320억원에서 올해 5조7960억원으로 2.9%가량 늘었다.
반면 비이자이익이 9790억원에서 9480억원으로 3.2%가량 줄었는데, 이는 수수료이익이 7830억원에서 7260억원으로 7.2%가량 줄어든 곳에서 기인했다. 은행의 비이자이익을 늘리기 위해서는 비은행 계열사들과의 시너지 발휘가 필요한데, 새로 편입된 보험 계열사나 올해 힘을 실었던 증권 계열사들과의 협업이 필요할 것으로 보인다.
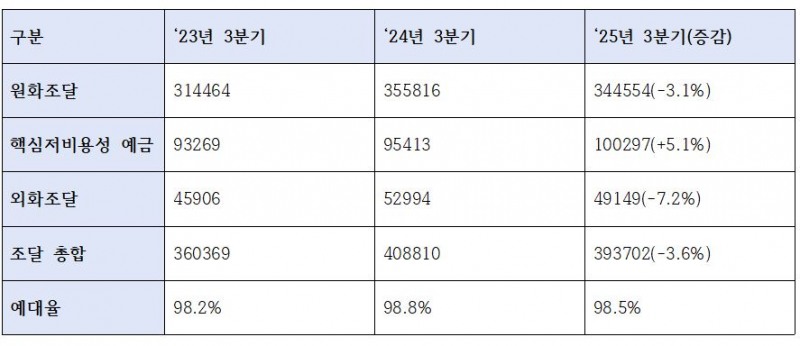

핵심 저비용성 예금 100조 돌파, 자산 리밸런싱 효과
조달의 경우 원화와 외화 조달이 모두 전년동기 대비 줄었다.
원화의 경우 지난해 3분기 누적 355조8160억원 규모에서 올해 344조5540억원으로 3.1%, 외화는 52조9940억원에서 49조1490억원대로 약 7.2% 감소했다. 그 결과 조달 총합은 408조8100억원 규모에서 393조7020억원 규모로 3.6% 줄었다.
다만 핵심저비용성 예금이 지난해 3분기 95조4130억원에서 올해 100조2970억원으로 5.1% 늘어나며 100조원을 넘긴 점은 고무적이다.
핵심저비용성 예금(저원가성 예금, 핵심성 예금)은 은행이 낮은 비용으로 자금을 조달할 수 있는 예금으로, 주로 이자율이 매우 낮은 보통예금, 가계당좌예금, 별단예금 등 수시입출식 예금의 일종이다. 해당 예금이 늘면 은행의 조달비용이 줄어들 수 있어 은행의 수익성 확보에 도움이 된다.
우리은행은 그간 꾸준한 자산 리밸런싱을 통해 건전성 및 자본비율 개선에 힘써온 바, 조달 부문에서도 이 같은 노력의 결과가 나오고 있는 것으로 해석된다.
BIS비율 17%대 진입했지만 건전성 관리 여전한 숙제
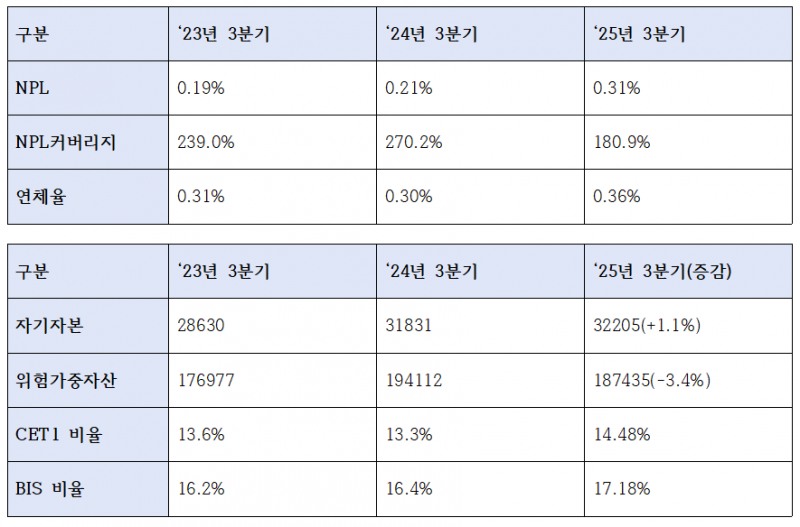
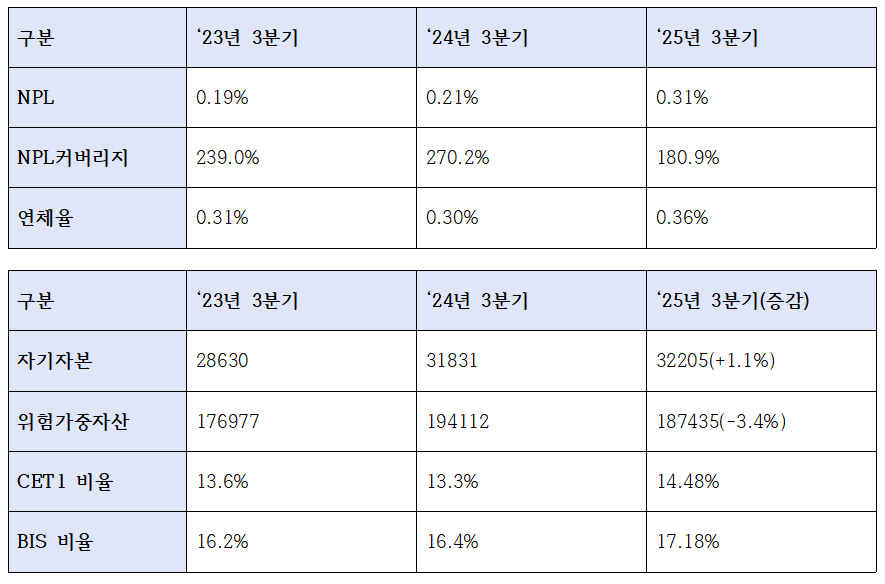
예대율은 98.8%에서 98.5%로 하락했다. 예대율은 예금 잔액 대비 대출 잔액의 비율로, 우리은행의 포트폴리오 개선으로 재정안정성이 늘었다는 의미로도 해석이 가능하다.특히 이 기간 우리은행은 자기자본은 전년대비 1.1% 늘고, 위험가중자산은 3.4% 감소하며 BIS비율이 17.18%까지 올랐다. 우리은행의 자산 리밸런싱으로 인한 자본적정성 개선이 성공적으로 이뤄지고 있음을 보여주는 대목이다.
반면 고정이하 여신은 지난해 3분기 0.21%에서 올해 0.31%로 크게 올랐고, NPL커버리지 비율도 270.2%에서 180.9%로 떨어졌다. 같은 기간 연체율 역시 0.30%에서 0.36%로 올랐다.
다만 우리은행의 대출 포트폴리오 중 가계대출은 85.1%, 중소기업대출은 89.7%, SOHO 대출은 94.9%가 담보대출로 잡혀있어 당장 NPL비율 상승으로 인한 리스크는 크지 않을 전망이다. 이들 중 부동산담보대출 비중이 가계 52.8%, 중기 75%, SOHO 81.9% 전체 대출 중 가장 많았다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















