






◇ 우리은행 ROE 전년 동기比 4.82%p↑
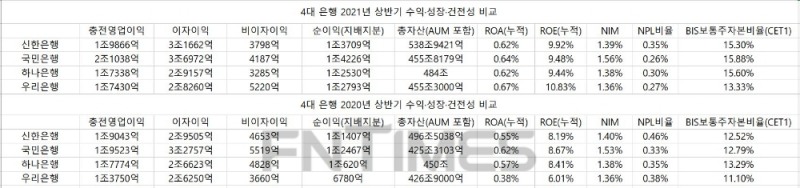
4일 한국금융신문이 4대 은행(신한·KB·하나·우리)의 올해 상반기 경영실적을 분석한 결과 우리은행의 ROE는 전년 동기 대비 무려 4.82%포인트 올라 10.83%으로 집계됐다.
ROE는 당기순이익을 자본총계로 나눈 값으로 투입한 자기자본이 얼마만큼의 이익을 냈는지를 나타낸다.
이는 지난 2019년 상반기 11.29%를 기록한 뒤 약 2년 만에 10%대를 넘긴 것으로 4대 은행 가운데 유일한 두 자릿수다.
우리은행 다음으로 ROE가 높은 곳은 신한은행이었다. 신한은행의 ROE는 전년 동기보다 1.73%포인트 오른 9.92%를 기록했다. 국민은행의 ROE는 0.81% 증가한 9.48%로 3위에 그쳤다. 하나은행은 1.03%포인트 반등했지만, 9.44%로 가장 낮은 수준이었다.
ROA도 우리은행이 0.67%로 가장 높았다. 전년 동기 대비 0.29%포인트 오르며 신종 코로나바이러스 감염증(코로나19) 확산으로 최악의 실적을 기록했던 지난해 부진을 씻어냈다. 지난해 상반기 우리은행 ROA는 0.38%로 4대 은행 중 유일하게 0.5%를 넘기지 못했었다.
ROA는 당기순이익을 자산총액으로 나눈 수치로 총자산을 이용해 얼마나 많은 이익을 창출했는지 측정하는 지표다.
2위는 국민은행으로 지난해 상반기보다 0.02%포인트 오른 0.64%를 기록했다. 신한은행과 하나은행은 0.62%로 나타났다. 1년 전에 비해 신한은행은 0.07%포인트, 하나은행은 0.05%포인트 상승했다.
상반기 높은 수익성을 보인 우리은행은 올 상반기 판매관리비나 대손충당금 등 나가거나 아껴야 할 비용은 줄이고, 영업력은 높이는 등 수익구조를 개선한 게 좋은 결과로 이어졌다고 분석했다. 특히 비이자이익이 지난해 상반기보다 무려 42.6% 오른 5220억원을 기록하며 호실적 밑바탕을 만들었다. 4대 은행 중 유일하게 1년 전에 비해 비이자이익 상승을 나타냈다.
우리은행 관계자는 “지난해에 회계상 쌓을 수 있는 최대한도로 충당금을 쌓았기 때문에 비용 요인은 크게 감소했다”며 “앞으로 리스크 관리 등 자산 건전성 개선에도 지속적으로 힘을 쏟아 일회성 효과에 그치지 않고 지금의 수익 창출력을 유지해 나갈 것”이라고 덧붙였다.
반면, 상반기 순이자마진(NIM)은 국민은행이 직전 1분기와 동일한 1.56%를 이어가며 4대 은행 중 가장 높았다. 다음으로 신한은행(1.39%), 하나은행(1.38%), 우리은행(1.36%)이 뒤를 이었다. 신한은행은 지난해 상반기보다 0.01%포인트 떨어졌고, 하나은행과 우리은행은 같은 수준을 유지했다.
상반기 지배지분 기준 순이익도 국민은행이 전년 동기(1조2467억원) 대비 14.10% 늘어난 1조4226억원으로 1위를 기록했다. 신한은행의 순이익은 20.18% 증가한 1조3709억원으로 국민은행 다음으로 가장 많았다.
우리은행은 순이익 규모는 1조2793억원으로 3위였지만, 상승 폭이 가장 컸다. 1년 전에 비해 88.69% 오르며 높은 수익률을 증명했다. 같은 기간 하나은행은 17.99% 증가한 1조2530억원을 거뒀다.
◇ 이자이익 국민은행 1위…저비용성 예금 증대
4대 은행의 실적 호조에는 최근 시장금리가 오르며 대출 이자 수익이 증가한 것과 낮은 예금 금리의 저 원가성 자금이 늘어난 것이 주요하게 작용했다.
특히 중소기업 대출 중심으로 이익이 불었다. 지난해부터 금융당국이 가계대출 관리에 들어가며 기업여신에 눈을 돌린 것으로 풀이된다.
국민은행의 상반기 이자이익은 지난해 상반기(3조2757억원)보다 12.9% 늘어난 3조6972억원으로, 4대 은행 중 가장 많았다. 원화대출금은 301조5000억원이다. 전년 동기(287조2000억원) 대비 4.98% 성장했다. 중소기업 대출이 6개월 전보다 3.5% 늘었다.
신한은행도 중소기업 대출이 7.6% 오르며 이자이익이 지난해 상반기보다 7.31% 증가한 3조1662억원을 거뒀다. 하나은행과 우리은행 역시 각각 중소기업 대출이 지난해 말보다 5.9%, 8.6% 늘며 이자이익이 확대됐다. 하나은행의 이자이익은 9.52% 오른 2조9157억원, 우리은행은 7.66% 증가한 2조8260억원이다.
아울러 이자 금리가 0.1% 수준인 수시입출금식 예금 등 저 원가성 예금 비중을 늘리며 신종 코로나바이러스 감염증(코로나19) 장기화에 따른 수익성 악화에 대응했다.
국민은행은 저금리성 예금으로 분류되는 유동성 핵심예금이 지난해 말보다 6.8% 늘었다. 162조1000억원이 핵심예금으로, 총 예수금 304조1000억원 중 절반을 넘는 수준이었다. 핵심예금은 월급통장처럼 입출금이 자유롭고 연 0.1~0.3% 정도 낮은 이자가 제공된다. 반면 은행 비용 부담이 큰 저축성 예금은 6개월 전에 비해 2.7% 줄었다.
신한은행도 요구불예금 등 핵심예금이 같은 기간 11.4% 늘면서 예수금의 54.4%까지 확대됐다. 저축성예금은 5.1% 축소됐다. 우리은행과 하나은행 역시 정기예금 등 저축성 예금을 저 원가성 예금으로 전환하며 이자이익을 늘리는 모습이었다.
상반기 우리은행 핵심 저비용성 예금은 지난해 말보다 10.6% 많아진 113조5230억원이었다. 반면 저축성예금은 2% 감소했다. 하나은행은 저축성 정기예금 비중도 2.7% 늘렸지만, 핵심 저금리성 예금과 수시입출식 저축성예금(MMDA)이 각각 12.8%, 7.9% 더 큰 폭으로 올랐다.
◇ 코로나 장기화에도 자산 건전성 ‘양호’
코로나19 장기화 여파에도 4대 은행은 높은 수준의 건전성을 유지했다.
자산 건전성을 고정이하여신(NPL) 비율 기준으로 보면 신한은행이 상대적으로 우세했다. 국민은행의 상반기 기준 NPL 비율은 0.26%로 4대 은행 가운데 가장 낮았다. 우리은행은 0.27%, 하나은행은 0.30%, 신한은행은 0.34%였다. 부실채권을 뜻하는 NPL 비율은 낮을수록 자산 건전성이 양호하다는 뜻이다.
NPL 비율은 국민은행(-0.07%포인트), 우리은행(-0.11%포인트), 하나은행(-0.05%포인트) 신한은행(-0.11%포인트)로 모두 전년 대비 하락세를 나타내며 양호한 건전성을 보였다.
자본적정성을 보면 바젤3 기준 보통주자본비율(CET1)도 국민은행이 15.88%로 가장 높았다. 하나은행은 15.60%, 신한은행은 15.30%, 우리은행은 13.33%다. 모두 전년 동기 대비 상승세다. CET1은 세계 각 나라가 금융기관의 안정성을 측정하는 지표로 사용하고 있다.
금융사의 덩치를 나타내는 총자산은 신한은행이 가장 많았다. 신한은행의 6월 말 기준 총자산은 538조9421억원으로 전년 동기(496조5038억원) 대비 8.55% 증가했다. 하나은행의 총자산은 484조원으로 7.56% 확대됐다. 국민은행은 455조8179억원, 우리은행은 455조3000억원으로 각각 7.17%, 6.65% 불었다.
임지윤 기자 dlawldbs20@fntimes.com





















