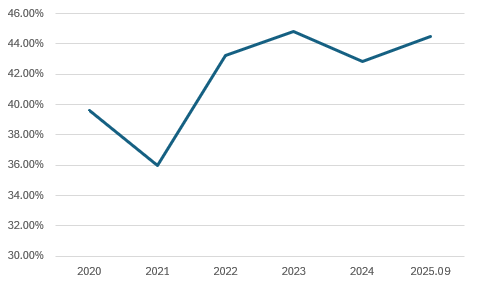
롯데지주 단기차입금 비중 추이./출처=한국금융신문, 딥서치
24일 투자은행(IB) 업계에 따르면 롯데지주는 이날 1500억원 규모 공모 회사채 발행을 위한 수요예측을 진행한다. 만기는 2년물(800억원)과 3년물(700억원)로 구성됐으며 수요예측 결과에 따라 최대 2500억원까지 증액 발행한다.
희망금리밴드는 만기별 개별민평금리 평균에 각각 -30~+30bp(1bp=0.01%포인트)를 가산해 제시했다.
롯데지주 회사채 발행에서 대표주관사만 우려 7곳(대신증권, 신한투자증권, 키움증권, 한국투자증권, KB증권, NH투자증권, 삼성증권)이다. 단순 인수업무만 담당하는 곳은 우리투자증권과 미래에셋증권 뿐이다. A+급에서 1500억원 규모를 7개 주관사가 담당한다는 점은 그 자체로 이번 딜의 성격을 고스란히 드러낸다.
대표주관사는 시장 수급 상황 등으로 고려해 물량과 희망금리밴드 등을 결정한다. 단순 인수업무나 공동대표주관사와 달리 그 책임이 상대적으로 크다. 그만큼 롯데지주 회사채 발행에 발행사나 주관사들이 상당히 공을 들이고 있는 상황이다.
롯데지주 조달 난이도 자체가 높기 때문이다. 시장에서 롯데지주 회사채 금리는 A+ 등급 민평금리 평균 대비 높게 형성돼 있다.
롯데지주 금리가 높은 이유 중 하나로 낮은 시장 신뢰다. 롯데지주는 물론 롯데그룹 계열사들은 전반적으로 사모 의존도가 높은 편이다. 사모조달은 공모조달 대비 절차가 간편하고 편리하다는 장점이 있다.
하지만 롯데그룹 계열사들은 사모채, 장기 기업어음(CP)을 통해 수요예측 자체를 회피하는 경향이 강했다. 이러한 거래가 빈번히 일어나면서 시장에서는 ‘롯데’라는 간판에 대한 부정적 인식이 확대됐다. 심지어 롯데그룹은 국내 시장금리를 왜곡하는 주범으로 낙인이 찍히기도 했다.
롯데지주, 자금통제 능력 확인 절실
롯데지주의 단기차입금 비중은 지난 2020년말 39.62%였다. 코로나19 팬데믹 여파로 2022년에는 43.24%로 확대됐다. 작년 3분기 말에는 44.50%(리스부채 제외)를 기록해 단기성 차입금에 대한 관리가 필요한 상황이다.한편, 롯데지주는 지난 2024년과 2025년에 걸쳐 6750억원 규모 신종자본증권을 모두 사모 형태로 발행했다. 신종자본증권은 자본으로 인정되기 때문에 부채로 집계되지 않는다.
지난 2023년말 부채비율은 139.4%였다. 작년 3분기말에는 156.1%로 확대됐다. 신종자본증권 발행에도 부채 압박이 지속적으로 높아지는 것이다.
코리아세분, 롯데자산개발 등 주요 자회사에 대한 손상차손, 롯데글로벌로비스 파생상품 평가손실 등이 자본을 축소시키는 탓이다.
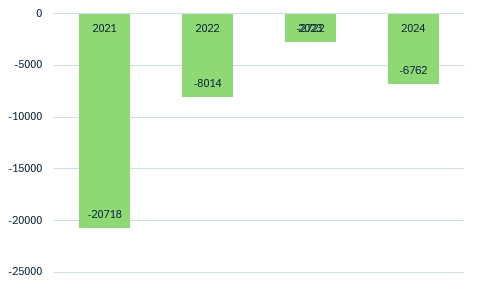
롯데지주 잉여현금흐름(FCF) 추이./출처=한국금융신문, 딥서치
그 결과 잉여현금흐름(FCF) 역시 마이너스가 지속되고 있다. FCF 마이너스에는 배당도 한 몫하고 있다. 전반적으로 자금통제가 이뤄지지 않는 모습이다.
공모채 시장 노크의 역설
통상 사모 시장에서 자금을 조달하는 기업이 공모 시장을 찾으면 ‘자신감’이 붙은 것으로 표현된다. 공모 시장은 말 그대로 공개 시장이기 때문에 거래 조건과 결과가 고스란히 드러나기 때문이다.하지만 롯데지주는 그 상황이 반대라는 평이 나온다. 현 상황에서 단기성차입금을 늘리는 것은 부담이다. 자회사로부터 발행하는 배당도 아직은 불확실성이 남아있다.
결국 만기를 최대한 늘리면서도 대규모 자금을 유치하기 위해서는 결국 공모 시장밖에 없다. 수요예측을 회피하는 방식에 대해 시장에서는 많은 경고음이 나왔지만 롯데그룹은 아랑곳하지 않았다. 이러한 부분들이 상당수 누적돼 있다는 점은 이번 공모에서 약점으로 작용할 수 있다.
투자은행(IB) 관계자는 “사모 발행이 절대 나쁜 것은 아니며 필요에 따라 빠르게 자금을 조달할 수 있는 수단”이라면서도 “롯데그룹이 전반적으로 수요예측 회피 성향이기 때문에 시장 신뢰도는 약한 편”이라고 말했다. 그는 “이번 공모 조달이 재무안정성 확보에 따른 것이 아닌 사모 조달 한계로 인한 선택이라는 점이 약점이 될 수 있다”고 덧붙였다.
이성규 한국금융신문 기자 lsk0603@fntimes.com