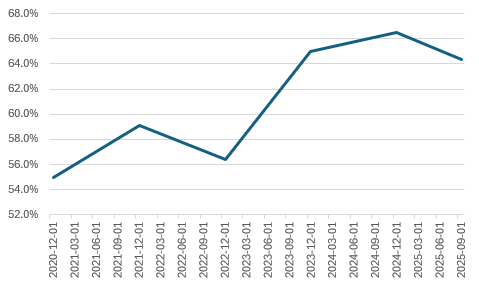
하이트진로 단기차입금 비중 추이./출처=한국금융신문, 딥서치
23일 투자은행(IB) 업계에 따르면 이날 하이트진로는 800억원 규모 공모 회사채 발행을 위한 수요예측을 진행한다. 만기는 2년물(300억원)과 3년물(500억원)로 구성됐으며 수요예측 결과에 따라 최대 1500억원까지 증액 발행한다.
희망금리밴드는 만기별 개별민평금리 평균에 각각 -30~+30bp(1bp=0.01%포인트)를 가산해 제시했다. 조달한 자금은 전액 채무상환에 쓸 계획이며 대표주관 업무는 하나증권, 신한투자증권, KB증권이 공동으로 담당한다.
하이트진로는 지난해 2월 800억원 공모채 발행 수요예측에서 1조2000억원에 달하는 수요를 끌어 모았다. 당시 3년물(600억원)과 5년물(200억원)로 트렌치를 구성했다. 3년물에는 7490억원, 5년물에는 4440억원이 몰렸고 결정금리도 각각 -20bp, -49bp로 결정되는 등 초흥행에 성공했다.
하지만 하이트진로는 최대 증액 한도(1500억원)를 하회하는 1200억원(3년물 820억원, 5년물 320억원) 발행으로 제한했다. 무작정 부채 규모를 확대하기 보다 억제하는 것이 긍정적이지만 그만큼 하이트진로가 자금조달에 신중했다는 의미다.
홀딩스 ‘부양’, 신용등급 상향과 ‘거리두기’
하이트진로는 국내 시장에서 안정적인 영업기반을 갖고 있다. 주류 산업은 브랜드 선호에 따른 유행이 민감하지 않기 때문이다. 유통망 자체도 업체별로 고착화돼 있어 신규 침투도 어렵다.수익성이 급감할 가능성은 없지만 사회적으로 주류를 소비하는 경향이 줄면서 수익성에 대한 고민이 커질 수밖에 없다.
하이트진로의 작년 3분기 말 기준 매출액은 전년동기대비 2.2% 감소한 1조9289억원, 영업이익은 2.8% 줄어든 1816억원을 기록했다. 내수부진과 사회변화 등을 고려하면 크게 우려할 수준은 아니다.
정작 부담이 되는 부분은 배당이다. 모회사인 하이트진로홀딩스는 과거 하이트진로 인수 과정에서 재무적투자자(FI)와 컨소시엄을 구성해 자금을 모았다. 부채부담이 크게 늘어난 상황에서 지주사인 홀딩스가 기댈 수 있는 부분은 하이트진로의 배당뿐이다.
실제로 하이트진로는 매년 500억~600억원가량 주주환원과는 거리가 먼 배당을 지속하고 있다. 신용평가사들이 하이트진로 신용등급 평가 시 홀딩스 부채와 합산해 신용등급을 평가하는 이유다.
하이트진로 회사채(2년물, 3년물)는 유통시장에서 A+급 평균금리 대비 약 20bp 낮은 수준에서 형성돼 있다. 금리 수준만 보면 AA-지만 모회사에 대한 지원이 발목을 잡고 있는 셈이다.
낮은 수익성…늘어나는 조달비용
하이트진로가 공모채 수요예측에서 초흥행을 거뒀지만 증액을 제한한 이유는 다름 아닌 조달비용이다.하이트진로의 이자지급액은 2021년 306억원에서 지난 2024년 494억원까지 늘었다. 같은 기간 단기성차입금 비중은 59.1%에서 66.5%로 확대됐다. 작년 3분기말 기준 단기성차입금 규모(6351억원)와 비중(64.4%)은 소폭 낮아졌다.
하지만 전체 차입 규모 자체가 유지되면서 이자 비용 총액 변동도 미미한 수준이다. 차입만기를 늘리는 것도 방법이지만 금리가 치솟는다.
중요한 것은 전체 자금조달 비용이 증가다. 기업은 크게 자본과 부채 형태로 자금을 조달한다. 이 과정에서 발생하는 대표적인 비용이 배당과 이자다.
하이트진로 배당금은 2023년 557억원에서 2024년 661억원으로 증가했다. 자본을 통한 조달비용이 4.89%에서 5.84%로 확대된 것이다. 이는 부채를 통해 조달하는 비용(4.58%)을 상회한다.
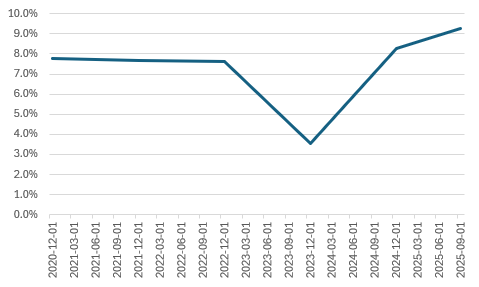
하이트진로 ROIC 추이./출처=한국금융신문, 딥서치
지난 2023년 3.5%에 불과했던 투하자본수익률(ROIC)은 2024년 8.3%로 상승해 이전 수준을 회복했다. 다행스러운 일이지만 오는 2027년까지 최소 약 500억원 수준(주당 700원) 배당이 확정돼 있다.
이번 공모채 발행은 시장 금리 고려 시 약 3.6~3.8%로 예상된다. 차환대상 금리는 2.1%, 4.0%로 조달에 따른 큰 폭의 이자부담 감소는 쉽지 않다.
최고의 방어는 공격…투자 부담 불가피
하이트진로는 전체 조달비용 부담을 드라마틱하게 낮추기 어려운 만큼 둔화되는 수익성을 끌어올려야 한다.하이트진로는 평택 통합물류센터, 청담동 부지 매입에 이어 베트남 소주 생산공장 등 대규모 투자를 계획중이다. 이 과정에서 차입금 확대와 조달비용 부담은 불가피하지만 선택의 여지는 없다.
재무구조를 유동적으로 움직일 수 있는 탄력성 또한 제한적이기 때문이다. 물류 효율화는 물론 해외 진출을 통해 비용은 줄이고 매출을 늘려야 하는 것이다.
투자은행(IB) 관계자는 “이전까지는 낮은 도수의 술을 만들어 대응했지만 음주 문화 자체가 축소되면서 주류 업계 전반 방어가 쉽지 않다”며 “비용 축소도 한계가 있기 때문에 대안은 해외 시장 뿐”이라고 말했다. 그는 “장기물 등 만기확대보다는 단기물 위주 차환에 집중할 것”이라고 덧붙였다.
이성규 한국금융신문 기자 lsk0603@fntimes.com