





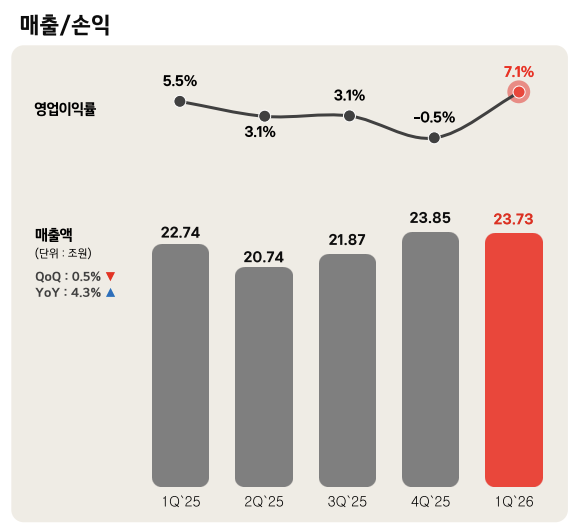
LG전자 실적 추이./출처=LG전자 IR자료
12일 금융투자업계에 따르면 이날 LG전자의 주가는 장중 전일 대비 24.76%까지 상승한 19만5000원을 기록했다. 지난 2021년 기록한 역사적 고점(19만3000원)을 뛰어넘은 순간이었다.
지난해 LG전자 주가는 9만2000원으로 거래를 마쳤다. 올해부터 본격적으로 주가가 오르기 시작했지만 인공지능(AI)과 반도체 산업에 이목이 집중되면서 주목을 받지 못했다.
올해 1분기 LG전자는 어닝서프라이즈를 기록했다. 2025년 연간 영업이익이 직전 연도 대비 27.5% 감소해 부진한 흐름을 보였던 것과 대조적으로 2026년 1분기 매출액 23조7000억원, 영업이익 1조6737억원이라는 역대급 성적표를 받았다.
여기에 미래 유망 산업으로 꼽히는 로봇 사업 가시화가 기업가치를 끌어올리는 요인 중 하나로 작용했다. 호실적과 미래성장 기대감이 투심에 긍정적으로 작용했다는 평가다.
하지만 이러한 평가는 LG전자의 체질 개선을 제대로 표현하는 것이 아니다. 특히 ‘기대감’은 시장 수급 영향이 크기 때문에 현실화되지 않을 경우 투자자에게는 독이 된다.
사업부문 간 연결고리, ‘판매+서비스’ 플랫폼 진화
LG전자 실적 개선의 일등 공신은 가전(HS)과 전자(VS) 사업본부다. HS 사업본부는 성수기 효과와 더불어 프리미엄 제품 및 보급형 제품을 동시에 공략하는 투트랙 전략이 주효했다.주목할 부분은 ‘가전 구독 사업’이다. 올해 1분기 구독 사업 매출은 전년 동기 대비 15% 성장해 고수익을 창출하는 핵심 비즈니스로 자리 잡았다.
VS 사업본부 역시 매출액과 영업이익 모두 역대 최대 수준을 기록했다. 안정적인 전장 수주 잔고를 기반으로 고부가 제품 중심 믹스 개선, 원가 구조 혁신이 가시적 성과를 낸 결과다.
MS(미디어 엔터테인먼트 솔루션) 사업본부도 계절적 비수기에도 불구하고 프리미엄 TV 판매 호조, webOS 플랫폼 매출 확대 등으로 전년 대비 흑자전환에 성공했다.
각 사업부를 연결해서 보면 LG전자가 어떤 전략을 추구하고 있는지 극명히 드러난다. 제품 판매 자체에 그치지 않고 그 이후에도 지속적인 수익을 창출하는 서비스화가 핵심이다.
그 중심에는 webOS 플랫폼이 있다. LG전자에 다르면 전 세계 2억 대 이상의 LG스마트 TV에 webOS가 탑재돼 있다. 이는 콘텐츠, 광고 등 서비스 수익을 창출하는 강력한 무기가 됐다. 비하드웨어 매출 비중을 끌어올려 제조업이라는 틀에서 벗어나고 있는 것이다.
이렇게 성공한 가전 구독 모델을 아시아를 넘어 중동까지 확산시키면서 체질 변화와 성장이라는 두 마리 토끼를 잡았다.
또 다른 변화는 B2B(기업 간 거래) 사업 확대다. 전체 매출에서 전장과 상업용 에너솔루션 부문이 차지하는 비중은 36%다. 한편, 가전사업은 B2C(기업 개인 간 거래) 중심이다. B2B 혹은 B2C 한쪽에 치중하는 사업구조는 대외변화 등에 대응이 상대적으로 어렵다. LG전자는 B2B 사업을 확대해 수익안정성을 확보한 것이다.
스마트 라이프 솔루션, FCF 개선 일등 공신
올해 1분기 LG전자의 호실적은 하루 아침에 이룬 것이 아니다. 고객은 상품을 통해 고도화된 경험을 추구한다는 점을 주목해왔다. 제품 판매에서 고객과 관계를 끝내지 않고 제품 사용 전 기간에 걸쳐 지속적인 케어와 새로운 가치 제공을 고심했다.이전부터 제조업의 한계를 벗어나기 위해서 노력해왔다는 의미다. 쉽게 말해 경기 변동에 민감한 하드웨어 판매 방식을 보완하는 목적이었다.
제조업은 대규모 자본적지출(CAPEX)이 동반된다. 그만큼 현금흐름 자체에는 부정적 영향을 미치고 기업가치 제고도 어려워진다.
하지만 LG전자가 CAPEX 자체를 줄인 것은 아니다. 한국금융신문이 자체 구축한 AI 데이터플랫폼 ‘더 컴퍼스(The COMPASS)’에 따르면 LG전자 CAPEX는 2024년 3조6680억원(무형자산 포함)에서 2025년 3조9074억원으로 늘었다.
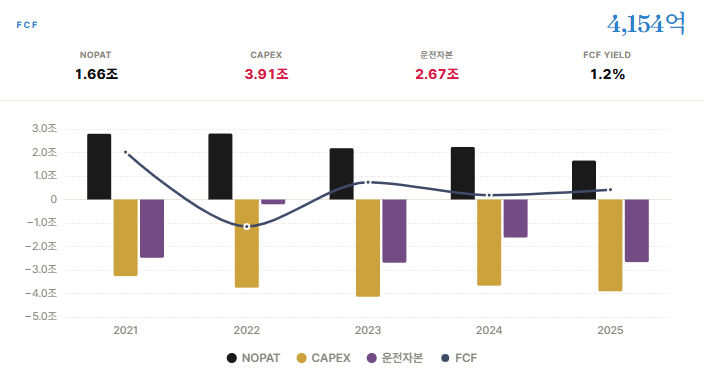
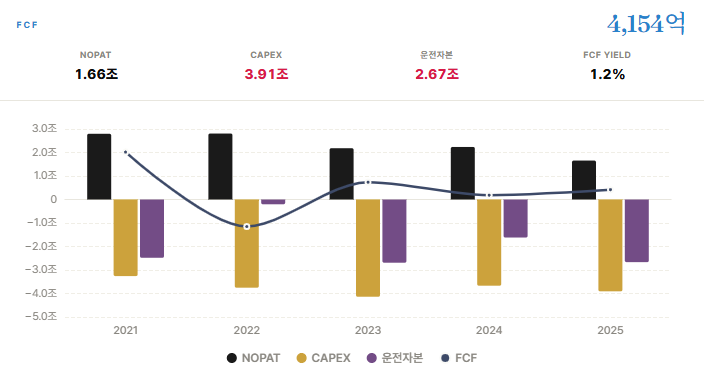
같은 기간 잉여현금흐름(FCF: 감가상각비 차감)는 1859억원에서 4154억원으로 크게 증가했다. 이 기간동안 영업이익은 3조4197억원에서 2조4784억원으로 줄었다는 점을 고려하면 이미 상당부분 현금흐름 통제가 이뤄졌다는 의미다.
영업자산으로 벌어들인 이익을 나타내는 지표인 투하자본수익률(ROIC)은 2024년 6.8%에서 4.9%로 줄었다. 하지만 FCF 개선과 플랫폼을 중심으로 한 가전 구독 서비스 확대 등을 고려하면 ROIC의 상승도 기대된다.
최근 주가 상승으로 가중평균비용(WACC)이 크게 오르고 있지만 이번 1분기 호실적과 체질 및 FCF 개선 등은 투자자들의 기대를 충족시킬 수 있을 전망이다.
투자은행(IB) 관계자는 “LG전자가 과거 SK하이닉스를 인수할 기회를 놓쳤다며 비판하는 주체들이 많다”며 “모든 기업이 AI나 반도체 사업을 할 수 없고, 각자 영역에서 안정적 성장을 모색하는 것이 중요한데 편협적인 시각이 LG전자 기업가치를 평가절하한 것”이라고 지적했다. 그는 “LG전자 주가가 크게 올랐지만 이제 막 PBR 1배를 넘어선 수준으로 체질 개선을 통한 성장을 지속적으로 보여준다면 그 가치를 충분히 인정받을 것”이라고 평가했다.
이성규 한국금융신문 기자 lsk0603@fntimes.com


















