





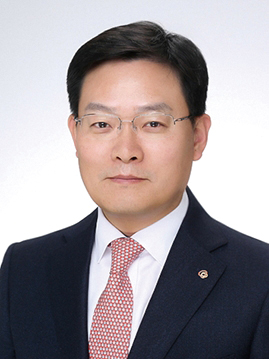
▲ 손재일 한화시스템 대표이사
작년 11월 신용등급 상향
한화시스템 주가는 지난해 1월 2일 2만3,900원에서 12월 30일 5만4,400원으로 127.62% 상승했다. 그런데 올해 들어 상승세는 더 가팔라졌다.2026년 1월 2일 5만5,300원으로 시작한 주가는 약 한 달 만인 2월 4일 12만3,000원을 기록하며 122.42% 증가했다. 불과 한 달 만에 지난해 1년 치 수익률을 달성한 셈이다. 시가총액도 10조4,472억 원에서 23조2,371억 원으로 두 배 이상 불어났다.
다만, 지난 20일 종가 기준으로 11만6,500원을 기록하며 다소 조정에 들어가기는 했지만 여전히 강한 상승세를 유지하고 있다.
이런 주가 상승 기저에는 탄탄한 재무 신뢰도가 자리 잡고 있다. 한화시스템 기업 신용등급은 꾸준히 우상향해왔다. 2008년 ‘A/안정적’으로 시작해 2010년 ‘AA-/안정적’으로 상향됐고, 이를 약 16년간 유지하다가 지난해 11월 ‘AA/안정적’으로 다시 상향됐다.
지난 1월에는 채무 상환과 폴란드 수출용 K2 전차 조준경 관련 물품 대금 지급 등을 위해 4,000억 원 규모 회사채를 발행했는데, 이때도 ‘AA/안정적’ 등급을 유지했다. 방산 부문 수요 확대에 따른 외형 성장세와 계열사 IT 수요 기반의 우수한 사업 안정성이 등급 유지 근거로 제시됐다.
올해 거침없는 주가 흐름과 달리 지난해 실적은 다소 부진했다. 한화시스템은 지난해 연결기준 매출 3조6,641억 원, 영업이익 1,236억 원을 기록했다. 매출은 전년 대비 30.69% 증가했지만 영업이익은 43.67% 감소했다.
수익성 발목을 잡은 주된 원인은 지난해 신규 자회사로 편입된 필리조선소였다. 한화시스템은 미국 법인 HS USA 홀딩스를 통해 필리조선소 지분 60%를 보유하고 있다.
2024년 12월 인수를 완료했으며, 지난해 1분기부터 한화시스템 실적에 합산되기 시작했다. 필리조선소는 지난해 영업손실 1,600억 원을 기록했고, 합병 과정에서 발생한 기업인수가액 배분(PPA) 상각비 약 310억 원도 반영됐다.
본업은 탄탄했다. 방산 부문은 폴란드 K2 전차 사격통제시스템과 아랍에미리트(UAE)·사우디아라비아에 공급하는 중거리 지대공 유도무기(M-SAM)용 다기능 레이더(MFR) 등 대형 수출 사업의 본격적인 매출 반영에 힘입어 지난해 2조4,338억 원을 기록했다. 이는 전년 대비 약 16% 증가한 수치다. 영업이익은 35% 늘어난 2,275억 원을 기록했다.
ICT 부문은 다소 주춤했지만 전년과 비슷한 수준을 유지했다. 한화에어로스페이스 스마트 플랜트 구축 사업을 수행했음에도 불구하고 매출은 전년 대비 6% 감소한 6,526억 원을 기록했고, 영업이익은 전년 대비 0.18% 감소한 560억 원에 그쳤다.
“필리조선소가 올해는 효자”
지난해 수익성을 저해했던 필리조선소가 올해 들어 주가를 끌어올리는 핵심 동력으로 탈바꿈했다. 기존 지상방산 부문에 더해 조선 부문까지 통합된 수혜에 대한 기대감이 커졌기 때문이다. 이로써 한화시스템은 국내 방산 기업 중 드물게 조선과 지상방산 수출 모멘텀을 동시에 누릴 수 있는 위치에 섰다.특히 마이클 쿨터 한화디펜스 USA CEO가 지난달 초 밝힌 내용이 시장 주목을 끌었다. 트럼프닫기
 트럼프기사 모아보기 행정부 측과 수상함·잠수함·무인 함정 제조를 위한 잠재적 계약을 협의하고 있다는 사실이 공개된 것이다.
필리조선소 도크 용량 확대를 위해 연방·지방 관계자들과 부지 확보를 논의 중이며, 현재 활용도 낮은 인접 도크에 대한 접근권 확보까지 협의 중이라는 구체적 내용도 전해졌다.
같은 날 한화디펜스 USA가 한화시스템, 해벅(Havoc) AI 등과 함께 30억 달러(약 4조3,545억 원) 규모 미 해군 자율 수상함(ASV) 프로그램 공동 개발 협약을 체결한 것도 영향을 미쳤다. 필리조선소가 관련 함정 생산 거점으로 검토된다는 소식이 전해지자, 다음 날 한화시스템 주가는 전일 대비 27.53% 급등하기도 했다.
올해 한화시스템은 전 사업 부문에서 ‘매출 20% 이상 성장’을 목표로 제시했다. 방산 부문은 핵심 사업에 대한 자체 투자를 지속하고, ICT 부문은 20%대 매출 성장을 달성해 영업이익 규모를 본격 키운다는 방침이다. 특히 지난해 적자 폭이 컸던 필리조선소는 올해 영업이익 턴어라운드를 기대하고 있다.
증권가도 올해 한화시스템 실적이 전환점을 찍을 것으로 본다. 강태호 DS투자증권 연구원은 “2026년 UAE와 사우디아라비아에 공급하는 M-SAM II가 본격 양산 단계에 진입하고 이라크 납품도 진행될 예정”이라며 “K2 전차 이집트(EC2) 2차와 장거리 지대공 유도무기(L-SAM), 사우디 국가방위부(MNG) 관련 일부 계약 등 수주 파이프라인이 대기 중”이라고 진단했다.
단기적으로는 수출 아이템 개발과 우주 사업 관련 자체 투자 개발비 집행 증가로 이익 성장이 제한될 수 있다. 하지만 이는 2027년 외형과 이익 동반 성장을 위한 필연적 과정이라는 분석이다. 2027년에는 M-SAM 관련 연간 매출이 5,000억 원 수준까지 확대될 것으로 전망된다.
필리조선소의 체질 개선도 구체화될 전망이다. 올 상반기 내 적자 품목인 다목적 훈련함(NSMV)과 해저암석설치선(SRIV) 인도가 마무리될 예정이며, 하반기부터는 컨테이너선 건조가 본격화될 것으로 보인다.
또한 석유화학제품 운반선(MR 탱커) 추가 수주 가능성도 존재하고, 시설·인증·보안(FCL) 취득 후 미 해군 호위함(FFG) 후속함 사업 입찰에도 참여할 예정이다.
신혜주 한국금융신문 기자 hjs0509@fntimes.com




















