






정진완 우리은행장
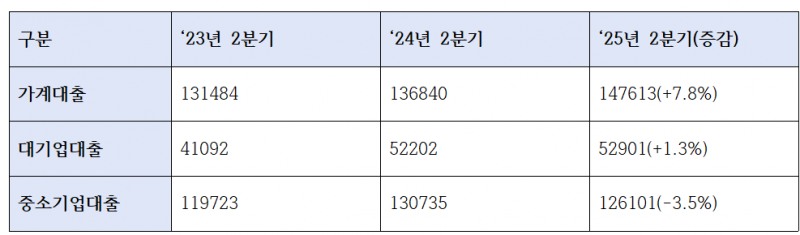
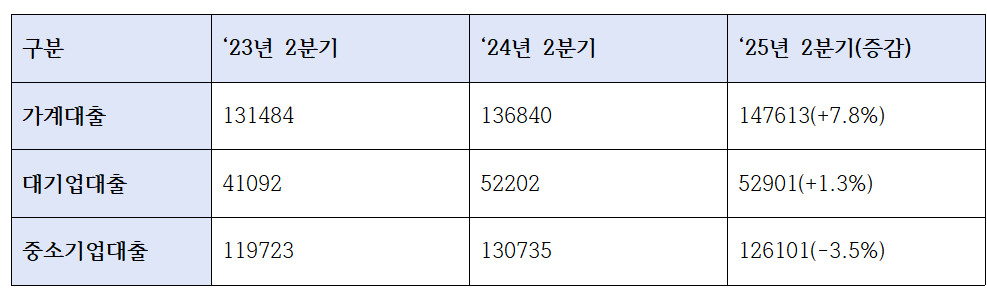
 정진완기사 모아보기 행장이 이끌고 있는 우리은행은 상반기 기준 179조원의 기업대출을 공급, 전년동기 기록했던 182조9370억원과 비교하면 약 2.1%가량 줄어든 수치를 기록했다.
특히 중소기업 대출이 133조4360억원 규모에서 126조1010억원으로 줄었다. 그 중에서도 개인사업자(SOHO) 대출이 49조6540억원대에서 44조9630억원대로 감소했다.
이는 그간 부동산업 등 담보가 큰 대출 위주로 쏠려있었던 포트폴리오를 재편하고, 반도체 등 첨단 제조업에 집중하는 체질개선을 통해 중장기적인 기업금융 성장 동력을 도모하기 위한 행보로 풀이됐다.

최근 3개년 우리은행 대출금 포트폴리오
“외형성장보다 내실 관리”…첨단 제조업 중심 체질개선
우리은행은 올해 여신부문 전략 중 하나로 외형성장보다는 자산 리밸런싱에 초점을 맞췄다.상반기 실적 컨퍼런스 콜에서 우리금융은 “자산 성장률은 기준금리 추가 인하가 예정된 상태라 보수적으로 보고 있지만 명목GDP 범위 내에서 무리없이 관리할 것으로 보고 있다”며, “특히 위험자산 위주로 적극적인 관리 중이며, 가계대출은 당국 정책을 적극적으로 반영해 관리하고, 기업대출은 위험자산을 관리하되 자산 리밸런싱은 꾸준히 진행할 계획”이라고 설명했다.
우리은행의 기업여신 가운데 가장 높은 비중을 차지하고 있는 것은 제조업과 부동산업이었다. 지난해 말 기준 제조업은 전체 대출의 16.07%, 부동산업은 15.19%를 차지했다. 2개 부문만으로 30%가 넘는 비중을 차지한 셈인데, 가계대출(43.36%) 비중을 제하고 기업대출만 놓고 보면 그 비중은 더욱 커진다.
우리은행은 반도체와 이차전지 등 핵심분야에 집중하는 기업대출 전략을 펴고 있다. 이에 맞춰 우리은행의 대출비중 중 제조업 비중은 2023년까지만 해도 부동산업에 밀려 2위를 기록했지만, 2024년 들어 급성장하며 가장 높은 비중을 차지하게 됐다. 금액으로 봐도 2022년 42조원대에서 2024년 53조원대로 크게 늘었다.
이 기간 부동산업은 2022년 45조3511억원대에서 2024년 50조5835억원으로 2년새 금액은 5조원 가량 늘었지만, 차지하는 비중은 15.34%에서 15.19%로 소폭 줄었다. 이 기간 건설업의 경우 4조4960억원에서 5조1996억원으로 금액과 비중(1.52%→1.56%) 모두 늘었지만 유의미한 수준의 증가는 아닌 것으로 풀이됐다.
실물경제 성장 방점, 금융·서비스 등 고부가가치 대출 확대
우리은행은 기업대출이 부동산 담보 중심에 머무르지 않고 첨단산업·중소·중견기업 등 실물경제 성장으로 이어질 수 있도록 생산적 금융 전략을 전방위로 확대해 나간다는 방침을 세운 상태다.강북BIZ어드바이저센터를 기반으로 은행 및 금융권 퇴직 고위 인력을 중소·중견기업 지원에 투입한다. 기업금융 베테랑들의 노하우를 활용해 현장 중심 금융 컨설팅을 제공하는 동시에 중장년층 일자리 창출 등 사회적 가치 실현도 병행할 예정이다.
중견기업 금융지원도 확대한다. 우리은행은 산업통상자원부와 함께 ‘Rising Leaders 300’ 프로젝트를 추진, 2023년부터 2027년까지 5년간 우량·선도 중견기업에 최대 4조 원 규모 여신한도와 금리 우대, 수출입 금융 및 ESG 컨설팅을 제공한다. 이미 1~5기까지 171개 기업에 1조6000억 원을 지원한 데 이어 6기 모집에서도 40개사 이상을 새로 선정할 계획이다.
우리은행의 금융 및 보험업 대출 규모는 2022년 8조3441억원에서 2024년 11조3853억원을 기록했고, 과학 및 기술서비스업 대출 규모 역시 4조4914억원에서 5조6281억원으로 오르는 등 관련 분야의 대출 포트폴리오를 지속적으로 확대하고 있다.

고정이하 여신 증가, 담보로 안전장치 걸었다
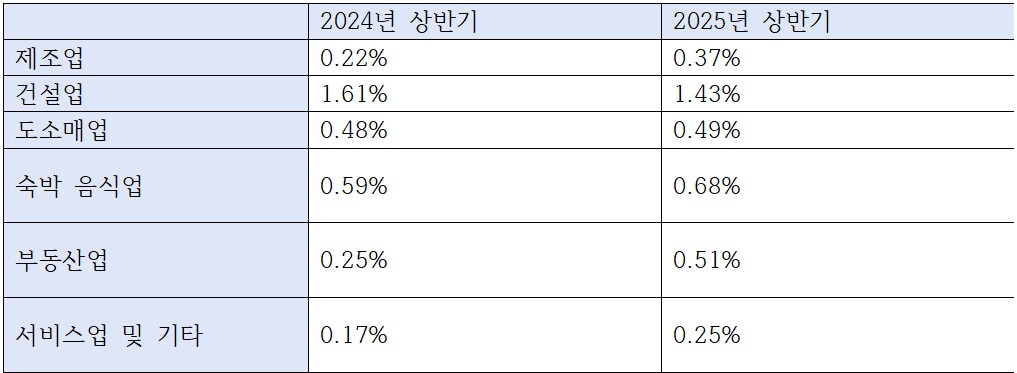
다만 경기침체 여파로 업권별 고정이하 여신 비중이 전년대비 늘어난 것은 불안요소다.2024년, 2025년 상반기 말 기준 우리은행의 주요 산업별 부실 대출현황(고정이하여신 비율)을 살펴본 결과 ▲제조업 0.22%→0.37% ▲건설업 1.61%→1.43% ▲도소매업 0.48%→0.49% ▲숙박, 음식업 0.59%→0.68% ▲부동산업 0.25%→0.51% ▲서비스업 및 기타 0.17%→0.25%로, 건설업을 제외하면 모두 부실여신 비율이 조금씩 올랐다.
NPL비율은 0.23%에서 0.32%로 0.9%p 올랐고, NPL커버리지비율은 249.8%에서 179.6%로 무려 70%p 이상 낮아졌기 때문이다.
하반기 예상되는 글로벌 경제 불확실성 확대와 이재명 정부의 포용금융 강화에 대응하기 위해서는 건전성 관리가 특히 중요해졌다.
2분기 기준 연체율이 0.40%로 4대 시중은행 중 가장 높은 것도 문제다. 경기 부진 우려가 심화되고, PF 등 리스크가 큰 사업장들을 중심으로 연체율이 오르고 있는 것으로 풀이된다.
이와 관련해 우리금융은 "현재 대출의 85% 이상이 담보대출이고, 특히 요주의여신이 되기 쉬운 소호(SOHO) 대출의 경우 94.8%가 부동산, 보증서 등의 담보대출"이라며, "충당금도 전년도와 비슷한 수준으로 적립하고 있는 식으로 안전장치가 마련됐다"고 설명했다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















