





김중현 메리츠화재 대표./사진=메리츠화재
15일 메리츠금융지주 1분기 실적보고서에 따르면, 메리츠화재 1분기 투자손익은 2027억원으로 전년동기대비 42% 증가했다. 투자이익률은 4%로 삼성화재(3.65%), DB손해보험(3.41%), 현대해상(3.10%)대비 높은 수준을 유지하고 있다.
김중현 메리츠화재 대표는 투자손익 증가는 처분 이익 발생 등 일회성 요인이 아닌 메리츠화재 체력 수준이라고 강조했다. 충당금 반영이 발생하더라도 올해 1분기 수준 투자이익 유지도 가능하다고 밝혔다.
김중현 대표는 1분기 메리츠금융지주 컨퍼런스콜에서 "투자이익 증가는 전년대비 2조7000억원 증가한 GIC 계정 등 운용자산 규모가 증가하면서 금리부자산 이자가 증가했기 때문으로 별도 처분 이익이나 투자 기조 변화로 인한 것이 아니다"라며 "1/4분기 수준 투자 이익은 현재 화재 체력 수준이라고 판단하고 있다. 당분기 충당금 400억원으로 보수적으로 반영한 결과라는 점을 감안하더라도 투자수익이 가능한 체력을 확보해 남은 분기 동안 1/4분기 수준 투자 이익 실현은 충분히 가능하다"라고 말했다.
메리츠화재는 금리수준 영향이 큰 FVPL 분류를 하지 않는다고 선을 그었다.
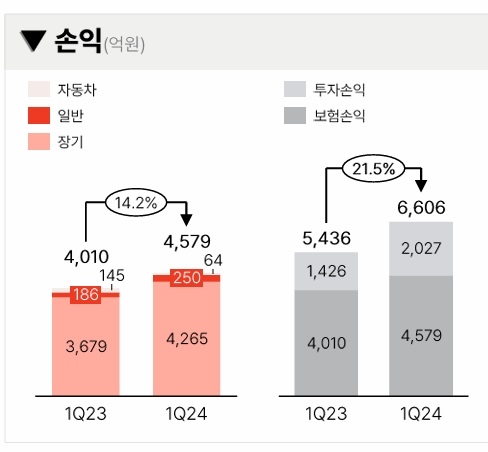
자료 = 메리츠금융지주
오종원 메리츠금융지주 CRO는 "당사 금리부자산은 대부분 FVOCI로 분류돼 금리 변화에 따른 단기적인 손익이 발생하지 않는다"라며 ".타사는 금리부자산 일부분을 FVPL 즉 시가평가해 손익이 발생되는 자산을 분류하고 있는 경우가 있다. 반면 당사는 보험 부채가 자본조정 항목으로 평가가 되고 있기 때문에 그것을 헷지하기 위해 보유한 장기채권 대부분을 자산 조정 항목으로 분류하고 있다"라고 말했다.
오종원 CRO는 "따라서 앞으로도 금리가 변했을 때 단기적인 손익이 발생하지 않을 것으로 기대한다"라고 말했다.
메리츠화재 운용자산은 37조7146억원이며 대출채권 13조1342억원, 국내채권 13조8957억원, 현예금 및 예치금 7589억원, 주식 및 뭋ㄹ자금 1565억원, 관계종속기업투자주식 1136억원, 국내수익증권 6조5328억원, 외화유가증권 1조1158억원, 기타유가증권 9842억원으로 운용하고 있다.
실제로 투자수익에서 이자수익이 증가했다. 1분기 이자수익은 3839억원으로 전년동기(2965억원) 대비 29.4% 증가했다. 금융상품손상차손환입이 297억원으로 전년동기(52억원) 대비 배로 증가했으며 외환차익이 작년 1분기는 0원이었으나 올해 1분기는 15억원 발생했다.
전체 CSM은 10조4687억원으로 전년동기대비 9% 증가했으나 신계약 CSM이 전년동기대비 11% 감소한 3723억원을 기록했다. 가정변경 영향으로 보장성 전환배수가 작년 1분기 14.5%에서 올해는 12.2%로 감소했다.
김중현 대표는 "CSM 전환배수 감소 주된 이유는 2023년 연도말 가정 변경이며 가정별로는 손해율은 유리하게 변동했지만 해지율, 사업비율에서 불리한 변동이 발생했다"라며 "서로 상대해 전체적으로 신계약 전환 배수가 감소했다. 신계약 판매 전략이나 포트폴리오 변화 때문이 아니다"라고 설명했다.
1분기 별도 기준 당기순이익은 전년동기대비 24% 증가한 4909억원을 기록하며 분기 기준 사상 최대 실적을 달성했다.
메리츠화재는 2015년부터 추진한 양질의 신계약 확보를 통한 수익성 중심의 매출 성장, 장기 건전성 관리 전략이 주효해 실적 개선이 지속되고 있다고 설명했다. 효율적인 비용 관리 및 업계 최고 수준의 자산운용 능력 등 본업 경쟁력에 충실한 것도 사상 최대 실적을 뒷받침하는 요인이 됐다.
김중현 메리츠화재 대표는 "신상품 영역에서는 적극적 선제적 대응을 지속하여 매출과 수익성을 동시에 확보하는 한편 기존 전통 상품 영역에서는 가치 총량 극대화 원칙 하에서 접근할 계획"이라며 "적자 상품은 팔지 않고 흑자 상품군에서는 매출과 수익성의 고으로 표현되는 가치 총량을 극대화하는 방향으로 가격 언라이팅 정책을 지속 추진할 계획"이라고 말했다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















