





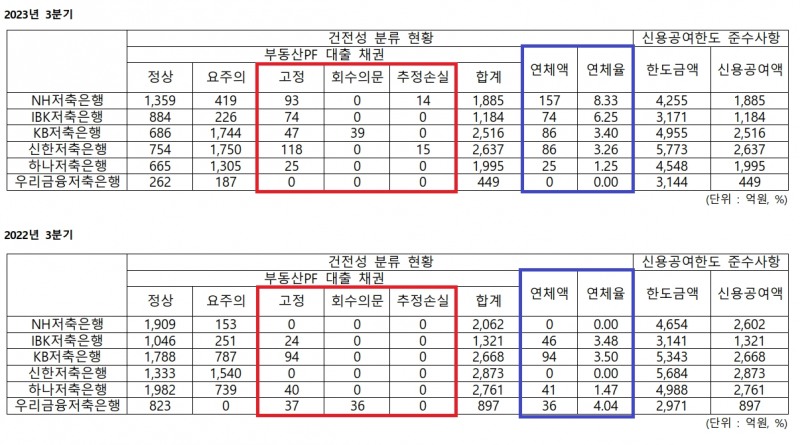

19일 저축은행중앙회 소비자포털에 따르면 KB·신한·하나·우리금융·NH·IBK저축은행의 지난 9월 말 기준 평균 연체율은 3.75%로 전년 동기(2.08%) 대비 1.67%p 증가했다. 평균 연체액은 같은 기간 97% 늘어난 71억원으로 나타났다.
연체기간이 3개월 이상인 고정이하채권(고정·회수의문·추정손실) 총액도 전년 동기(231억원) 대비 84% 증가한 425억원을 기록했다.
금융지주 계열 저축은행의 부동산PF 관련 지표가 악화된 가운데 가장 눈에 띄는 회사는 NH저축은행이다. NH저축은행의 경우 2022년 3분기까지 연체율이 0%였지만 1년 만에 8.33%로 급증했다.
금융지주 계열 저축은행들은 지주사의 리스크 관리 강화 기조에 맞춰 연체율을 엄격하게 관리하는 편이다. 그러나 NH저축은행은 1년만에 연체율이 업권 최고 수준으로 급증하며 우려를 키웠다.
NH저축은행 관계자는 “연체정리 TFT가 꾸려져 집중적으로 연체 관리를 하고 사업장 관리도 해왔다”며 “올해에도 시장 환경이 좋지 않기 때문에 효과적 관리를 위해 고민하고 있다”라고 설명했다.
이어 “건전성 평가를 강화하며 고정이하비율에 대해 올해 특별 관리하려하고 있다”고 덧붙였다.
신한저축은행도 연체율이 같은 기간 3.26%p 늘어났으며, IBK저축은행은 2.77%p 증가했다.
관련기사
다만 3사와 달리 연체율이 줄어든 금융지주 계열 저축은행도 있다. KB저축은행의 2023년 3분기 부동산PF 연체율은 전년 동기 대비 0.1%p 줄어들었으며 하나저축은행은 0.22%p 감소했다.
특히 우리금융저축은행은 2022년 3분기 4.04%에 달했던 연체율이 1년 만에 0.00%로 급감했다.
우리금융저축은행 관계자는 “사전적으로 대출취급시부터 철저한 사업성 분석과 합의에 의한 합리적 의사결정으로 부실 가능성을 최소화했고 사후적으로는 취급 후 정기적인 사업장 조사, 공정률 확인 등 밀착 관리 했다”고 설명했다.
이어 “부실우려 사업장에 대해서는 대주단 공동 자율협약을 통해 원만한 사업진행을 유도하여 연체율을 연착륙 시켰다”고 덧붙였다.
업권 전체 흔드는 부동산PF
금융위원회에 따르면 지난 9월 말 기준 저축은행 업계의 부동산PF 연체율은 5.56%로 전체 금융업권 중 증권업계(13.85%)에 이어 두 번째로 높다. 대출 잔액도 10조원에 육박한다.국내 저축은행들은 업권 내 경쟁이 심화되자 수익성을 높이기 위해 부동산금융 비중을 늘려왔다. 문제는 저금리 상황에서 저축은행의 쏠쏠한 수익원이 됐던 부동산 금융이 고금리와 부동산 시장 침체가 장기화됨에 따라 수익성 악화는 물론 건전성을 위협하는 골칫덩이로 돌아서게 됐다는 점이다.
특히 국내 저축은행 업권은 자기자본 대비 PF 규모가 전체 금융업권에서 가장 크고, 브릿지론 비중이 지나치게 높다는 지적을 받고 있다. 나이스신용평가에 따르면 국내 저축은행 업계 브릿지론 비중은 지난 9월 기중 55%에 달한다.
또한 한국기업평가에서 분석한 자기자본 대비 본 PF 익스포저(위험노출액) 비중은 ▲저축은행 80% ▲캐피탈 64% ▲증권 22% 순이었으며 브릿지론은 ▲저축은행 128%, ▲캐피탈 29% ▲증권 9% 순서로 높은 것으로 확인됐다.
저축은행의 브릿지론 익스포저가 압도적으로 높은 상황인데 전문가들은 부동산 PF 중에서도 특히 브리지론의 리스크가 큰 것으로 보고 있다. 브릿지론은 부동산 개발사업 과정에서 토지 매입 등 초기 단계에 필요한 자금을 대는 대출을 말한다. 다음 단계인 본피에프와 비교해 예상 수익이 많지만 그만큼 위험도 크다.
이에 이혁준 나이스신용평가 금융평가본부장은 최근 간담회에서 “고금리가 지속될 경우 브리지론 중 30∼50% 정도는 최종 손실로 이어질 것”이라고 전망하기도 했다.
여기에 더해 저축은행 부동산PF는 수도권 아파트 비중이 낮다는 점도 문제점으로 꼽히고 있다. 수도권 아파트는 상대적으로 안전한데 반해 지방 아파트 및 투자형 부동산은 수요 회복세가 낮아 부실이 타업권 대비 더 높을 수 있기 때문이다.
나이스신용평가에 따르면 저축은행을 포함한 2금융권 PF대출 중 수도권 아파트 비중은 지난 6월 말 기준 19.9%에 불과하다. 나머지는 수요 회복세가 약한 ▲ 지방 아파트 20.5% ▲기타 주거시설 20.5% ▲투자형 부동산 39.0%으로 구성돼 있다.
저축은행업계는 1000억원대 규모의 PF 정상화 지원 펀드를 조성해 개별 저축은행이 연체채권을 매각하도록 하고 있다. 전국 79개 저축은행들이 3분기 말 대손충당금 2조6908억원을 적립하는 등 건전성 위기에 대비하고 있다.
이와 같은 상황은 국내 저축은행의 실적에도 고스란히 들어나고 있다. SBI·OK·웰컴·페퍼·한국투자저축은행 등 자산 기준 상위 5개 저축은행의 지난 9월말 부동산 PF연체율은 6.92%로 전년 동기(2.4%)보다 4.52%p 상승했다. 연체액은 708억원에서 1959억원으로 증가했다.
저축은행별로 보면 2023년 3분기 OK저축은행의 부동산 PF 연체율은 전년 동기 대비 5.43%p 오른 9.07%로 가장 높았으며 한국투자저축은행은 같은 기간 4.85%p 늘어난 6.7%를 기록했다.
이어 SBI저축은행은 같은 기간 6.01% 높아진 6.21%, 페퍼저축은행은 4.93%p 늘어난 4.93%, 웰컴저축은행은 4.39%p 오른 4.42%를 나타냈다.
이에 저축은행업계는 1000억원대 규모의 PF 정상화 지원 펀드를 조성해 개별 저축은행이 연체채권을 매각하도록 하고 있다. 전국 79개 저축은행들이 3분기 말 대손충당금 2조6908억원을 적립하는 등 건전성 위기에 대비하고 있다.
문제는 부동산 PF 리스크가 점점 커지고 있다는 것이다. 고금리로 인해 공사비가 급증했고 지방, 수도권 할 것 없이 주요 개발 프로젝트가 멈추고 있다. 그 결과 국내 주요 건설사의 미청구 공사액이 수십조원에 이르고 있다.
NICE신용평가는 "부동산PF는 여전히 리스크가 높은 상태"라며 "위험도가 가장 높은 브리지론 익스포저가 집중되어 있는 증권, 캐피탈, 저축은행은 2024년에도 실적 저하 우려가 크다"고 전망했다.
김대현 S&P 글로벌 신용평가 상무도 "한국 금융시스템에서 가장 큰 우려는 부동산 PF"라며 "비은행 금융업 중에서 부동산 PF 익스포저가 큰 저축은행과 새마을금고를 중심으로 신용등급 하향 리스크가 있다"고 설명했다.
금융당국에서는 저축은행의 부동산 브릿지론을 대출규제에서 자유로운 일반대출이 아닌 대출조건이 까다로운 프로젝트파이낸싱(PF)으로 분류하기로 했다.
브릿지론은 '사업 초기대출'로, 익스포저(위험노출액)가 상당한데도 현재 상당수가 일반대출로 인식되고 있다. 부동산 브릿지론 전체를 PF로 분류하면 토담대와 묶여 전체 대출 20% 내로 하는 상한선 규제를 적용받게 된다. 금융당국은 해당 규제를 이용, 저축은행이 충당금을 추가 적립하도록 할 계획이다.
홍지인 한국금융신문 기자 helena@fntimes.com





















