





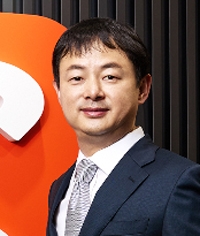
▲ 문효일 캐롯손해보험 대표
 김형기사 모아보기일 기자] 문효일 캐롯손해보험 대표가 자동차보험 고객을 안정적으로 확보하는 등 중위권 도약 발판을 마련했다.
캐롯손보 자동차보험 원수보험료는 2021년 3분기 948억원에서 지난해 3분기 1860억원으로 96.2% 불어났다. 이에 따라 자동차보험 시장점유율도 0.6%에서 1.2%로 상승했다. 자동차보험 시장은 손보 빅4(삼성화재·DB손해보험·현대해상·KB손해보험)가 85%가량을 선점하고 있다.
원수보험료는 보험사가 보험계약을 체결하고 보험계약자로부터 받아들인 보험료다. 보험계약자와의 직접적인 계약이기 때문에 경영분석이나 시장분석에 중요한 자료로 활용된다.
중위권 손보사들과의 격차도 줄어들었다. 업계 6위인 한화손해보험과의 격차는 4631억원에서 3430억원으로 줄어들었으며 7위인 악사손해보험과의 차이는 4290억원에서 3253억원으로 좁혀졌다. 자동차보험을 판매하고 있는 보험사는 13개사로 캐롯손보의 순위는 11위에서 9위로 올라섰다.
가입 건수·갱신율 확대 성과
캐롯손보는 ‘퍼마일자동차보험’ 가입자를 빠르게 확보했다. 출시 2년 만에 가입 건수가 50만건을 돌파한 데 이어 3년 만에 100만건을 넘어섰다. 이에 따라 지난해 자동차보험 매출은 전년 대비 80% 상승하고 사이버마케팅(CM)채널 기준 시장점유율은 약 6% 증대됐다.퍼마일자동차보험은 저렴한 보험료를 앞세우고 있다. 지난 1월 기준 평균 주행거리가 약 7000㎞라고 가정하면 업계 평균보험료는 78만8000원, 퍼마일자동차보험은 68만5000원으로 약 13%가 저렴했다. 기존 자동차보험과 달리 IT기술로 주행거리를 측정하고 이를 매월 후불로 결제하는 방식을 채택해서다.
캐롯손보 퍼마일자동차보험은 지난해 11월 기준 가입 갱신율 90.1%를 보이며 자동차보험 업계 최고 수준의 가입 갱신율도 달성했다.
자동차보험 갱신율은 고객의 서비스 만족도를 확인할 수 있는 지표다. 캐롯손보는 퍼마일자동차보험이 추구하는 합리적인 보험의 방향성에 대한 소비자 니즈를 확인할 수 있었다고 자평했다.
상품 라인업·대상 고객 확대
캐롯손보는 지난 10일 ‘퍼아워자동차보험’ 대상도 기존 커넥티드 카에서 일반 차량까지 확대했다.해당 상품은 타인 소유의 차량 운전 시 최소 4시간, 최대 30일까지 이용할 수 있는 자동차보험이다. 장시간 운전으로 인한 교대운전, 지인이나 가족의 차량 단기 이용 또는 렌터카 이용 등 다양한 상황에서 활용할 수 있다.
여기에 캐롯손보는 이달 중순 퍼아워자동차보험 대상에 렌터카를 포함하고 사물인터넷(IoT)시스템과 자체 IT기술을 연계한 주행습관기반보험(BBI)을 조만간 출시하겠다고 밝혔다.
그러나 자동차보험 시장은 경쟁이 심화되고 있다. 하나손해보험은 ‘퍼데이(PERDAY)’, ‘퍼아워(PERHOUR)’라는 이름의 상표 출원을 하고 현재 심사를 기다리고 있다. 퍼데이·아워 자동차보험은 주행 날짜나 시간만큼 보험료를 납부하는 후불제 보험으로 전해졌다.
캐롯손보가 출범한 2019년 이후 손보업계는 주행·안전점수 특약 할인율도 확대했다. 삼성화재는 2019년 할인율이 5%였지만, 현재 할인율은 8%다.
KB손보는 2017년 10%에서 현재 평균 11.8%를 깎아주고 있다. DB손보는 2016년 할인율이 10%였지만, 지금은 최대 12% 낮춰줬다. 현대해상은 2019년 12%였던 할인율을 현재 14%로 책정했다.
높은 손해율 관리 숙제
캐롯손보가 자동차보험 상품 포트폴리오 다양화, 대상 고객 확대를 추진하면서 걱정의 목소리도 커지고 있다. 지난해 9월 기준 손해율이 101%로 높았기 때문이다. 전년 103% 대비 2%p 개선됐지만, 3년 연속 업계에서 가장 높았다. 손보업계는 손해율 80%를 손익분기점으로 본다.특히 올해는 자동차보험 손해율 악화가 예상된다. 실내 마스크 착용 의무 해제, 유가 하락 등으로 사고 발생 위험이 커지고 있어서다.
지난해는 신종 코로나바이러스 감염증(코로나19), 고유가 영향으로 운행량이 줄면서 손해율이 개선됐다.
캐롯손보의 순손실은 2020년 218억원에서 2021년 650억원, 지난해 3분기 482억원으로 악화됐다. 같은 기간 순사업비(지급경비-수입경비)가 327억원, 583억원, 438억원으로 늘어남에 따라 보험영업순손실 역시 351억원, 604억원, 453억원으로 덩달아 불어나서다.
김형일 기자 ktripod4@fntimes.com





















