





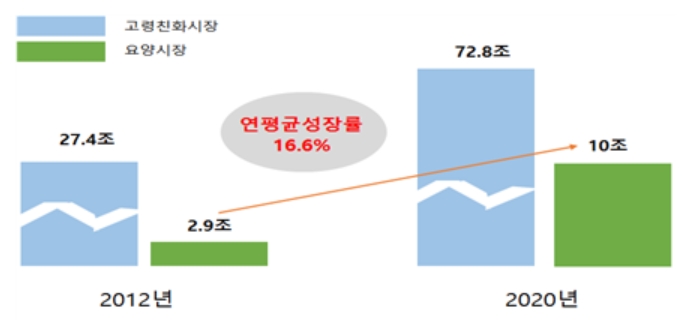
장기요양서비스 시장은 2008년 장기요양보험제도 도입 이후 고령화 등에 따른 수요 증가로 2012년 약 3조에서 2020년 약 10조 내외로 빠르게 성장했다./ 자료= 금융위원회
이미지 확대보기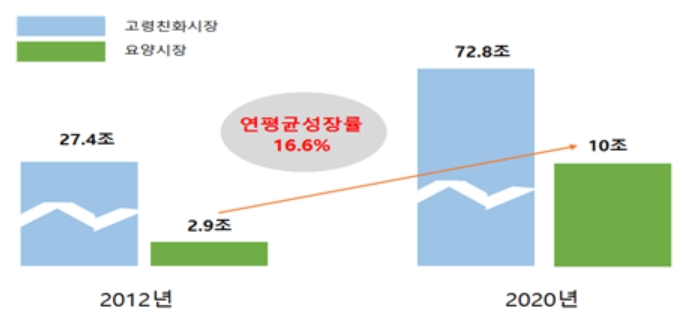
15일, 금융위원회는 금융감독원, 보험연구원, 보험업계 등과 '보험사의 요양서비스사업 진출 활성화를 위한 간담회'를 비대면으로 개최했다.
이번 회의는 장기적인 보험관계를 맺고 있는 어르신 등 금융소비자들에게 노후 돌봄 서비스까지 제공할 수 있는 보험업권의 역할을 모색하기 위해 개최됐다.
금일 열린 회의에서는 보험사가 요양산업에서 의미 있는 역할을 하기 위한 방안으로 ▲노인 요양시설에 대한 민간부분 투자 확대 ▲요양서비스 사업과 기존 금융·보험상품 간 연계 ▲보험사의 투자 인센티브 제공 ▲보험연수원의 요양전문인력 양성이 제시됐다.
요양서비스 산업은 저출산,고령화 등 급격한 인구구조 변화를 겪고 있는 우리나라의 경우 국가 차원의 사회안전망이다. 고령·노인성 질병으로 일상생활을 혼자 수행하기 어려운 노인(건보공단에서 장기요양 인정을 받은 자)에게 신체·가사활동을 지원하는 서비스를 의미한다.
고령화를 앞서 겪었던 일본 등에서는 다수 보험사가 요양서비스 산업을 새로운 성장동력으로 삼고 관련 분야에 적극 진출하고 있다. 이에 반해 국내에서는 KB손해보험이 지난 2016년에 요양서비스 전문회사를 설립하고 사업을 개시했으나, 보험업계 전반적으로는 진출이 제한적이었다.
65세이상 인구가 증가하고 수명연장에 따라 후기고령자도 증가함에 따라 잠재적 요양서비스 대상자가 계속 증가하고 있다. 후기고령자란 75세 이상 고령자를 의미하며, 통계청에 따르면 2035년에 후기고령자는 709만명으로서 노인인구의 47%를 차지하게 될 전망이다.
베이비부머 세대의 노인인구 편입, 코로나19에 따른 다인실 요양시설 기피 등으로 양질의 요양서비스에 대한 수요도 확대되고 있다.
관련기사
이에 대해 정부는 '장기요양 기본계획' 등을 통해 요양서비스 수요에 체계적으로 대응하고 있다.
보험업도 간병보험 등을 통해 노후보장 역할을 담당하며 민간영역에서 요양서비스 확충에 일조할 수 있을 것으로 보인다. 뿐만 아니라 보험산업과 요양서비스간 연계.발전 방안 모색을 통해 신사업진출의 기회로도 활용할 수 있다.
업계 전문가들은 간담회에서 요양서비스 시장에 대해 ▲대도시(도심)의 요양시설 공급 부족 ▲민간 자본·기업의 시장 참여 부족 ▲민간 보험상품과 요양 서비스 연계 미흡 등을 지적했다.
대도시(도심)의 요양시설 공급이 부족한 상황이다. 국내 요양시장은 2008년 노안장기요양보험 도입 이후 양적으로 성장했지만 대도시의 공급은 부족하다. 대도시의 경우 요양시설 수요가 높지만 지가·건축비용 등이 많이 소요돼 요양시설 공급에 한계가 있다는 설명이다.
민간자본 및 기업의 시장참여도 부족하다. 국내 요양시장은 영세한 개인사업자를 중심으로 형성됐고 민간자본의 투자가 부진해 양질의 서비스 제공이 미흡하다는 측면이 있었다. 특히, 높은 초기 투자비용, 평판리스크, 인력확보 곤란 등이 보험사의 요양서비스 사업진출의 제약요인으로 제기됐다.
보험상품과 서비스 연계, 투자 인센티브 또한 미흡하다. 종신,간병,치매보험 등 민간 보험상품과 요양서비스 연계가 미흡하다. 보험사의 요양서비스 투자 인센티브도 부족하고, 신용공여 규제 등도 보험사의 요양서비스 사업진출의 제약으로 자리 잡았다는 설명이다.
이에 대한 해결 방안으로 ▲노인 요양시설에 대한 민간부분 투자 확대 ▲요양서비스 사업과 기존 금융·보험상품 간 연계 ▲보험사의 투자 인센티브 제공 ▲보험연수원의 요양전문인력 양성이 제시됐다.
노인 요양시설에 대한 민간부분 투자를 확대할 필요가 있다는 설명이다. 요양시설 운영시 토지, 건물을 소유하도록 한 규제를 개선하면 보험사 등 민간의 초기 투자부담을 완화할 수 있다. 기업과 지자체가 연계해 폐교를 활용한 요양시설을 확대하는 방안도 제기됐다.
금융당국은 "폐교 부지에 요양시설, 데이케어센터 등을 운영시 토지,건물 소유규제를 완화하고 접근성을 제고하고 임대료를 경감하는 등 인센티브를 제공할 경우 민간의 투자가 촉진될 것으로 보인다"라고 말했다.
요양서비스 사업과 기존 금융, 보험상품 간 연계도 확대하면 좋겠다는 의견도 제시됐다. 간병, 치매보험의 경우 보험사의 요양서비스사업 진출과 현물지급형 간병보험 등을 연계해 활성화할 필요가 있다는 설명이다. 현재 현금으로 보험금을 지급하는 간병, 치매보험 등은 판매되고 있으나, 현물지급형 보험은 간병서비스 품질 리스크 등으로 인해 활성화되지 못한 상황이다. 종신보험, 신탁 등 종신보험의 사망보험금, 유언신탁 자산 등을 활용해 요양시설 이용시 자기부담금을 납부할 수 있도록 하는 의견도 나왔다.
보험사의 투자인센티브 제공에 대한 주장도 제기됐다. 보험사의 투자촉진을 위해 투자위험계수 인하, 보험사의 요양사업자(자회사) 신용공여규제 완화 등의 건의도 있었다.
보험연수원의 요양전문인력 양성 추구 주장도 나왔다. 보험연수원은 보험업권의 요양서비스 진출이 확대될 경우 요양보호사 자격취득교육, 기존 인력 보수 교육 심리상담사 양성 등을 위한 프로그램을 운영해 보험업계에 우수한 요양서비스 인력을 공급하는 역할을 할 수 있다는 청사진을 제시했다.
보험사의 요양서비스사업 진출은 고령층을 위한 사회안전망으로서의 역할 강화, 보험사의 미래 신사업 발굴, 일자리 창출 측면에서 긍정적인 효과를 기대할 수 있다는 설명이다.
특히 보험사는 헬스케어, 보험, 요양서비스를 결합할 경우 헬스케어를 통한 건강위험 사전관리, 보험상품을 통한 질병 치료비 보장, 요양서비스를 통한 노후 생활지원 등을 생애주기별 맞춤형 서비스 제공이 가능해질 전망이다.
금융당국은 "복지부 등 관계부처 및 보험업계와 유관기관 협의체 등을 구성해, 보험사의 요양사업 진출 관련 제도개선방안 등을 지속적으로 검토할 방침이다"라고 계획을 밝혔다.
임유진 기자 ujin@fntimes.com





















