은행 예적금 금리가 0%대 안팎까지 떨어진 가운데 '잠금효과(Lock in effect)'를 낼 수 있는 네이버, 카카오 등 테크핀 기업들이 잇따라 상품을 내놓자 복합·제휴 상품을 속속 선보이고 있다.
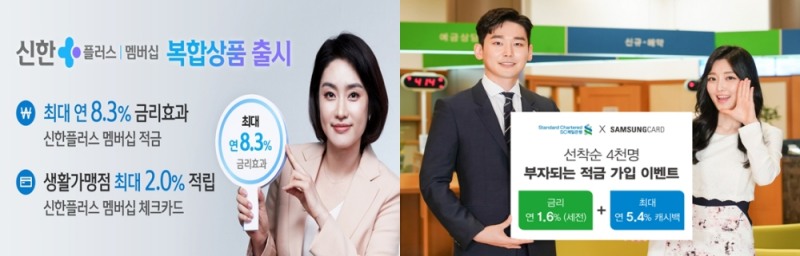
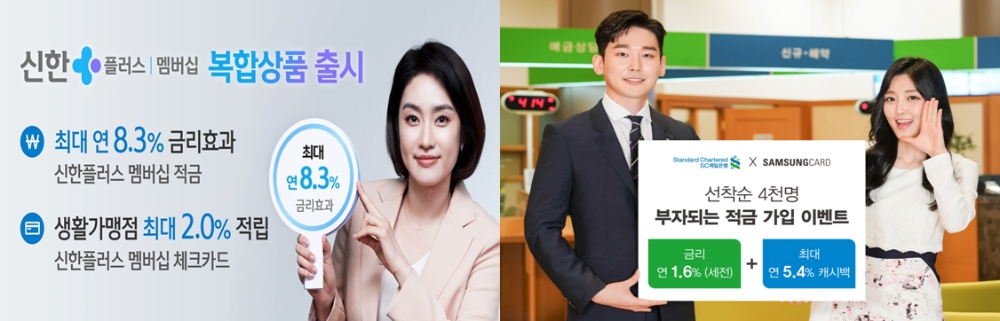
16일 금융권에 따르면, 신한금융그룹은 전일(15일) '신한플러스 멤버십'과 연계한 적금 상품인 '신한플러스 멤버십 적금'을 출시했다. 최대 연 8.3% 금리 효과를 내세워 선착순으로 50만좌를 한정 판매한다.
최대 월 30만원까지 납입 가능한 6개월 만기 자유(정기)적립식 적금으로 기본금리는 연 1.2%이며, 적금 자동이체 연결 및 최근 3개월 간 적금을 보유하지 않은 고객에게 각 0.3%씩 우대금리가 더해져 최대 1.8%를 받을 수 있다. 여기에 신한플러스 멤버십 가입, 신한체크카드 신규 및 이용, 신한금융투자 최초 신규거래, 신한생명 인터넷 보험가입 등의 거래실적에 따라 최고 연 6.5%의 리워드가 마이신한포인트 또는 캐시백 형태로 제공된다.
SC제일은행도 같은날 삼성카드와 손잡고 선착순 4000명에게 최고 연 7% 상당의 금리 혜택을 제공하는 ‘부자되는 적금세트' 이벤트를 시작했다. SC제일은행 퍼스트가계적금(정기적립식)의 기본금리 연 1.6%(세전)에 추가로 최대 연 5.4%까지 캐시백 혜택(SC제일은행 삼성카드 매월 30만원 사용)을 더해주는 방식이다. 적금 가입기간은 12개월이고 월 납입금액은 10만원 또는 25만원 중 선택할 수 있다.
신한은행은 지난 12일 20대 고객을 위한 새로운 금융브랜드 ‘Hey Young(헤이영)’을 선보이고 전용 신상품 및 서비스를 출시했다. 이중 ‘Hey Young 머니박스’는 일종의 파킹통장 서비스로 최대 200만원까지 연 0.6% 이자를 제공한다. 모바일뱅킹 ‘쏠(Sol)’에서 서비스에 가입하고 입출금통장 중 하나를 연결해 자유롭게 잔액을 예치하고 출금할 수 있다.
KB국민은행도 이달 1일 이른바 MZ세대를 위한 'KB마이핏 통장∙적금'을 출시했다. 1980년대 초반에서 2000년대 초반 출생한 밀레니얼 세대(M)와 1990년대 중반에서 2000년대 초반 출생한 Z세대를 공략한다. KB마이핏 통장의 경우 기본비, 생활비, 비상금으로 분리할 수 있는 '머니쪼개기' 서비스를 제공하는데, 비상금으로 분리된 금액은 최대 200만원까지 연 1.5% 이자를 받을 수 있다.
이처럼 은행권이 고금리와 2030세대를 겨냥한 상품을 내놓는 것은 고객 확보를 위한 행보로 풀이된다. 0%대 초저금리로 예·적금에서 이탈하는 자금 규모가 커지고 있다. 금융권에 따르면 KB국민·신한·우리·하나·농협 등 5대 시중은행의 5월말 예적금 잔액은 전달 대비 5조4724억원 가량 줄었다. 4월(2조7278억원) 대비 감소폭이 커진 셈이다.
관련기사
특히 IT기업들이 금융부문 진출에 속도를 내면서 경쟁이 치열해졌다. 이달 8일 네이버파이낸셜이 미래에셋대우와 출시한 RP형 CMA(종합자산관리계좌) '네이버 통장'이 대표격이다. 보유금액 100만원까지는 연 3%(세전) 수익금이 쌓이고, 네이버페이로 충전∙결제하면 최대 3%의 포인트 적립 혜택이 붙는다.
금융업계에서는 '네이버통장'이 단순히 금리뿐 아니라 쇼핑 등 페이와 연동해 혜택을 제공하고 있는 점을 주시하고 있다. 핵심 고객 기반이 되는 월급통장, 생활비 통장 등 고객이 '갈아타기' 할 경우 위협이 될 수 있다.
특히 향후 포인트 지급 등을 변동하더라도 한번 쓰기 시작하면 쉽사리 옮겨가질 않는 '잠금효과(Lock in effect)' 측면에서 선제적인 고객 붙들기가 필요하다고 판단하고 있다.
한 은행 디지털 부문 담당자는 "젊은층의 경우 빅테크 기업에 친숙함이 클 뿐만 아니라 특히 기존 은행과 비교할 때 상당히 좋은 이미지로 인식하고 있는 게 가장 어려운 면"이라며 "은행들도 외부 제휴 등으로 대응이 필요하고 무엇보다도 보안, 인증 등에서 은행의 상대적인 장점을 살리는 것도 중요하다고 본다"고 제시했다.
정선은 기자 bravebambi@fntimes.com