
증권가에서는 내년 기준금리가 0%대로 떨어지는 ‘제로금리’ 시대가 올 것이란 전망을 조심스럽게 내놓고 있다. 가만히 있으면 자산가치가 하락하거나 역마진이 나는 시대가 머지 않은 것이다.
기준금리 ‘연 1.25%’… 2년 만에 다시 역대 최저금리
한국은행이 기준금리를 연 1.25%로 기존 대비 0.25%포인트 하향조정하면서 2년 만에 사상 최저금리 시대가 다시 열렸다.
한은 금융통화위원회는 지난 10월 16일 서울 태평로 본관에서 이주열닫기
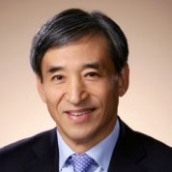 이주열기사 모아보기 총재 주재로 정례회의를 열고 기준금리를 연 1.50%에서 연 1.25%로 0.25%포인트로 인하했다.
앞서 금통위가 경기부양을 위해 지난 7월 기준금리를 연 1.75%에서 1.50%로 0.25%포인트 내렸다는 점을 고려하면 3개월 만에 다시 금리를 내린 것이다.
한은은 2016년 6월 기준금리를 1.25%로 내리고 나서 2017년 11월과 지난해 11월 0.25%포인트씩 올렸다가 7월 0.25%포인트 내렸다. 기준금리 연 1.25%가 지난 2016년 6월부터 2017년 11월까지 유지됐다는 점을 감안하면 이날 추가 인하로 기준금리는 2년 만에 다시 역대 최저수준으로 돌아왔다.
한은의 이 같은 조치는 경기부양을 위한 조치인 것으로 시장은 분석하고 있다. 무엇보다 저물가가 지속되면서 이른바 ‘D(디플레이션)의 공포’가 우리경제를 덮치고 있기 때문이다.
2%를 한참 밑돌던 소비자물가 상승률은 올해 9월 사상 첫 마이너스(-0.4%)를 기록했고, 같은 달 향후 1년간 소비자물가 상승률 전망을 보여주는 기대 인플레이션율도 통계 작성 이래 처음으로 1%대로 내려 앉았다.
김지나 IBK투자증권 연구원은 “10월 역시 마이너스 물가가 예상되는 가운데 한은이 할 수 있는 일은 기준금리 인하로 대응하는 것 밖에는 없어 보인다”고 밝혔다 .
통상 기준금리가 낮아지면 주식시장에 유입되는 자금이 늘어나 호재로 여겨진다. 기업들은 주로 회사채를 발행해 자금을 조달하는데 금리를 낮추면 조달비용 절감 효과를 기대할 수 있다.
자금조달 목적에는 운영자금과 함께 차환발행이 포함되는데 수출 등 버팀목이 약해진 상황에서 금리마저 높아지면 차환에 부담이 커질 수 있기 때문이다. 소득이 위축된 상황(경기하방)에서 비용이 증가하는(금리인상) 부담을 던다는 게 금리인하 정책의 핵심이다.
급격히 다가온 우리나라의 제로금리 논쟁


여기에 지난 9월 초 미국의 10년물 국채금리가 1.46%까지 하락하면서 글로벌 금융 시장에서는 미국도 마이너스 금리에 진입하는 게 아니냐는 논쟁이 펼쳐졌다.
그도 그럴 것이, 미국과 유로존, 일본의 3대 국채 시장이 전 세계 채권지수의 87%를 차지하는데, 이미 독일과 일본의 10년물 국채금리가 8월 말 각각 -0.71%, -0.29%로 크게 하락하는 중이기 때문이다.
스위스의 10년물 국채금리는 -1.12%까지, 재정 위기를 겪은 스페인과 포르투갈 10년물 국채금리도 0.3%대까지 하락했다. 선진 시장 중에서는 미국의 국채 10년이 가장 고금리 국채가 되었다.
우리나라도 8월 중순 10년물 국채금리가 1.17%까지 하락하면서 곧 제로금리에 도달하는 게 아니냐는 우려가 부쩍 늘어났다.
KB증권 최근 보고서에 따르면 우리나라보다 먼저 10년물 국채금리가 0%대에 진입한 국가의 고령화율과 한국의 인구 추계를 이용해 추정한 결과, 우리나라 국채 10년 금리도 향후 4년 내 0%대에 진입할 것으로 예상했다.
한국 잠재성장률이 하락세를 그리고 있어 국고채 금리도 같은 방향으로 움직일 수밖에 없다는 게 이 같은 전망을 내놓은 배경이다.
2000년대 4% 중반이던 우리나라의 잠재성장률은 2010년대 2%대 후반에서 2020년대에는 2% 내외로 하락할 것으로 추정되기 때문이다.
자본과 노동의 성장 기여도 하락이 주된 요인으로, 한국의 고령화율은 현재 세계 최고 수준의 속도로 진행 중이다.
가계빚 폭증 ·집값 상승 등 부작용 우려
문제는 우리나라의 경우, 가계부채가 1,500조원을 넘어선 상황에서 금리 인하로 인한 유동성을 쏟아붓는다면 ‘가계빚’이 다시 눈덩이처럼 불어날 수 있다는 것이다.
성장세가 다소 둔화됐다고는 하지만 소득과 비교하면 부채 증가속도는 여전히 빠르다.
올해 1분기 말 기준 처분가능소득 증가율(잠정)은 3.6%로 처분가능소득 대비 가계부채 비율이 158.1%에 이른다.
가계부채의 증가만으로 금융 부실 또는 금융위기 가능성을 우려할 만한 상황은 아니지만, 가계부채의 증가 속도가 가파르고 저금리에 기반한 주택 가격의 상승이 지속될 경우 ‘금융의 불균형’이 누적될 수 있다.
여기에 기업의 투자 부진도 계속돼 올 상반기 설비투자는 지난해보다 8.8% 줄어 금융위기 때인 2008년(-2.2%)보다도 감소폭이 컸다. 상반기 전(全) 산업생산은 전년 동기 대비 0.3% 증가에 그쳤다.
완화적 통화정책이 기업의 투자로 이어지지 않으면 사실상 앞으로의 성장 원동력도 마련할 수 없게 된다.
금융권 관계자는 “일반적으로 금리 인하가 경제 활성화로 이어지는 것은 맞지만 제로 금리까지 하한을 낮추면 오히려 부작용이 나타날 수 있다”며 “오랜 저금리 기조가 경제활력을 떨어뜨리면 구조적인 문제와 맞물려 경기 부양책으로 더 이상 효과를 나타낼 수 없다”고 말했다.
※ 본 기사는 한국금융신문에서 발행하는 '재테크 전문 매거진<웰스매니지먼트 11월호>'에 게재된 기사입니다.
김민정 기자 minj@fntimes.com