






한쪽에선 국내 증권사의 물가채 매수세가 물가채 금리 하락(물가채 강세)을 야기해 국고채 10년물과 물가채간의 차이인 BEI를 지지하고 있다고 주장했다.
다른 쪽에선 우리나라 물가채는 예전 공급이 수요를 웃돌아 저평가된 측면이 강했기 때문에, 현재 움직임는 저평가된 것이 정상화 되는 과정이라고 맞받았다.
물가채 저평가 정상화를 주장한 관계자는 "국내 유가는 국제유가 부부을 1~2개월 후행해서 반영하기 때문에 래깅된 측면이 반영되면 이후에 물가채 수요가 감소해 조정 받을 가능성도 있다"고 덧붙였다.
국제유가는 올해 초부터 오름세를 나타내 45달러 수준에서 4월말에는 65달에 근접했다. 이후 한달동안 급락세를 나타냈다.
코스콤CHECK(6345)에 따르면 WTI가격은 지난해 12월말 45달러 수준에서 4월 중순 64달러 수준까지 상승했다. 이후 한달만에 53달러 대로 떨어진 상황이다.
최근 국제유가 급락세 가운데 한미간 예상인플레이션율(Breakeven Inflation Rate, BEI) 움직임이 차이를 나타내고 있다.
미국 10년물 BEI가 국제유가 급락세와 연동돼 하락세를 보인 반면, 한국 10년물 BEI는 수급 요인에 지지를 받는 모습이다.
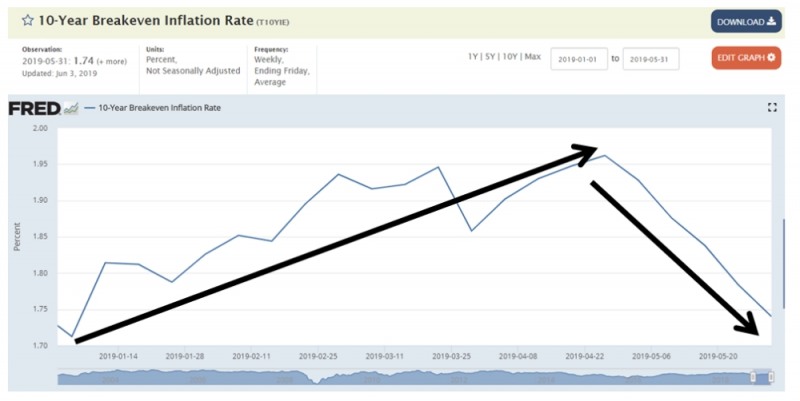
미 세인트 루이스 연준 경제 통계(FRED)에 따르면 미 10년물 BEI는 지난 1월초 1.68%에서 4월 중순에는 1.98%로 30bp 상승했다.
지난 3일 기준 BEI는 1.73%로 고점대비 25bp 가량 하락해 국제유가 급락세와 연동된 움직임을 나타냈다.
반면 한국 10년물 BEI는 국제유가 오름세와는 연계됐지만, 최근 한달 국제유가 급락세와는 다른 행보를 이어가고 있다.
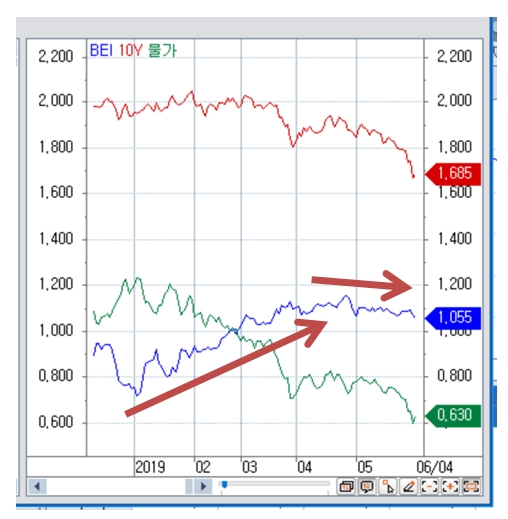
코스콤CHECK(3762)를 보면 한국 10년물 BEI는 지난 1월초 0.736%에서 4월 중순 1.157%로 약 42bp 상승했다.
최근 한달 국제유가가 급락할 때 한국 10년물 BEI는 5일 기준 1.025%를 기록해 4월 중하수 고점인 1.157% 대비 13bp 하락에 그치고 있다.
자료를 기준하면 국제유가 오름세에 연동해 미국 BEI가 30bp 오를 때 한국은 42bp 상승했지만, 국제유가 급락세와 비교하면 미국은 25bp 떨어질때, 한국은 13bp 하락에 그친 것이다.
채권업계 한 관계자는 수급상 증권사 물가채 매수세로 물가채가 강세를 보이면서, 국내 BEI 하락 흐름을 막고 있다고 관측했다.
자산운용사 한 운용역은 “4일 발표된 5월 물가상승률이 0.7%인데 지금 국내 BEI가 1% 위에서 머물고 있다”며 “금리에 내재된 물가상승률이 높아서 물가채가 고평가된 것은 맞는데 그 이유가 증권사의 물가채 매수세에 있다고 생각한다”고 말했다.
그는 “우선 미국 BEI는 국제유가 등락과 비슷한 움직임을 보였는데, 우리나라 BEI는 유가 상승 움직임과는 비슷하게 움직이다가 유가 하락시에는 BEI가 별로 안내려갔다”고 설명했다.
그는 “소비자물가 상승률과 BEI를 비교하면 국내 상승률은 0.7%인데 현재 BEI는 1%이상이라 물가채가 고평가된 것으로 보인다”며 “하지만 미국은 물가상승률이 2%라면 BEI는 1.7%대로 미국 물가채는 저평가된 것으로 볼 수 있다”고 덧붙였다.
그는 “최근 물가채 경과물 수급 흐름을 보면 캐리용으로 들고가던 앤드유저들에게서 물건이 나와서 증권사로 들어가는 모습이다. 증권사 매수세로 지표물 BEI가 지지받는 느낌”이라며 “국내 물가채 변동성이 상당히 컸는데 지금은 명목채와 비슷한 수준인데, 증권사가 막고 있다면 증권사 쪽에서 어떻게 빠져나올지 궁금하다”고 밝혔다.
다른 관계자는 국내 물가채 시장이 예전 공급 우위로 저평가 성향이 강했지만, 수급 환경이 개선되면서 저평가 상황이 개선되고 시장 자체가 정상화되는 과정의 일환이라고 주장했다.
증권사 한 딜러는 “물가채 BEI가 기본적으로 1~2년 전까지만 해도 국내 수급 상황을 반영해 저평가됐다. 물가채가 수급상 실제 수요보다 공급이 많아서 금리 자체가 높게 형성되다보니 우리나라 BEI가 실제 기대보다 낮게 형성된 측면이 있었다”고 말했다.
그는 “정부 제도 개선으로 물가채 공급이 과거대비 상당히 줄면서 정상화됐다”며 “현재 물가채 BEI 같은 경우는 연초 물가가 잘 안나왔는데 올해 한국은행 전망치가 YoY 기준 1.1% 정도다. 물가 상승할 것으로 전망하면 현재 기준으로 연말까지 물가상승률이 최소 YoY 기준 2% 정도는 나와야 한다. 이렇게 해야 올해 한해 1.1% 정도 나오는 것”이라고 밝혔다.
그는 “물가채 수요를 캐리 관점에서 접근하면 CPI 4월 대비 5월 상승분이 7월 캐리로 반영이 된다. 앞으로 올해 1.1%가 나오려면 올해 전월대비 기준해서 물가가 좀 올라야 한다는 점이 고려되면서 물가채 수요가 많았던 것으로 보인다”고 분석했다.
증권사 관계자는 수급상 호재로 물가채가 강세를 보여서 국내와 미국 BEI 움직임이 좀 차별화된 움직임을 보였고, 국제유가 반영분이 1~2개월 래깅되는 측면 등을 고려하면 이후 물가채 수요감소로 조정이 나타날 수 있다고 내다봤다.
그는 “우리나라는 연초에 물가가 많이 안좋았다. 그리고 과거에 물가채 레벨 자체가 BEI 실제물가 반영보다는 좀 저평가 돼 물가채 금리가 높았다”며 “수급상 호재로 그것이 해소돼 가는 과정으로 본다. 우리나라 물가채가 최근 상당부분 조정을 받지 않은 것은 이에 기인한다”고 설명했다.
그는 “우리나라는 유가 부분이 국제유가보다 1~2개월 후행해서 나타난다. 우리나라는 여전히 휘발유 가격이 오르고 있다”며 “캐리 투자다보니 레깅된 측면을 고려하면 국제유가 하락분이 차후 반영된다고 하면 물가채 수요가 감소하고, 조정을 받을 수도 있다”고 밝혔다.
김경목 기자 kkm3416@fntimes.com





















