





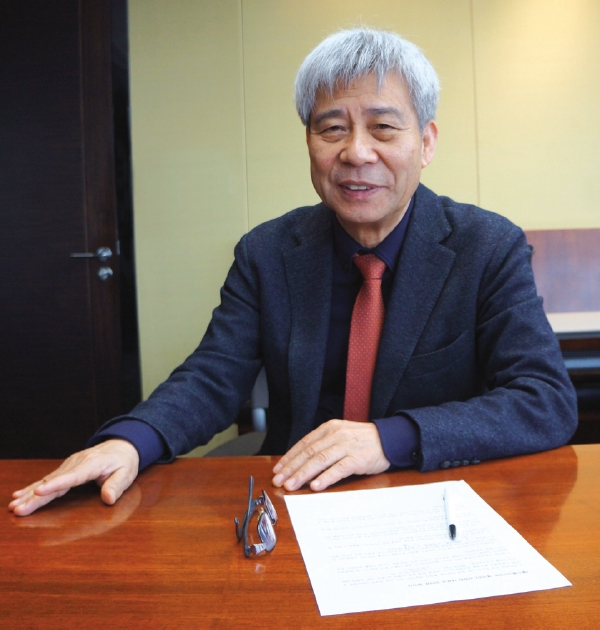
▲사진: 강창희 트러스톤자산운용 연금포럼 대표•현) 트러스톤연금교육포럼 대표•전) 미래와금융 연구포럼 대표•전) 미래에셋 부회장•전) 굿모닝투자신탁운용 대표이사•전) 현대투자신탁운용 대표이사•전) 대우증권 리서치센터 센터장•전) 대우증권 상무•전) 대우증권 도쿄사무소 소장•전) 대우증권 국제본부 본부장
최근 직장인 사이에서 은퇴 이후 생애설계와 자산관리에 대한 관심이 급증하는 이유다.
강창희 트러스톤자산운용 연금포럼 대표는 경험과 이론을 두루 갖춘 ‘노후설계’의 최고 권위자로 꼽힌다.
70세가 넘은 나이에도 여전히 연 300회의 강연을 전국으로 다니는 그는 오늘도 많은 이들에게 ‘스스로 만들어가는 노후’의 중요성을 알리고 있다.
100세 시대 해법은 ‘영원한 현역’에 있다
만일 누군가 당신에게 노후설계를 어떻게 하고 있느냐 묻는다면, 어떻게 대답하게 될까. 20~30대의 젊은 사람들이라면 ‘이 나이에 무슨 노후설계’냐 손사레를 칠 것이고, 40~50대라면 “노후는커녕 하루하루 먹고 살기도 바쁘다’ 답할 것이다.
아니면 오히려 역으로 노후에 어느 정도의 돈이 있어야 고생 안하고 살 수 있는지 물을지도 모를 일이다. 하지만 노후설계라는 것이 꼭 노후자금이 얼마 있느냐 하는 문제만은 아니다.
이보다는 오히려 퇴직 이후 어떠한 삶을 살 것인가에 대한 조금은 더 근원적인 계획이 필요하다.
이미 오래 전부터 100세 시대에 대비한 노후설계의 중요성을 강조해온 강창희 대표는 그 해답을 ‘평생 현역’이라는 한 단어로 대신했다.
강창희 대표에 따르면, 우리나라 베이비부머 세대(1955~1963년생)를 기준으로 했을 때 평균 자산이 4억 4,000만원 정도다.
얼핏 보면 많은 돈이라 생각될 수 있지만, 여기서 서울의 평균 집값인 3억 3,000만원과 집을 구매하기 위한 평균 부채 8,000만원을 빼고 나면 실질적인 자산은 3,000만원 정도에 불과한 것이 현실이라는 것.
그런데 만일 그 집이 퇴직 후 집값 하락으로 자신의 노후를 책임지지 못하게 된다면? 생각만 해도 아찔할 수밖에 없는 노릇이다.
이에 그는 “적은 돈을 벌더라도 지속적으로 일하면서 자신의 경쟁력을 키우는 것이야말로 진정한 노후 대비”라고 조언하고 있다.
물론 나이를 먹고 일을 한다는 것이 쉬운 것은 아니다. 퇴직한 이들이 할 수 있는 일이라는 게 현역세대가 할 수 없는 일이거나, 할 수는 있더라도 하지 않는 일이 많기 때문이다.
강창희 대표는 “창직(創職, 직업을 창조하는 것)을 하거나 1인 기업을 만들어 자신의 경쟁력을 강화하는 것이 현명한 방법”이라는 생각이다.
그는 “우리나라에 정식등록 된 직업 수는 1만 1,000여개에 불과한 반면 일본은 2만 5,000개, 미국은 3만여개에 이를 정도로 다양하다”며 “시대가 빠르게 변화하면서 아이패드 화가나 인터넷 장의사 등 과거에 없던 새로운 직종이 쏟아지듯이 창직을 통해 미래 밥벌이를 지속해야 한다”고 강조했다.
쓸모 있는 사람은 자신이 만드는 것
하지만 30~40대 현역시절부터 이를 위한 준비를 해오지 않은 이상, 퇴직한 사람들이 어떤 새로운 직업이나 일거리를 만들어낸다는 게 쉬울 리는 없다.
그러니 대다수의 많은 보통사람들은 소위 허드렛일이라 불리는 일들을 할 수밖에 없는 것이다.
이에 대해 강 대표는 “강의를 다니다 보면 ‘나이 먹고 할 수 있는 일이 참 한정적’이라는 말을 많이 듣게 된다”며 “그래서 우리보다 고령화가 더 빨리 진행된 일본 어르신들은 무슨 일을 할까 조사해봤더니, 아파트 관리인이나 회사고문, 가사대행서비스 등 우리나라와 크게 다르지 않았다”고 설명했다. 하지만 일을 하고 있는 사람들의 마음가짐은 전혀 달랐다.
예를 들어 일본의 아파트 관리인의 경우 단순히 단지 청소나 관리의 업무에 한정되는 것이 아니라 아파트의 발전 방향이나 조금 더 혁신할 수 있는 방법들을 고민한다는 것.
그러다 보니 스스로 자신의 일에 대한 자긍심을 갖고 있고, 다른 사람들도 우습게 보는 법이 없다고 했다.
따라서 강 대표는 후반 인생은 자기만족을 추구하는 시기인 만큼 퇴직 후 일을 하는 것이 왜 중요한가를 빨리 깨닫고, 창직을 할 것인지, 아니면 일반적인 일을 할 것인지를 선택하라고 주문했다.
“사실 우리나라는 다른 사람의 이목을 참 중요하게 생각하는데, 돈도 벌면서 폼도 나고 취미에도 맞는 일은 세상에 없다”며 “남의 눈을 의식하지 않고 자신의 형편에 맞게 열심히 사는 것이 중요하다”고 이야기했다.
또 그는 “쓸모 있는 사람은 누가 만들어주는 것이 아니라 자신이 만들어가는 것”이라고도 덧붙였다.
건강·자녀리스크도 간과해선 안돼
그런데 여기서 간과하면 안 될 것은 노후설계가 단순히 퇴직 후 재취업에 국한되는 것은 아니라는 점이다.
만인의 소망인 ‘돈 걱정 없는 노후’가 단순히 어딘가에서 일을 한다고 완벽히 해결되는 건 아니기 때문이다.
이에 더해 건강관리를 어떻게 했는지, 자녀와 관련된 비용지출은 어떠한지, 자산 구성은 어떻게 하고 있는지 등도 함께 고려해야 한다.
강창희 대표는 이를 ‘건강리스크’, ‘자녀리스크’, ‘자산구성리스트’로 지칭했다.
그는 “일본 내각부에서 60대 이상 고령자들을 대상으로 ‘당신은 지금 건강한가’라고 질문한 데 대해 선진국 고령자들은 60~70%가 건강하다고 답한 반면, 우리나라는 40%만이 건강하다고 답변했다”며 “이것은 그만큼 우리가 더 험한 세상을 살아왔다는 얘기로, 나이가 들면 어디가 어떻게 아플지 모르는 상황에서 특수질병보험 정도는 들어두는 것이 중요하다”고 말했다.
여기에 자식문제 때문에 노후생활이 어려워지는 ‘자녀리스크’ 관리 또한 중요하다.
현재 우리나라 5060세대 648만가구 중 59%가 은퇴빈곤층으로 전락할 가능성이 있는 것으로 알려지고 있다.
여기엔 다양한 이유가 있겠지만, 자녀교육비와 결혼비용 과다지출이 가장 큰 원인이다.
특히 강 대표는 “지나친 자녀 관련 지출로 노후자금을 마련하지 못하는 것도 문제지만, 무조건적인 도움이 자녀들의 장래에 도움이 되고 있는가에 대해서도 냉정히 생각해볼 필요가 있다”고 밝혔다.
그는 “그 돈을 아껴 자신들의 노후준비에 더 신경 써야 한다”고 잘라 말했다.
따라서 연령대별 맞춤형 투자가 꼭 필요하다. 먼저 20~30대는 자기개발이나 인적자본 투자를 하고, 40대는 건강 및 자녀리스크를 관리해야 한다는 것.
또 50대에 들어서면 가계자산을 구조조정하고 퇴직 후에도 할 수 있는 일을 준비해야 한다고 그는 강조했다.
어찌보면 지극히 기본적이고 당연한 이야기일 수 있다. 하지만 강창희 대표는 ‘이 당연한 이야기를 어떻게 하면 사람들이 경청하고 실천할 수 있게 할까’에 대해 자면서도 생각한다.
그리고 연 300회(강의당 50명 가정)에 달하는 강의를 통해 노후준비와 관련한 의식전환 노력에 힘을 쏟고 있다.
때문에 그의 강의에는 많은 사람들이 원하는 ‘어떤 방법으로 돈을 얼만큼 불릴 것인가’ 하는 귀가 솔깃한 비법은 없다.
하지만 어떻게 하면 빠르게 다가오고 있는 초고령 사회를 대비하고, 더 나은 노후를 만들 수 있는 기반을 만들 수 있을지 깨닫게 한다.
그리고 이러한 노력들이 올해로 72세, 금융투자업계 경력만 45년차로, 평생 현역을 실천하게 하는 원동력이다.
김민정 기자 minj@fntimes.com





















