





만약 현재 사업구조가 그대로 유지됐다가 대외 요인 때문에 경제위기라도 온다면 수습할 완충력이 은행권 금융그룹은 턱 없이 부족한 실정이다.
◇ 다시 위기 땐 은행들 해외 팔릴 것
이 때문에 한국금융신문 1997년 외환위기 당시 은행권 사이즈와 최근 은행 사이즈, 그리고 위기 당시 공적자금 투입규모를 확인해 봤다.
당시 대규모 부실 때문에 1990년대 말 집중투입됐던 공적자금도 완전히 회수하지 못한 상태인데 또다시 대규모 부실이 난다면 정부 재정이나 예금보험공사와 자산관리공사 채권 발행으로 막아냈던 외환위기 때 대응은 불가능해 보인다. 차라리 대부분의 은행을 해외자본에 매각했다가 경제적 폐해가 너무 커지자 다시 국유화해야 했던 1980~1990년대 멕시코 사례에 가까운 비극을 맞을 가능성이 더 커 보인다.
국내 은행들이 기본적인 생존력을 확보하고 만약에 발발할지 모를 경제위기를 금융시스템으로 극복하기 위해서도 은행지주사들의 경영체질 환골탈태 밖에 답이 없어 보인다.
◇ 생존력 경쟁력 얼마나 처참한가
금융연구원 이수진 연구위원은 2013년 국내은행 수익은 2012년보다 23.2%나 감소하며 글로벌 복합위기 여파로 세전이익이 감소한 유럽지역 은행보다 더 저조한 실적을 기록했다고 지적했다.
국내 4대 은행지주 평균 ROA는 0.53%로 자본금 규모가 유사한 하위권 그룹 외국은행 평균 0.8%에 비해 매우 낮은 수준이라고 분석했다.
이 위원은 “실제로 국내은행 ROA는 아직도 글로벌 금융위기 및 유럽 재정위기 여파를 받고 있는 유럽국가를 제외하면 글로벌 100대 은행을 하나라도 보유한 22개국 가운데 가장 낮은 수준”이라고 지적했다. 아무래도 이자이익 의존도가 높은 수익구조에 해외보다 국내 비중이 절대적인 단순한 사업구조에서 경쟁력 열위가 고착화되고 있다는 지적으로 다시 정리해 냈다.
◇ 수수료 논의 꺼내지도 못하는 사회
국내 은행지주 네 곳을 뺀 다른 100대 은행의 경우 영업이익 대비 이자이익비중은 60.5%이고 비이자이익 중에서는 수수료이익이 영업이익의 24.5%로 가장 큰 부분을 차지한다고 이 위원은 분석했다. 국내 은행지주들과 엇비슷한 하위그룹 은행들을 따로 분석한 결과 이자이익 비중이 40.3%에 그칠 정도로 비이자이익 비중이 큰 것으로 나타났다고 설명했다.
이같은 차이에 대해 이 위원은 “수수료이익에 대한 금융소비자와 금융산업간 차이가 큰데 있는 것으로 판단된다”고 말을 아꼈다.
말을 아꼈지만 궁극적으로 정책 및 감독당국이 금융업 특성을 이해하지 못한 채 싼 것이 최고라는 대중정서에 영합하는 정책을 폈던 지난 정부 시절 행태에 대한 우회적 비판으로 해석할 여지가 충분하다.
금융사 수수료 등에 대한 결정권의 자율성을 존중하겠다는 금융위원장과 금융감독원장 취임 이후에도 수수료 신설이나 현실화 논의를 꺼내지조차 못하는 상황에서 은행 수익 최약체 신세는 벗어나기 어렵다. 해외 진출 확대는 4~5년 공들인다고 바로 성과가 나는 것이 아니어서 장기적 시야에서 경쟁력을 높여야 한다는 지적이 금융계와 전문가들 사이에서 꾸준히 제기된 터인데 정부와 감독당국의 지원은 답보상태를 벗어나지 못했다.
◇ 순이익 최하위권 기업부실 삭힌 탓
2013년 최악의 성적표로 분석하긴 했지만 저금리 기조가 이어지면 국내은행 수익성은 나아지기 어렵다는 것이 일반적 전망이다. 뜻 있는 전문가들과 금융인들은 순이익 규모가 2011년의 3분의 1토막도 안되게 줄어든 배경과 원인에 대해 현실을 직시해야 한다고 일침을 가한다.
그 해 새로 발생한 부실채권이 약 31조원에 이르고 상각 매각 등 처리해 낸 규모가 약 24조원이다. 충당금 쌓을 부담 또한 커졌다. 글로벌 위기 여파로 국내 기업들 부실이 늘어나자 은행 시스템이 손실 흡수해낸 것이다. 문제는 앞으로 더 큰 위기가 오면 은행들이 감당할 수 있느냐다.
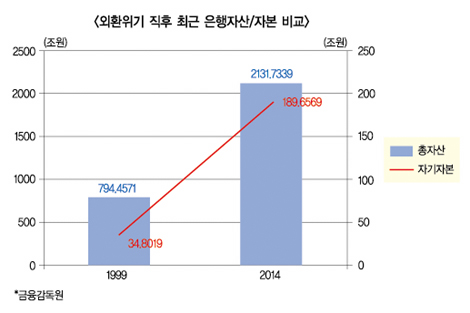
외환위기 직후 특수은행 통계까지 합산된 첫해인 1999년 국내은행 총자산은 794조 4671억원에 자기자본은 34조 8019억원에 그쳤다. 이 정도 규모였을 때 위기 수습을 위해 투입한 공적자금은 출자 34조원을 비롯해 모두 86조 9000억원에 이른다.
위기 극복 이후 실물경제 지원을 해야한다는 사회적 요청을 받아 규모를 키운 결과 16년 흐른 지난해 말 총자산은 2131조 7339억원에 자기자본이 189조 6569억원에 이른다. 자산은 약 2.7배, 자본은 5조로 4배 늘었다. 만약 위기가 다시 찾아오고 공적자금으로 투입이 외환위기때 4배 정도 필요하다고 가정하면 340조원 넘는 수습비용이 필요하다는 계산이 나온다. 멕시코는 정부 재정 등으로 수습할 수 없어서 은행을 팔아야 했고 우리도 그런 상황에 몰릴 수 있다.
수수료 이익도 늘릴 수 없고 이자는 최대한 낮추도록 하는 정책이 헌법처럼 존재하는 나라 은행산업이 글로벌 100대 은행끼리 비교에서 나아보일 수도 없고 생존력이 약해지고 있다는 경종에도 별반 대책마련이 없다. 툭하면 금융강국 코리아로 거듭나겠다는 선언만 반복되는 대한민국에서 금융산업의 핵심인 은행권의 상황은 위기바람 앞에 등불이나 진배 없다.
정희윤 기자 simmoo@fntimes.com





















