






정부가 안심전환대출 취급실적을 실시간 중계를 방불케 하며 홍보에 열을 올리고 있지만 가계부채 문제를 주시해 온 전문가 집단에서는 잘한 일이라는 평가와 함께 진짜 문제 해결책을 기다리겠다는 반응이 만만치 않다.▶관련기사 3면
안심전환대출에 긍정적 평가는 대표적으로 두 가지 포인트를 근거로 한다. 첫째가 만기 일시상환 방식을 택해 이자만 내던 가구를 원리금 분할 상환 구조로 유인한 점이고 둘째는 장기대출이면서 금리부담을 낮춰줬다는 점이다.
처음 설정한 20조원도 규모가 조기 소진되고 추가로 나온 20조원 조기 ‘완판’이 확실시되는 ‘빅히트’를 쳤는데 뒷탈 우려나 좀 더 집중적인 가계부채 대책 필요성이 불거지는 일이 겹치면서 호의적 평가가 반감하는 상황이 돼 버린 형국이다.
◇ 뒷탈 걱정 깔끔하지가 않아
심지어 은행권에선 “결국 은행 돈으로 은행 대출 고객 금리를 깎아 준 프로그램”이라는 냉소적 반응이 깔려 있는 실정이다. 안심전환대출 흐름을 극히 단순화 하고 보면 은행 창구에서 2%대의 싼 금리의 장기 분할대출로 바꿔 준 뒤 은행은 주택금융공사에 채권을 넘기는 것으로 끝나는 게 아니라 은행은 전환대출 취급규모 만큼 다시 공사 대출재원인 MBS를 사야한다.
이 때문에 주택금융공사를 끼고 조금 복잡해지긴 했지만 은행이 금리마진을 확보해 놓았던 대출을 마진이 줄어드는 상품으로 바꿔 준 꼴이라는 비우호적 평가가 나오는 셈이다. 가장 바람직한 흐름은 정부와 한국은행이 주택금융공사 자본금을 늘려 줘서 공사가 MBS를 발행하고 시장에서 이를 받아 주는 구조라는데 이의가 없다. 문제는 초단기간에 20조원씩 막대한 규모의 대출전환을 그것도 금융시장에서 형성돼 있는 금리수준보다 훨씬 낮은 싼 금리 대출로 바꿔 주는 작업을 시도하는 것이다보니 비상 수단을 활용하면서 빚어진 것이다.
주택담보대출 시장점유율이 높을수록 이자이익 감소 폭이 커지면서 수익성에 부담을 느낄 수밖에 없으며 MBS를 의무적으로 사서 1년 동안 보유해야 하기 때문에 발생하는 비용까지 합하면 적잖은 기회손실이 불가피 하다고 전문가들은 입을 모은다. 게다가 40조원 규모에 이르는 대출 때문에 MBS 보유에 나서야 하다보니 사들일 때는 가격이 너무 비싸지고(수익률 하락) 의무 보유기간이 끝나서 유동성 확보를 위해 다시 내다 팔려는 시기가 다시 집중되다 보면 그때는 가격이 싸지는(수익률 상승) 시장교란 가능성이 크다는 것이다. 의무 보유기간 중에 미 연준이 금리인상에 시동을 걸기 시작해 국제금융시장 금리가 오름세를 띤다면 평가손은 당연히 감수해야 할 것이라는 체념의 소리가 흘러나온다.
대형시중은행에 집중될 손실은 이자마진 감소와 같은 직접적 악영향과 더불어 MBS 보유에 따라 숫자로 확인하기 힘든 기회손실에다 채권시장 교란 우려 등 복합적이다.
◇ 대책 어렵다면 시급한 위험부터
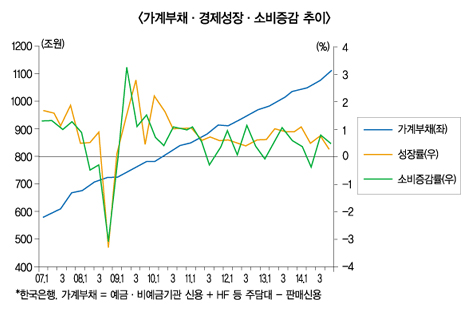
아울러 전문가들은 정부가 미시적인 대책에 머무르면서 근본적 위험이나 가장 취약한 계층에 대한 실질적 대책마련에 전혀 진전이 없는 것은 문제가 될 수 있다고 우려하고 있다. 2011년 6·29 범정부 가계부채 연착륙 종합대책을 내놔야 했던 이유는 부채규모가 너무 많아지고 있고 가처분소득 대비 너무 높은 수준으로 가기 전에 적정수준으로 관리할 필요가 인정됐기 때문이었다. 같은 해 3월 이미 신용판매 금액을 뺀 예금기관과 비예금기관 가계신용 규모와 주택금융공사 등이 내어 준 주택담보대출을 합한 가계부채가 853조원에 육박했다.
그럼에도 불구하고 걷잡지 못했고 정부는 크고 작은 후속 가계부채 관리방안이나 대책들을 내놓으며 부산한 모습을 연출했는데 그 결과 지난해 말 현재 같은 기준의 가계부채 규모가 1100조원을 돌파하는 것을 막지는 못했다.
빚보다 금융자산 규모가 훨씬 많고 증가속도가 우려할 만한 수준은 아니라는 낙관론에 기대어 미시적인 대응만 거듭했던 3년 반 동안 247조원이 늘어났는데도 관리가능한 수준이라는 진단결과만 내놓았던 것이다. 보다 못한 전문가들이 그래서 집중 거론하는 것이 바로 금리가 오르거나 부동산 값이 떨어지면 곧장 위기에 직면할 취약층을 돌보는 특단의 정책을 펴야한다는 요청이다.
그리고 이번에 빅히트한 상품은 금리가 오르고 부동산 값이 조금만 떨어진다면 상대적으로 견딜 만한 계층이었다는 게 일반적인 평가다. 위급한 환자를 못 본 채 덜 위급한 환자를 위한 특단의 치료책을 내놓아 성과를 거둔 응급의료진에 비유하는 것이 억지스럽지만은 않아 보이는 이유다.
정희윤 기자 simmoo@fntimes.com




















