






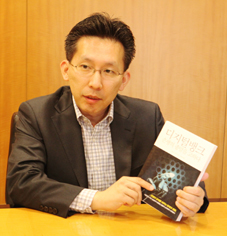
안재균 한국씨티은행 디지털뱅킹부 팀장이 역서 <디지털뱅크, 은행의 종말을 고하다>를 최근 출판하며 던진 물음이다.
최근 핀테크와 인터넷전문은행 등 디지털뱅크가 금융권의 새로운 화두로 떠올랐다. 다양한 보고서들이 해외 다양한 사례를 언급하며 우리나라에 아직까지 성공적인 핀테크 업체가 없다는 점을 강조하고 국내의 규제가 엄격한 점을 이유로 꼽는다.
그러나 안 팀장은 “저도 인터넷뱅킹 업무를 담당하고 있기 때문에 규제가 완화되길 바랍니다. 그러나 규제가 해결될 때까지 기다리면 상황은 늦어요. 현재 주어진 상황에서 최대한 고객들의 불편을 해소하고 감동적인 서비스를 제공할 수 있을지 고민해야죠”라고 밝혔다.
“규제 때문에 할 수 없다는 접근방식은 기업논리”라는 것이다.
◇ 은행 경쟁자는 이제 구글과 애플
디지털이 은행에 도입되면서 금융소비자들의 패턴은 빠르게 변화하고 있다. 정부도 핀테크의 중요성을 강조하고 나섰고 인터넷 전문은행 설립도 올해 안엔 가능해질 전망이다.
때마침 안 팀장의 책이 나왔다. 번역을 시작했던 작년 여름만 해도 핀테크는 낯선 단어였다. 그는 “사실 이 책의 내용이 업계에 계신 분들에겐 크게 새롭진 않을 겁니다. 그러나 디지털뱅킹 분야에서 일을 하면서, 시장이 준비되지 않았다면 아무리 좋은 기술이나 혁신이 일어나도 고객에게 다가가기는 어렵다는 걸 느꼈어요. 이를 해소할 수 있는 가장 강력한 도구가 책이라고 생각했고 그래서 이 책을 번역하게 됐습니다.”
번역 작업을 하던 6개월 간 회사일과 병행하면서 개인시간은 모두 반납했다. 이 책의 저자인 크리스 스키너(Chris Skinner)는 “시대의 흐름을 읽지 못하고 변화를 거부하는 은행은 살아남지 못할 것”이라며 “은행의 경쟁상대는 더 이상 은행이 아니라 구글이나 페이스북, 애플이 되는 시대가 다가올 것”이라 강조한다.
인터넷뱅킹이 처음 도입 됐을 때도 은행 지점이 사라질 것이란 전망이 나왔는데 결국 틀린 말이 됐다. “지점 위주로 설계된 은행 구조에 근간을 두고 여기에 새로운 채널을 하나 추가한 것에 불과했다”는 것이 안 팀장의 설명이다.
그러나 IT기술과 데이터를 중심으로 재편되는 디지털뱅크 시대에는 금융 환경 전반이 변화하고 은행들의 전략 역시 바뀌어야 할 것이라 저자는 주장한다. 지점 역시 궁극적으로 사라질 것이란 주장도 덧붙였다. 반면 책의 역자인 안 팀장은 유보적이다. “디지털뱅크를 따라가지 못한 은행들이 정말 망할 것인지는 좀 더 지켜봐야할 일”이라면서도 “그러나 은행 본연의 업무가 있고 경쟁에서 살아남기 위해 어떤 부분에 초점을 맞춰야할지는 계속 고민해야 한다”고 말했다.
◇ 금융 소외계층에도 유용한 서비스를
안 팀장은 씨티은행이 한미은행이었을 당시 인터넷뱅킹 도입 업무를 맡으면서 줄곧 디지털뱅킹 분야 커리어를 쌓았다. 국내에선 씨티은행이 최초였던 스마트브랜치 도입을 주도하기도 했다. 이후 대부분의 시중은행들이 스마트브랜치를 앞 다퉈 도입했지만 소비자들의 큰 호응을 얻지는 못했다.
“디지털에 익숙한 고객층에 인기 있는 국제현금카드 관련 업무가 많았던 지점에선 스마트브랜치 도입으로 업무부담 경감 효과를 보기도 했지만 결국 고객들의 패턴을 제대로 읽지 못했던 원인이 컸다”고 안 팀장은 지적했다. 만만치 않은 비용도 한몫 했다.
<디지털뱅크, 은행의 종말을 고하다>의 원저자는 물론 안 팀장이 강조하는 것도 결국 고객이다. 디지털을 활용해 고객이 원하는 바를 좀 더 빠르고 편하게 제공하라는 것이다.
디지털의 파급력은 누구나 쉽게 이용할 수 있는 접근성에서 나온다. 안 팀장은 “디지털 기술과 핀테크를 통해 제도권 금융에서 소외된 이들에게도 안전하고 편리한 금융서비스를 제공할 수 있었으면 좋겠다”고 말한다. “기존엔 많은 비용이 들기 때문에 소수의 고객에게만 제공하던 자산관리 서비스를 빅데이터와 모바일 기술을 이용해 모든 고객들에게 혜택이 돌아가게 해야한다”는 것이다.
“고객들의 간지러운 부분이 분명 많을 텐데 이를 해소할 방안을 디지털뱅크를 활용해 찾아야 합니다. 규제 때문에 미국식, 유럽식, 중국식 모델을 도입할 수 없다고 하는데 지금 할 수 있는 한국식 모델을 도입하면 되는 거 아니겠습니까.”
김효원 기자 hyowon123@fntimes.com





















