





◇ 주요 11개사 2013년 사업연도 3분기 실적 공시…“기업대출 비중 65% 육박”
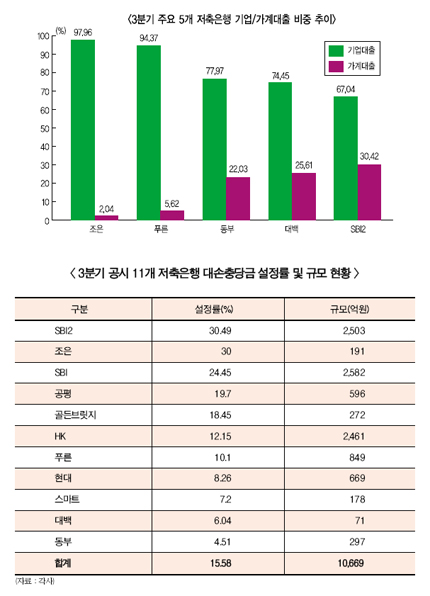
18일 업계에 따르면 2013년 사업연도 3분기 실적을 공시한 11개 저축은행들의 평균 기업대출 비중은 64.01%로 전년동기(63.75%) 대비 0.26%p 늘어났다. 개별적으로는 조은·푸른저축은행이 각각 97.96%, 94.37%의 비중을 보였다. 이어 동부(77.97%)·대백(74.45%)·SBI2(67.04%)·현대(61%)·공평(49.44%)·골든브릿지(48.74%)·HK(47.89%)·SBI(45.4%)·스마트저축은행(39.89%) 순으로 나타났다.
HK·공평·대백저축은행의 경우 기업대출 비중이 전년동기 보다 늘어났다. 특히 대백저축은행은 전년동기(46.7%) 대비 27.75%p 급증했다. HK·공평저축은행도 전년동기(42.05%, 45.62%) 보다 각각 5.84%p, 3.82% 증가했다.
규모별로는 HK저축은행이 9673억원의 기업대출을 실행, 공시된 11곳 중 가장 많았다. 이어 푸른(7938억원)·SBI2(5503억원)·동부(5119억원)·현대(4937억원)·SBI(4793억원)·공평(1493억원)·스마트(979억원)·대백(874억원)·골든브릿지(718억원)·조은저축은행(623억원) 순으로 집계됐다. 비중은 증가했지만, 규모에서는 HK·대백저축은행을 제외하고는 모두 감소했다. HK저축은행은 전년동기(9452억원) 보다 221억원, 대백저축은행은 266억원 늘어났다.
반면, 가계대출 비중은 기업대출과 달리 감소했다. 2013년 사업연도 3분기 11곳 저축은행들의 가계대출 평균 비중은 32.88%로 전년동기(34.16%) 보다 1.28%p 줄어들었다. 은행별로는 가계대출 비중이 50% 이상인 은행은 3곳이었다. 50% 이상 비중을 보인 곳은 HK·스마트·공평저축은행으로 각각 52.04%, 58.48%, 50.2%를 기록했다. 이어 SBI(44.41%)·골든브릿지(42.91%)·SBI2(30.42%)·현대(27.93%)·대백(25.61%)·동부(22.03%)·푸른(5.62%)·조은저축은행(2.04%)로 집계됐다.
규모별로는 HK저축은행이 1조511억원으로 가장 많았으며, SBI저축은행도 7186억원을 기록해 다이렉트 채널을 보유한 은행들이 높은 규모를 나타냈다. 그러나 나머지 저축은행들은 SBI2저축은행(4689억원)을 제외하고는 3000억원 미만의 가계대출 규모를 기록했다. 작년말 대비 저축은행의 가계대출 규모는 늘었지만, 취급규모는 기업대출에 비해 작은 수준인 셈.
업계 관계자는 “저축은행업계 현황이 어려워 기업대출 여신규모는 줄어들었지만, 비중은 소폭 늘어났다”며 “정부당국에서 관계형금융 활성화를 주문하고 있고, 저축은행들도 이를 인식하고 있다”고 말했다. 이어 “이 같은 상황 속에서 저축은행들의 기업·가계대출 비중을 살펴봐야 할 시기”라며 “올해부터 본격적인 기지개를 펼치는 업계의 행보를 주목해봐야 할 것”이라고 덧붙였다.
기업·가계대출의 상반되는 행보는 연체율에서도 나타났다. 최근 금감원 발표에 따르면 2013년 사업연도 3분기 저축은행의 평균 연체율은 20.4%를 기록해 2분기 대비 0.2%p 늘어났다. 대출유형별로는 기업대출은 25.0%로 2분기(25.4%) 보다 0.4%p 소폭 줄어든 반면, 가계대출은 전분기(11.1%) 대비 1.1%p 늘어난 12.2%를 보였다. 이는 신용대출 연체율 증가에 따른 것으로 연체율에서도 취급비중과 유사한 모습을 나타냈다.
◇ 적자 줄어드는 모습 보여…“대손충당금 설정률은 또 상승”
금감원은 2013년 사업연도 3분기 저축은행들이 4401억원의 적자를 기록, 전년동기(8964억원 적자) 대비 적자폭이 4563억원 축소됐다고 밝혔다. 부실여신 축소 등으로 대손충당금 전입액이 3039억원 감소가 원인이라고 설명했다. 적자은행 수도 41개로 전년동기(54개) 보다 13개 감소됐다고 덧붙였다.
이 같은 순익 회복 추세는 개별 저축은행에서도 서서히 나타나고 있다. 실적 공시 11개 저축은행 중 3곳이 당기순익을 기록했다. HK(128억원)·스마트(26억원)·푸른저축은행(15억원)은 이번 3분기에 흑자를 기록했다. 특히 푸른저축은행은 117억원의 적자를 기록한 전년동기 보다 132억원 실적이 개선되는 모습을 보여 눈길을 끌었다. 나머지 8곳도 적자행진을 이어갔지만 절반은 실적이 회복되는 모습을 보였다. 업계에서 가장 적자가 심각한 SBI·SBI2저축은행은 3분기에 각각 1941억원, 1181억원의 적자를 기록했다.
그러나 전년동기(3766억원/1839억원 적자) 대비 각각 1825억원, 835억원 적자폭이 줄었다. 지속적인 유상증자로 인한 효과로 보인다. 이 외에도 현대·대백저축은행도 전년동기(592억원 적자, 30억원 적자) 보다 452억원(3분기 140억원 적자), 26억원(3분기 4억원 적자) 적자폭이 감소했다.
반면 동부·조은·골든브릿지·공평저축은행은 전년동기 보다 적자폭이 증가했다. 특히 골든브릿지저축은행은 전년동기(43억원 흑자) 대비 200억원 적자폭이 늘어나 3분기에 157억원 적자를 기록했다. 조은저축은행도 3분기 95억원의 적자를 기록, 전년동기(21억원 적자) 대비 74억원 적자폭이 커졌다. 동부(-81억원)·공평저축은행(-70억원) 역시 적자폭이 증가했다. 적자폭이 커짐에 따라 조은저축은행의 경우 오는 30일까지 10억원의 유상증자를 실시할 것이라고 지난 15일 밝혔다.
저축은행들이 규제 완화를 외치고 있는 대손충당금의 경우, 규모는 줄어들었으나 설정률은 올라갔다. 공시된 11곳의 3분기 평균 대손충당금 설정률은 15.58%로 전년동기(12.64%) 대비 2.94%p 상향됐다. 이 중 SBI(30.49%)·조은(30%)·SBI(24.45%)·공평(19.7%)·골든브릿지저축은행(18.45%)의 경우 대손충당금 설정률이 15% 이상을 나타냈다.
◇ 업황 타개 위해 “광고 전략 강화·수정 및 상품 리메이킹”
회복추세를 보이고 있지만 공시에서 드러나듯이 아직도 저축은행들의 영업환경은 어렵다. 이에 따라 많은 저축은행들이 직접채널 영업력 강화 및 과거 성행했던 상품 재출시 등을 이어가고 있다.
우선 다이렉트 영업력 강화를 위해 많은 저축은행들이 홍보활동에 집중하고 있다. 18일 업계에 따르면 친애저축은행은 배우 이영아와 개그맨 윤택이 등장하는 광고 촬영을 끝내고 지난 15일 TV광고 실행을 위한 마무리 작업을 마쳤다. 친애저축은행 측에 따르면 내달 정도에 케이블을 중심으로 TV광고를 실시할 방침이다. 광고 전략을 수정하는 것도 고려하고 있다. 그간 유명 연예인 등 인지도 높은 셀러브리티 활용 중심 전략을 펼쳤던 저축은행들이 스토리텔링 위주의 광고 제작으로 방법 전환을 계획 중인 것. 러시앤캐시 등 저축은행 진출을 확정한 대부업체들의 광고 전략을 차용하겠다는 의지로 풀이된다.
상품 리메이킹 또한 이어지고 있다. 친애·조은저축은행이 올해 초 과거 틈새상품이었던 일수대출을 출시한데 이어 SBI저축은행 역시 지난달말부터 ‘스탁론’을 재출시했다. 이 상품은 주식투자를 희망하는 만 20세 이상 고객을 대상으로 최대 3억원까지 자금을 빌려준다. 대출기간은 6개월에서 최장 60개월까지다. 대출금리는 최초 6개월은 3.5%, 연장시 5.7%로 올라간다.
SBI저축은행 측은 “업황이 어려운 가운데 기존 상품을 재조명해 출시하는 차원”이라며 “향후 다양한 방식의 영업 불황 타개책을 찾도록 노력할 것”이라고 말했다.
서효문 기자 shm@fntimes.com




















