






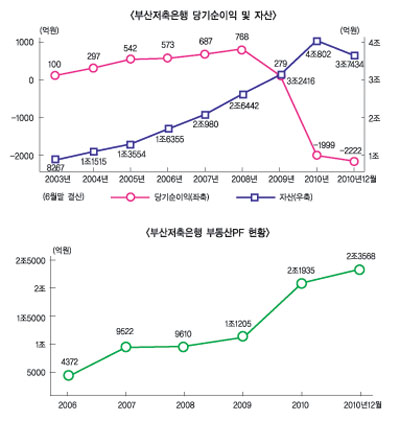
부산저축은행은 2002년부터 부동산PF대출을 확대해 매년 높은 수익률을 기록해 업계 선두저축은행으로 성장했다. 당기순이익은 2003년 6월 100억원, 2004년 297억원, 2005년 542억원, 2006년 573억원, 2007년 687억원 2008년에 768억원으로 최고점을 기록했다. 자산도 2003년 8267억원, 2004년 1조1515억원, 2005년 1조3554억원, 2006년 1조6355, 2007년 2조980억원, 2008년 2조6442억원, 2009년 3조2416억원, 2010년 6월 4조802조원으로 매년 급성장했다.
부산저축은행의 이같은 성장세는 부동산PF 대출과 유가증권 투자에 기인한 것으로 분석되고 있다. 이 시기에 예금에 대한 유가증권 투자 비율이 20% 안팎으로 활발하게 투자했으며 부동산PF대출에 적극적으로 뛰어든 것으로 분석되고 있다. 실제로 부동산PF규모는 2008년 6월말 9610억원에서 2010년 12월말에 2조3568억원으로 크게 증가했다.
하지만 2008년 글로벌 금융위기 이후 부동산 경기 침체 등으로 재무상태가 악화된 상황이다. 2010년 12월말 부산저축은행의 자산은 3조7434억원으로 감소했으며 BIS비율이 5.13%이지만 자본 잠식과, 당기순이익이 지난달 6월 1999억원 적자에 이어 2222억원의 적자 상태로 건전성 악화가 우려되고 있다.
특히, 부동산PF대출의 연체율이 급격히 늘어난 것이 집중 부각되고 있다. 2008년 1.80%, 2009년 0.83%, 2010년 1.74%밖에 되지 않았던 연체율이 2010년 12월에 35.14%로 올라갔다. 지난해부터 감독당국이 PF 대출을 총 대출의 30%로 제한하는 룰을 도입했지만 부산저축은행은 이미 부동산PF대출 비중을 줄일 수 있는 상황이 되지 못했던 것으로 알려지고 있다. 실제로 부산저축은행의 지난해 말 PF대출 잔액이 2조3568억원으로 전체 여신 3조2814억원의 71.8%를 차지할 정도로 높았다.
특히, SPC 등을 통한 대출분류로 인해 부동산PF 대출 비중을 일정부분 낮춘 것으로 알려지고 있다. 이에 따라 16일 감독당국도 이같은 심각성을 인식하고 부동산 관련업종 편법대출에 대한 점검을 강화했다.
따라서 현재 부산저축은행 그룹에 대한 실태조사에 들어간 것으로 알려져 있어 자칫 부동산PF 대출 부실이 더욱 커질 수 있다는 우려도 제기되고 있다. 자회사인 대전저축은행의 경우 부산저축은행이 지난해에 KTB사모펀드의 출자를 통해 1500억원의 유상증자 한 금액의 1000억원 정도를 대전저축은행에 증자를 했음에도 불구하고 건전성이 크게 개선되지 않았으며 결국 지난해 12월 금융위원회로부터 경영개선요구 조치를 받았다.
이에 따라 중앙부산저축은행 등의 매각을 통해 대전저축은행의 경영정상화를 추진해왔지만 중앙부산의 매각이 무산되고 매각과정이 지연되면서 대전저축은행의 경영난은 더욱 가중된 것. 대전저축은행은 2010년 12월말 BIS비율이 -3.18%이고 부채가 자산을 323억원 초과해 자본잠식 상태가 됐다.
특히, 지난해 말부터 부실저축은행으로 거론되면서 예금이 급속히 빠져나갔으며 최근의 삼화저축은행 영업정지 사태로 인해 추가 예금인출로 이어졌다. 이에 부산저축은행그룹은 16일 더 이상의 예금지급이 이미 불가능해졌다고 판단해 스스로 금융위원회에 영업정지를 신청한 것으로 알려졌다. 추가로 영업정지를 받은 부산2, 중앙부산, 전주 또한 건전성 상황이 악화돼 있는 상황이다.
부산2저축은행은 BIS 비율이 6.0%로 다소 안정적이지만 부채가 자산을 125억원 초과해 자본잠식 상태다.
중앙부산저축은행은 지난해 8월 금융감독원장으로부터 경영개선권고를 받아 자체 정상화를 추진 중이며 BIS 비율이 3.6%. 순자산 규모는 176억원인데, 현재 매각을 추진하고 있다.
전주저축은행은 BIS 비율이 5.6%이고 순자산 규모는 198억원으로 상대적으로 양호한 측면을 보이고 있으며 현재 매각을 추진하고 있다.
고재인 기자 kji@fntimes.com





















