





장민영 IBK기업은행장
 장민영기사 모아보기 행장이 이끄는 IBK기업은행이 2026년 1분기 CET1비율과 NPL지표를 안정적으로 관리하며 상장사로서의 면모를 보였다.
다만 그 과정에서 RWA(위험가중자산) 관리를 위해 기업여신 성장세를 조절하며 순이익과 ROE 등 수익성 지표는 후퇴, 아쉬움을 남겼다.
국책은행답게 생산적 금융 기조에는 적극 부응하고 있으나, 상장 금융사로서 주주가치 제고도 외면할 수 없는 만큼 자본관리와 수익성 사이의 균형이 핵심 과제로 떠올랐다.
CET1비율 11.44%···RWA 성장 통제로 자본비율 방어
기업은행의 2026년 3월 말 연결 기준 보통주자본(CET1)비율은 11.44%로 집계됐다. 전년 동기 11.40% 대비 0.04%p 개선됐고, 2024년 1분기보다도 높은 수준이다.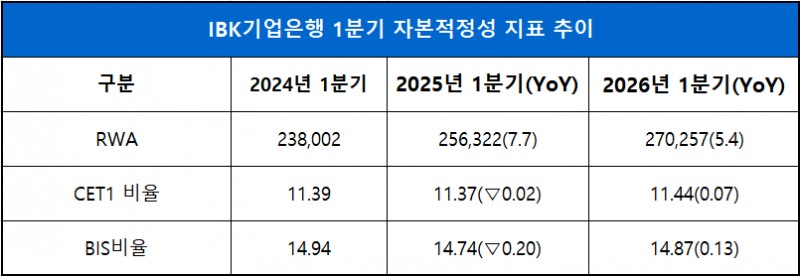
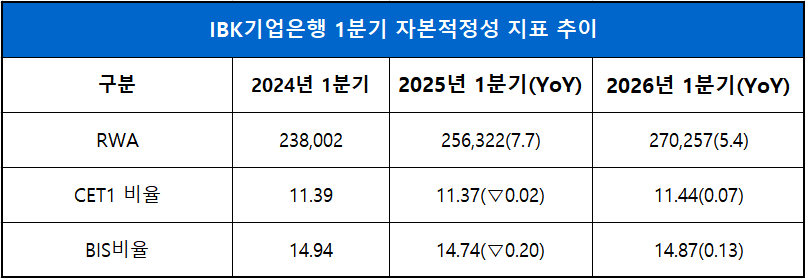
BIS비율 역시 0.13%p 상승한 14.87%를 달성하며 개선세를 보였다.
이 같은 자본비율 방어의 핵심은 RWA 성장 통제다. 기업은행의 연결 기준 RWA는 작년 1분기 기준 256조 3220억원에서 올해 1분기 270조 2570억원으로 5.4% 증가했다.
전년도 성장률이 7.7%에 달했던 점을 고려하면, RWA 관리를 올해 주요 경영 전략 중 하나로 삼았다는 점을 알 수 있다.
이 같은 변화는 "국책은행의 역할에 집중한 나머지 상장사로서의 책무를 다하지 못하고 있다"는 일각의 지적을 수용한 결과로 풀이된다.
기업은행은 현재 재정경제부가 약 59.5%, 산업은행과 수출입은행이 각각 7.2%·1.8%의 지분을 보유하고 있어 정부가 최대주주인 상장사다. 그러나 5.45%의 지분을 가진 국민연금을 포함해 우리사주를 제외한 약 31%의 기관·개인 주주를 보유하고 있고, 외국인 지분도 15.6% 수준이다. '주주가치 제고'의 책임을 간과할 수 없는 이유다.
실제로 2025년 배당성향을 35.0%로 유지했고, 밸류업 강화 차원에서 올해 7월 31일을 배당기준일로 하는 분기배당 도입도 예고했다.
중기대출 264조원···증가율 조절 속 생산적 금융 지속
자본비율 개선을 통한 밸류업에는 성공했지만, RWA 통제가 대가 없이 이뤄진 것은 아니다.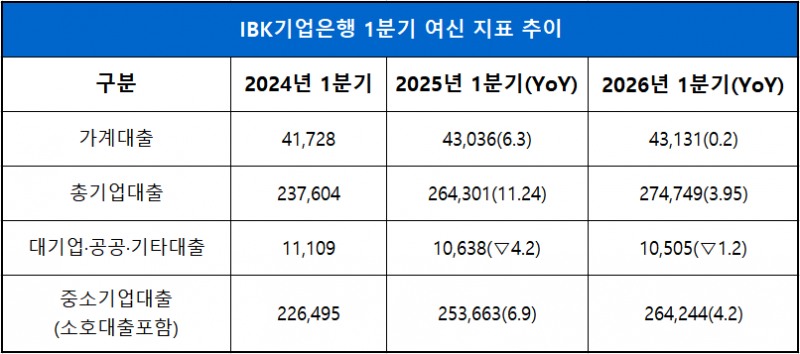
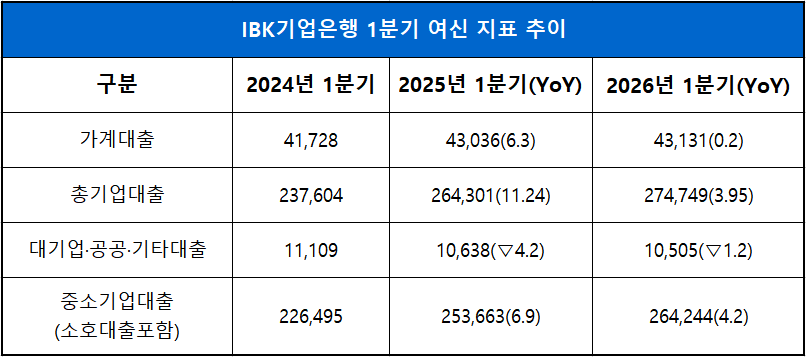
2026년 1분기 은행 총기업대출 성장률은 3.95%로, 11.24%였던 작년 1분기의 1/3 수준에 그쳤다.
다만 가계대출 증가율 역시 0.2% 수준으로 관리하고, 중소기업대출 위주의 성장 전략을 유지하며 생산적 금융에 대한 의지를 드러냈다. 총원화대출 중 기업여신 비중도 작년 1분기 83.7%에서 올해 86.4%로 상승했다.
구체적인 수치를 보면 단순히 성장률만 조절한 것이 아님을 알 수 있는데, 올해 1분기 대기업대출 축소폭은 1.2%로 4.2%였던 2025년 1분기에 비해 감소세가 완화됐고 중소기업대출 성장률은 같은 기간 6.9%에서 4.2%로 줄었다.
올해 생산적 금융 본격화에 대비해 '옥석 가리기'를 통한 우량 여신 중심의 자산 리밸런싱을 병행한 것이다.
이자수익 감소에도 조달비용 절감···NIM은 반등
그러나 여신의 질 개선과는 별개로, 기업여신 증가율 조절과 금리 환경 변화는 이자수익 감소로 이어졌다.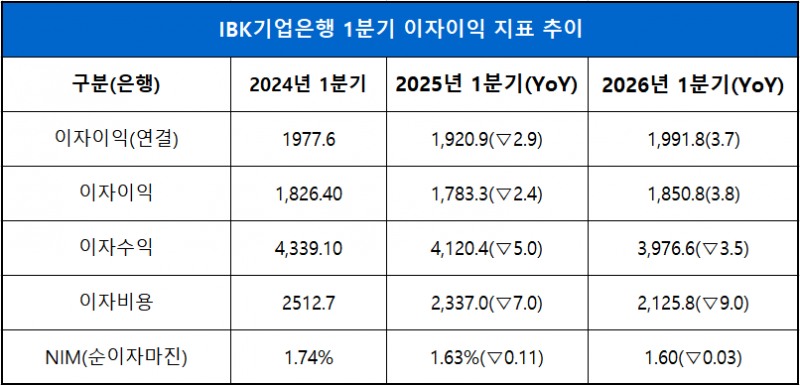
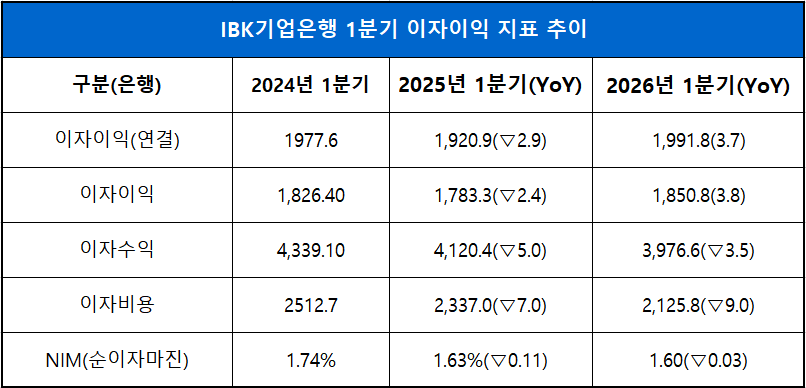
실제로 은행 별도 기준 1분기 대출금이자는 3조 1644억원으로 4.9% 감소했다.
유가증권이자가 2.3% 증가하고, 대여금·예치금이자 등이 2.9% 늘며 이자수익 감소를 일부 보완했지만 결국 전체 이자수익은 3조9766억원으로 전년 동기 대비 3.5% 줄었다.
기업은행은 이자수익 감소로부터 NIM을 방어하기 위해 조달비용을 크게 낮췄다.
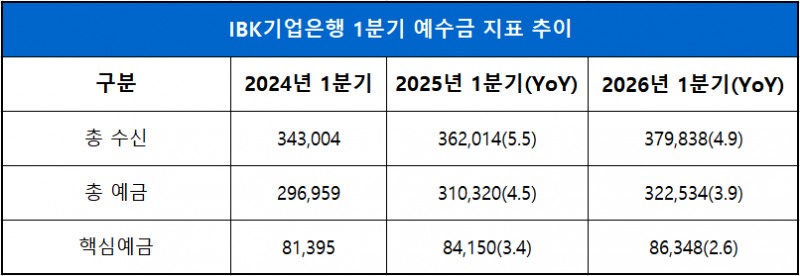
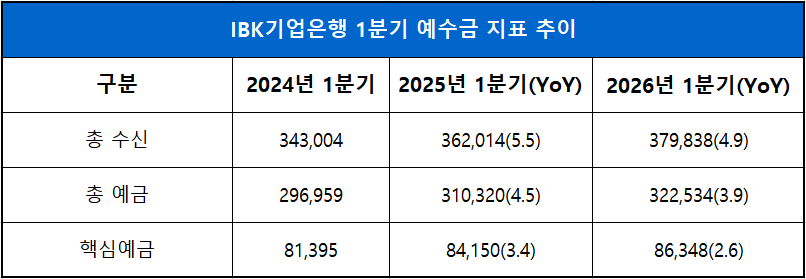
1분기 예수금이자를 6.8%, 중금채이자 등은 9.6% 줄이면서 이자비용은 전년 동기 대비 9% 감소했다.
이를 통해 은행 이자이익은 1조8508억원으로 3.8% 증가했고, NIM도 1분기 1.6%선을 지켜낼 수 있었다.
이자익 늘었지만 순익·ROE 하락···CIR도 부담
문제는 이자이익 개선이 최종 수익성 개선으로 이어지지 못했다는 점이다.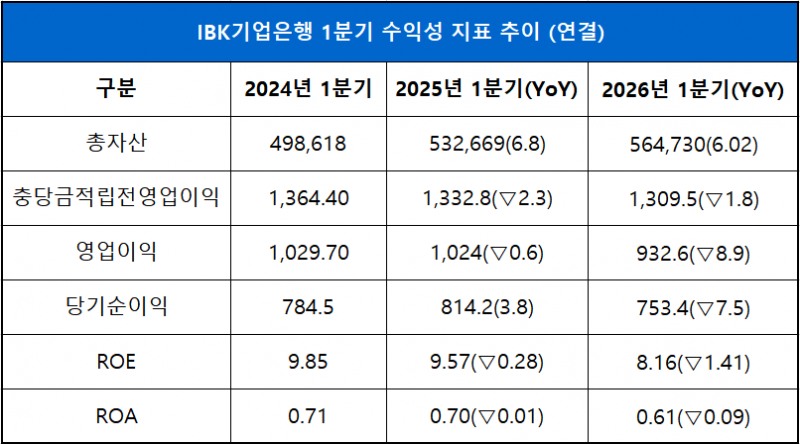
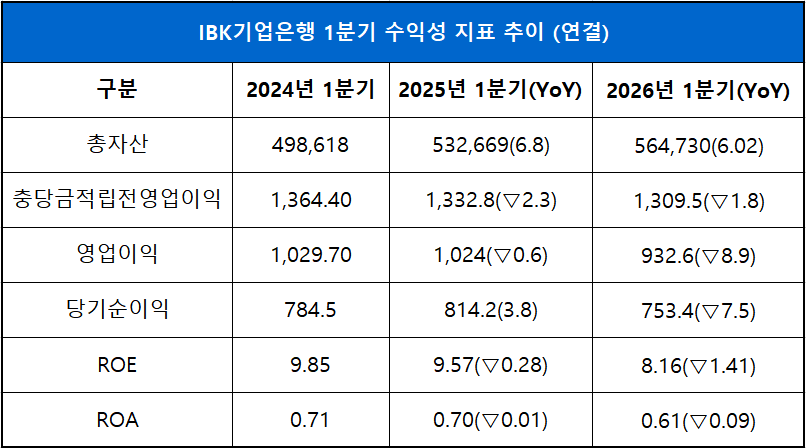
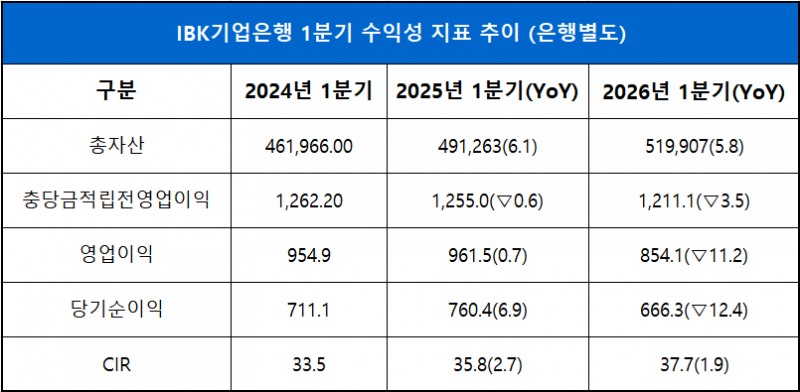
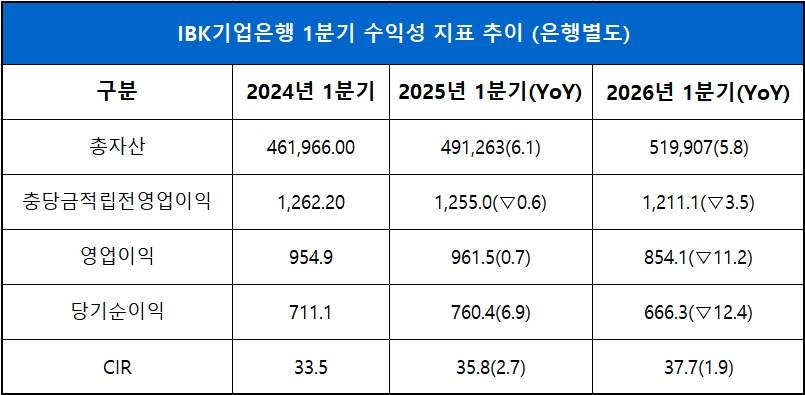
은행 별도 기준 영업이익은 8541억원으로 전년 동기 대비 11.2% 줄었고, 당기순이익은 6663억원으로 12.4% 감소했다.
연결 기준으로도 영업이익은 9326억원으로 8.9%, 당기순이익은 7534억원으로 7.5% 감소했다.
ROE와 ROA도 뚜렷하게 후퇴했다. 연결 기준 ROE는 2025년 1분기 9.57%에서 2026년 1분기 8.16%로 1.41%p 하락했고, ROA는 0.70%에서 0.61%로 0.09%p 낮아졌다.
작년 1분기 최대 실적의 기저효과가 존재하지만, 순이익 감소 폭을 고려하면 수익성 개선 과제는 분명하다.
매년 늘어나는 판관비도 부담이다. 은행 일반관리비는 7328억원으로 전년 동기 대비 4.9% 증가했고, 영업이익경비율(CIR)은 37.7%로 전년 동기 35.8% 대비 1.9%p 상승했다.
향후 총액인건비제도 개선으로 인건비가 더욱 상승할 수 있다는 점을 고려하면, 면밀한 비용 관리가 필요한 시점이다.
비이자익 급감···외환파생 손익 악화가 결정타
비이자이익 부문은 이번 실적의 가장 큰 약점으로 꼽힌다.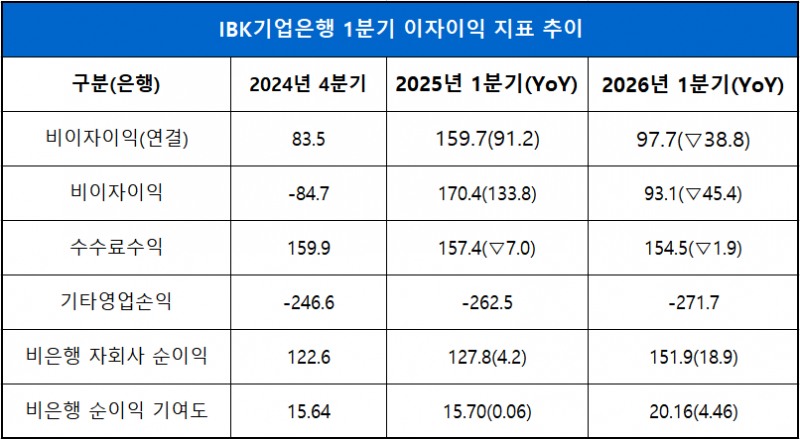
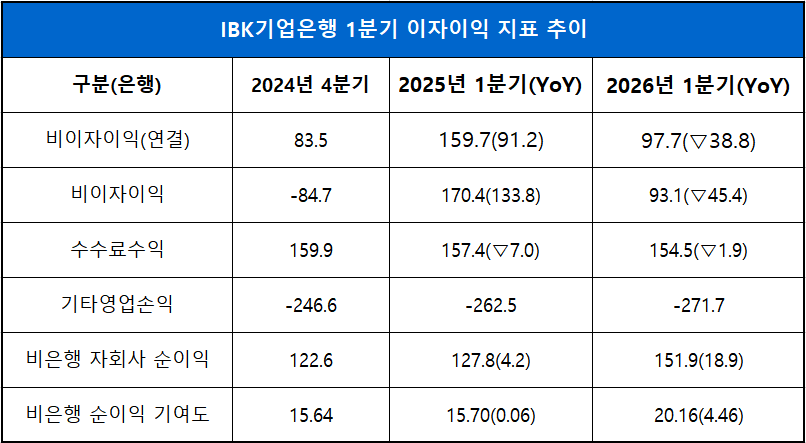
은행 별도 기준 비이자이익은 931억원으로 전년 동기 1704억원 대비 45.4% 감소했다. 수수료수익은 1545억원으로 1.9% 줄었고, 기타 손익도 2717억원 적자를 기록했다.
이익 감소의 결정적 원인은 외환파생손실이었다. 지난해 1분기 339억원 흑자였던 외환파생관련손익은 올해 1분기 612억원 적자로 돌아섰다. 감소 폭만 951억원에 달한다.
기업은행 측은 "올해 1분기 원·달러 환율 급등에 따른 환평가손익이 911억원 발생했다"고 설명했다.
유가증권관련손익은 2394억원으로 전년 동기 대비 8.9% 증가했고, 대출채권처분손익도 321억원으로 48.1% 늘었지만 이익 감소를 상쇄하기에는 역부족이었다.
다행인 점은 증시 호황에 IBK투자증권과 IBK자산운용을 중심으로 자회사 실적이 개선된 것이다.
1분기 자회사별 당기순이익은 1519억원으로 전년 동기 대비 18.9% 증가했다.
IBK투자증권이 137억원으로 14.2%, IBK자산운용은 34억원으로 41.7% 늘었고, 기타(SPC·수익증권 등)이 833억원으로 65.3% 증가하며 비은행 실적을 견인했다.
다만 IBK캐피탈의 경우 같은 기간 12.2% 줄었고, IBK연금보험도 61.5% 감소하며 개선 필요성이 커졌다.
NPL 안정에도 연체율 상승···부동산·임대업 부담
기업여신 성장세가 둔화되면서 NPL(고정이하여신)지표도 안정됐다.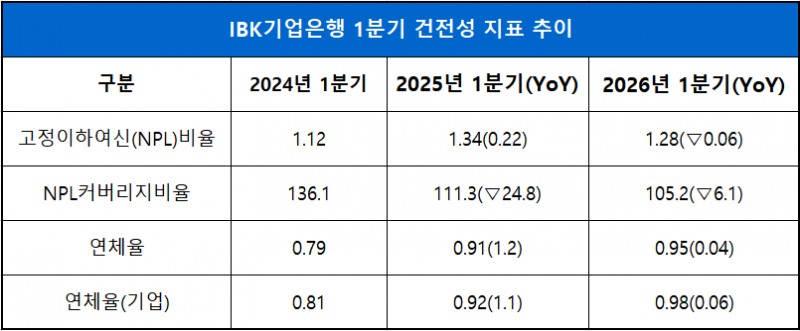
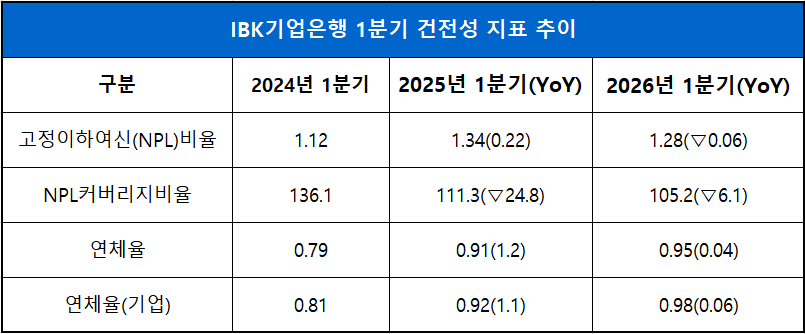
NPL비율은 1.28%로 전년도 1분기에 비해 0.06%p 개선됐고, NPL커버리지비율도 하락세가 완화되며 100%대를 사수했다.
문제는 연체율이다. 총연체율은 2025년 3월 0.91%에서 2026년 3월 0.95%로 상승했고, 기업 연체율만 떼어 보아도 0.92%에서 0.98%로 올랐다.
전년도에 비해서는 상승세가 진정됐지만, 1% 초과가 머지 않은 것이다.
연체율 상승의 주요 원인은 부동산업 및 임대업으로, 연체율이 지난해 0.54%에서 올해 1분기 1.28%로 크게 뛰었다.
기업은행은 현재 여신 포트폴리오에서 부동산 및 임대업 비중을 줄이며 리스크 관리와 생산적 금융을 위해 노력하고 있지만, 더욱 면밀한 주의가 필요한 상황이다.
김성훈 한국금융신문 기자 voicer@fntimes.com




















