





컨센서스 압도하는 '어닝 서프라이즈' 예고
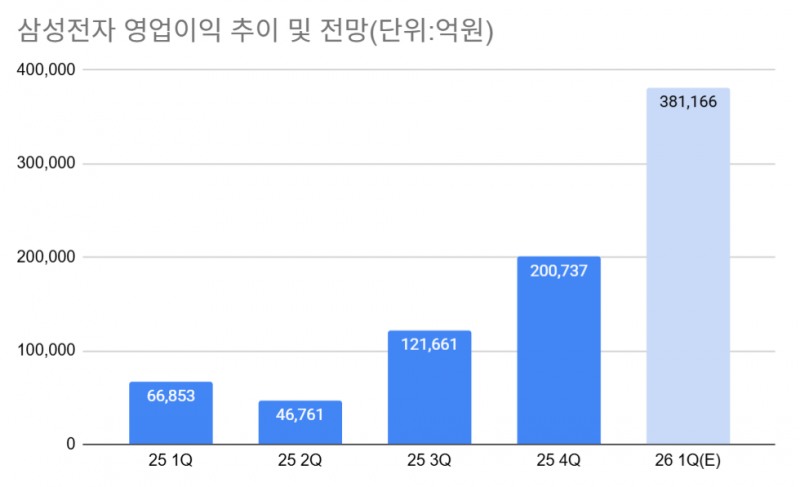
6일 금융 정보 업체 에프앤가이드에 따르면, 삼성전자 1분기 영업이익 컨센서스(평균 추정치)는 38조1,166억 원이다. 작년 1분기 6조6,853억 원보다 무려 470% 증가한 수치다. 같은 기간 매출은 48% 늘어난 117조1,336억 원을 기록할 것으로 기대된다.이 같은 영업이익 컨센서스는 1년 전(12조4,510억 원)보다 3배 이상(206%) 오른 것이다. 올해 1월 초(31조5,592억 원)과 비교해도 21% 상승했다.
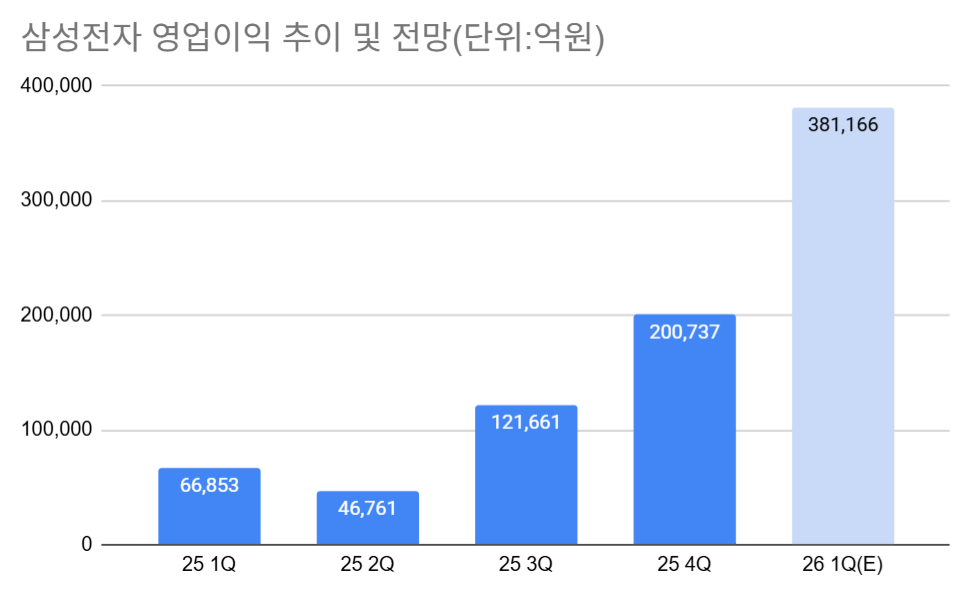
그런데 최근에는 30조 원 후반대의 영업이익도 보수적인 수치로 여겨지고 있다. 지난 1주일새 삼성전자 기업분석보고서를 낸 증권사 가운데 절반 이상이 45조 원 안팎의 추정치를 내고 있기 때문이다. 구체적으로 키움증권(43조1,000억 원), 신한증권(44조2,000억 원), IM증권(45조3,000억 원), 미래에셋증권(45조8,000억 원) 등이다.
가장 최근인 지난 3일 메리츠증권은 1분기 삼성전자 영업이익이 54조 원에 이를 것이라는 공격적인 전망을 내놓기도 했다. 삼성전자가 연간 기준으로 역대 최대 영업이익을 기록한 것은 지난 2025년 43조,6000억 원이다. 올해는 1개 분기 만에 작년 1년 치 영업이익을 능가할 것으로 예상되는 역대급 호실적이 전망되는 셈이다.
작년 하반기부터 폭발적으로 상승하고 있는 메모리 가격 상승세가 올해 들어서도 예상을 뛰어넘고 있는 게 '어닝 서프라이즈' 전망이 나오는 이유다. 특히 고대역폭메모리(HBM)보다 가격 상승세가 가파른 범용 D램 비중이 높은 삼성전자 실적이 돋보일 것이라는 전망이다. 미래에셋은 1분기 D램 평균판매가격(ASP) 전분기 대비 상승률을 64%로, 기존 55.4%에서 8.6%포인트 상향해 추정했다. 이에 D램 영업이익율은 전분기보다 16%포인트 오른 73%로 전망했다.
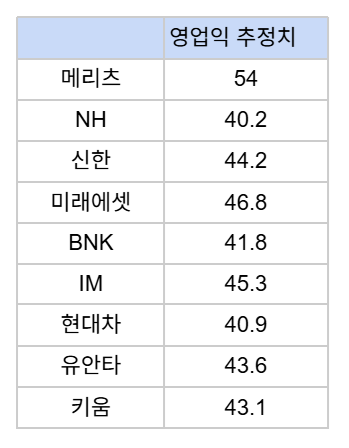
삼성전자 1분기 영업이익 컨센서스(26.3.30~26.4.3)
피크아웃 vs 가격협상력 유지
일각에서는 메모리 반도체 수퍼사이클이 예상보다 꺾일 수 있다는 피크아웃 우려가 나오기도 한다. 지난달 구글은 인공지능(AI) 추론 과정에서 저장되는 정보(KV 캐시)를 6분의 1로 압축하는 기술인 '터보퀀트'를 발표했다. 엔비디아도 KV 캐시를 최대 20배 압축하는 기술 'KVTC(KV 캐시 변환 코딩)'를 개발했다고 발표한 바 있다. 신기술이 도입되면 메모리 반도체 수요가 줄어들 수 있다는 이유로 관련 기업 주가가 급락하기도 했다.
관련기사
다만 업계에서는 이 같은 우려가 과도하다고 지적한다. 이미 지난해부터 언급된 개발 단계 기술의 성능을 과장하고 있고, 전체 AI 시장이 늘어날 것이라는 전망도 계산에 넣어야 한다는 것이다.
삼성전자가 여전히 강력한 가격협상력을 발휘하고 있다는 점에도 주목한다. 업계에 따르면 삼성전자는 올해 2분기에도 D램 가격을 1분기보다 30% 가량 추가 인상한 것으로 전해진다. 가격 상승세가 둔화되고 있는 것은 사실이지만 이는 반도체 산업의 지형 변화로 봐야한다는 시각이다.
기존 메모리 반도체 시장은 분기 또는 연 단위의 단기 계약 방식이었으나, 안정적인 공급망 확보를 원하는 글로벌 빅테크 중심으로 3~5년 다년 장기 공급 계약(LTA)을 논의하고 있다.
전영현닫기
 전영현기사 모아보기 삼성전자 DS부문장 부회장은 지난달 18일 정기 주주총회에서 "(다년 계약은) 삼성전자와 고객사 모두에게 사업 안정성을 높이고 건전한 메모리 수급을 유지하도록 할 것"이라고 강조했다.
이를 바탕으로 대부분 증권사들은 '올해 삼성전자 실적은 1분기가 최저점일 것'으로 내다보고 있다. 메리츠증권이 예상한 분기별 영업이익은 △1분기 54조 원 △2분기 73조4,000억 원 △3분기 90조3,000억 원 △4분기 104조1,000억 원이다. 연간 기준으로는 321조7,000억 원에 달한다.
키움증권의 경우 하반기 수요 불확실성을 반영해 226조2,000억 원을 제시했다. 이 마저도 작년보다 6배 가까이 오른 수치다.
메모리 말곤 없나
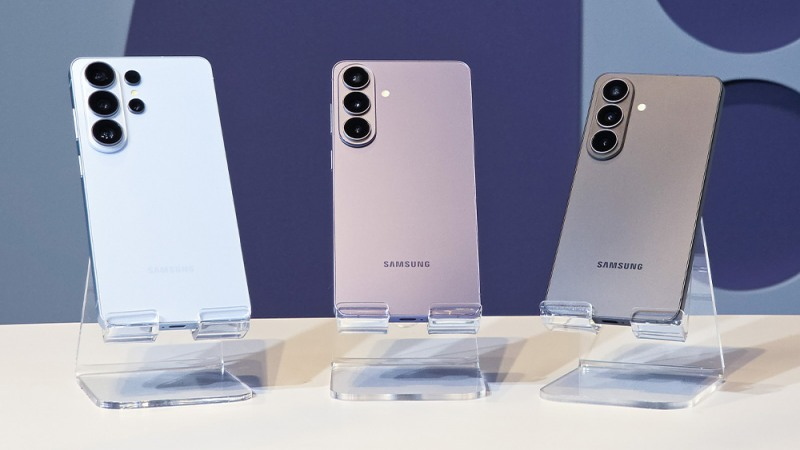
시스템LSI·파운드리 등 비메모리 부문은 지속적인 실적 개선이 예상된다. 올해 자사 플래그십 스마트폰인 갤럭시S에 시스템LSI가 설계하고 파운드리가 양산한 모바일칩 '엑시노스'를 재탑재했다. 지난해 7조 원에 달했던 사업부 적자 규모는 올해 4조 원 수준까지 줄어들 전망이다. 올해 4분기에는 분기 흑자 전망도 나온다.본격적인 승부처는 내년 하반기부터 본격화할 테슬라 자율주행칩 'A16' 양산이다. 미국 텍사스주 테일러 팹에서 생산하며 2나노 공정이 2나노 공정이 적용될 예정이다.
스마트폰(MX)을 포함한 DX부문에 대한 전망은 엇갈린다. 우선 갤럭시S25 흥행에 성공했던 지난해보다 실적 하락은 불가피해 보인다. 반도체 가격 인상으로 수익성에 부담이 생겼기 때문이다. 단 반도체 대란은 모든 스마트폰 업체에게 공통된 악재다. 오히려 물량 확보 경쟁에서는 애플과 삼성전자 등 선두업체가 유리하다는 전망도 나온다. 대신증권 류형근 연구원은 산업분석 보고서를 통해 "중국 시장에서 극심한 메모리 반도체 공급현상이 지속되고 있어, 스마트폰 출하량 하향조정이 불가피한 상태"라며 "일부 대형 거래선은 이러한 변화를 점유율 확대 기회로 삼는 모습"이라고 밝혔다.
곽호룡 한국금융신문 기자 horr@fntimes.com





















