





반면 애큐온저축은행은 포트폴리오 재정립 과정에서의 여신 축소로 이자이익이 줄어든 데다 유가증권 손상차손까지 겹치며 5개사 중 가장 적은 순익을 냈다.
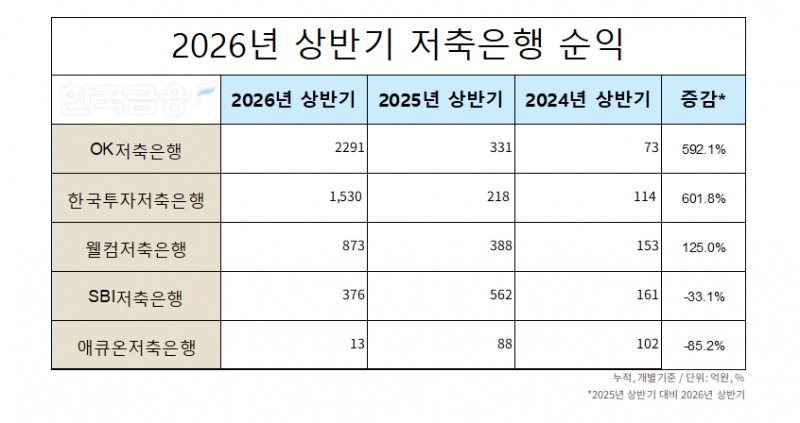
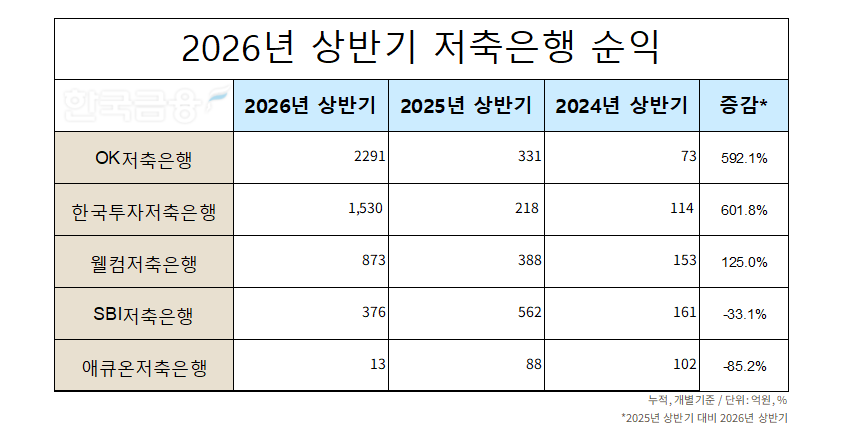
7일 한국금융신문 DQN이 각 사 반기검토보고서 및 경영공시를 분석한 결과, 올해 상반기 순이익이 가장 많은 곳은 OK저축은행(2291억원)으로 나타났다.
이어 한국투자저축은행(1530억원), 웰컴저축은행(873억원), SBI저축은행(376억원)이 뒤를 이었다. 반면 애큐온저축은행은 13억원으로 5개사 중 가장 적었다.
저축은행 관계자는 "상반기 내내 대출 규제가 적용된 것이 실적에 영향을 줬다"며 "지난해 상반기에는 규제가 없었던 만큼 격차가 더 극명하게 보이는 것"이라고 말했다.
OK, 투자한도 규제에 처분이익 상승…한국투자는 ETF 수익 실현
OK저축은행은 투자 한도 준수를 위한 유가증권 매각으로 순익을 끌어올렸다. 올해 상반기 순이익은 2291억원으로 전년 동기(331억원) 대비 592.15% 늘었고, 영업이익도 2553억원으로 같은 기간(180억원) 대비 1318.33% 증가했다.이는 규제 준수를 위해 매각한 주식의 영향이다.
상호저축은행업감독규정 제30조에 따라 저축은행은 자기자본의 50%를 초과하는 유가증권을 보유할 수 없다. 주식시장 활황으로 보유분이 한도에 근접하자 이를 매각하는 과정에서 처분이익이 발생한 것이다.
관련기사
유가증권 평가·처분이익은 2419억원으로 전년 동기(521억원) 대비 364.30% 늘었다.
다만 대출자산이 줄어들면서 본업인 이자수익은 줄었다. 총대출이 10조5939억원으로 전년 동기(10조6228억원) 대비 0.27% 줄면서 이자수익도 5371억원으로 같은 기간(6120억원) 대비 12.24% 감소했다.
OK저축은행 관계자는 "규제 대응 차원에서 주식을 매도하며 수익이 발생하는 부분은 이전과 동일하다"며 "올해 1분기 이어진 기조가 크게 바뀌지 않았다"고 말했다.
한국투자저축은행은 상장지수펀드(ETF) 수익 실현과 충당금 부담 완화로 5개 사 중 가장 높은 성장세를 기록했다. 올해 상반기 순이익은 1530억원으로 전년 동기(218억원) 대비 601.83% 늘었다.
매도가능증권처분이익이 1375억원으로 전년 동기(83억원)에서 대폭 늘었고, 대손상각비도 636억원으로 같은 기간(1337억원) 대비 52.43% 줄었다.
반면 총여신이 6조2890억원으로 전년 동기(7조1910억원) 대비 12.54% 감소하며 이자수익은 2536억원으로 19.65% 줄었다.
한국투자저축은행 관계자는 "지난해 말부터 투자했던 ETF에서 수익 실현에 성공했다"며 "다만 순익 성장의 주된 원인은 건전성 개선을 통해 충당금을 이전만큼 쌓지 않은 것"이라고 말했다.
대손비용 덜어낸 웰컴…SBI·애큐온은 본업 위축
웰컴저축은행은 대손비용 절감으로 순익을 두 배 이상 키웠다. 올해 상반기 순이익은 873억원으로 전년 동기(388억원) 대비 125.15% 늘었다. 대손상각비가 328억원으로 같은 기간(825억원) 대비 60.28% 줄어든 영향이 컸다.유가증권 평가·처분이익도 175억원으로 전년 동기(68억원) 대비 158.82% 증가했다. 이자수익은 2618억원으로 같은 기간(2726억원) 대비 3.99% 줄어 5개 사 중 감소 폭이 가장 작았다.
웰컴저축은행 관계자는 "이번 실적 개선의 주된 원인은 대손 등 비용 감소"라며 "일정 수준의 부실을 정리했으며 그에 따라 환입도 많이 됐다"고 말했다.
SBI저축은행은 유가증권 이익보다 본업에 집중하며 순익이 감소했다.
올해 상반기 순이익은 376억원으로 전년 동기(562억원) 대비 33.20% 줄었다. 총여신이 10조8713억원으로 같은 기간(11조2178억원) 대비 3.09% 감소하며 이자수익도 5371억원으로 10.36% 줄었다.
다만 이자비용이 1395억원으로 전년 동기(1923억원) 대비 27.42% 감소하며 순이자이익은 3976억원으로 2.30% 줄어드는 데 그쳤다.
SBI저축은행 관계자는 "대출 규제 여파로 신규 대출 취급과 자산 성장이 어려워지면서 수익성이 줄었다"며 "리테일 대출이 줄면서 채권 매각부터 고정이하여신, 연체율까지 전부 영향을 미쳤다"고 말했다.
애큐온저축은행은 여신 축소와 유가증권 손실이 겹치며 5개사 중 순익이 가장 적었다.
올해 상반기 순이익은 13억원으로 전년 동기(88억원) 대비 84.92% 줄었고, 2분기 3개월 기준으로는 영업손실 13억원과 순손실 7억원을 기록하며 적자로 돌아섰다.
총여신이 4조3698억원으로 전년 동기(4조9269억원) 대비 11.31% 줄며 이자수익이 1864억원으로 17.49% 감소했다. 유가증권관련비용도 101억원으로 매도가능증권 매매손실 44억원과 손상차손 56억원이 반영됐다.
애큐온저축은행 관계자는 "지난 수년간 지속된 물류센터 과잉 공급 등에 따른 가치 하락을 반영한 결과"라며 "투자펀드 청산에 따른 손실까지 반영한 만큼 추가 손상 가능성은 없다"고 말했다.
5개사는 하반기에도 외형 성장보다 수익원 다각화와 비용 관리에 무게를 둘 방침이다.
OK저축은행은 IB금융·기업여신 중심의 투자 수익성 강화를, 한국투자저축은행은 예대마진 확보와 고정화 자산 회수를 추진한다. 웰컴저축은행은 건전성 지표 관리를, SBI저축은행은 비용 절감을 각각 최우선 과제로 제시했다.
애큐온저축은행 관계자는 "무분별한 외형 확장이 아닌 수익성과 건전성을 고려한 선별적인 취급정책으로 포트폴리오 리밸런싱을 지속하고 있다"며 "효율적인 자산·부채관리(ALM)를 통해 안정적인 이자이익 기반을 확보해 수익성 개선을 추진할 것"이라고 말했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com





















