





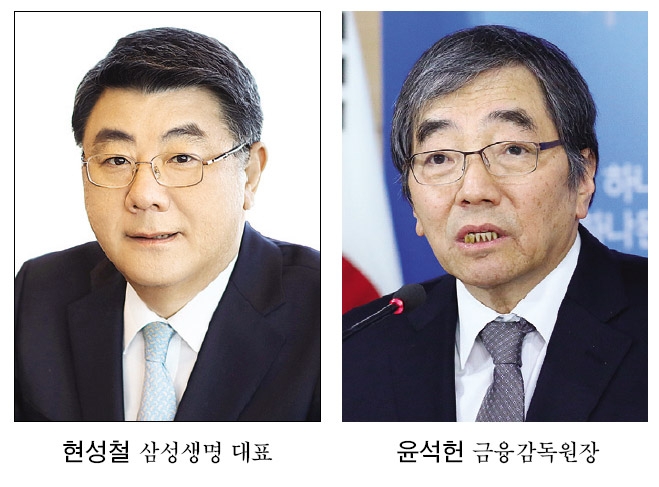
금융당국이 즉시연금 미지급금에 대해 보험사 측에 일괄지급 권고를 내렸지만, 생보업계의 ‘맏형’격인 삼성생명이 이를 거부한 것에 이어 2위 한화생명까지 분조위 측에 불수용 의견서를 제출하면서 사태가 장기화될 조짐을 보이고 있다.
금융당국이 추산한 삼성생명의 즉시연금 미지급금 규모는 4200억 원 규모였으며, 한화생명은 850억 원 규모였다.
◇ 즉시연금 미지급금 사태 원인은 ‘불명확한 약관’
즉시연금 미지급금 사태는 지난 2012년 9월 삼성생명의 만기환급형 즉시연금에 가입한 A씨의 민원에서부터 비롯됐다. 즉시연금 상품은 가입자가 보험료 전액을 한 번에 납입하고 매달 연금을 받는 상품이다. 이 중 만기환급형 상품은 여기에 만기 시 냈던 보험료를 전부 환급받을 수 있는 상품이다.
즉시연금 상품은 매달 연금에서 사업비 충당 목적으로 일정 금액을 떼어놓는다. 공제한 사업비를 만기까지 채워놓기 위함이다. 그러나 즉시연금을 판 생명보험사들이 약관에 이 같은 내용을 구체적으로 명시하지 않아 문제가 됐다.
이처럼 약관 미흡 문제로 사업비 차감에 대한 내용을 몰랐던 A씨가 금감원 측에 민원을 제기하자 분쟁조정위원회는 A씨의 손을 들어줬고, 삼성생명 역시 이를 수용하고 A씨 측에 과소지급됐던 보험금을 일괄지급 하는 것으로 사태는 일단락됐다.
그러나 이후 윤석헌닫기
 윤석헌기사 모아보기 금융감독원장은 지난 5월 소비자 보호를 천명하며 생보업계에 이러한 즉시연금 미지급금에 대한 일괄지급을 강하게 요구했다. 삼성생명은 이러한 요구에 지난달 이사회를 통해 ‘법적 근거가 없다’며 거절의 의사를 밝혔다.
관련기사
다만 삼성생명 관계자는 “언론이 말하는 것처럼 당장 금융당국이나 소비자들과 ‘소송’에 나서겠다는 것이 아니다”라며 조심스러운 입장을 전했다.
◇ 잘못된 약관.. 금감원-보험사 ‘네탓이오’ 책임 공방
이번 사태의 가장 주된 원인은 ‘잘못된 약관’이다. 보험약관에는 상품의 보장개시일, 보험금 지급사유 및 해지사유 등 계약당사자의 권리와 의무 등이 기록돼 있다.
대부분의 생명보험사가 판매하고 있는 즉시연금 상품약관에는 ‘연금계약의 적립액을 기준으로 계산한 연금월액을 매월 계약해당일에 지급한다’는 내용이 있지만, 사업비 차감에 대한 내용은 없거나 미흡하게 설명돼있는 것으로 나타났다.
이와 관해 1차적인 책임은 상품을 불완전하게 판매한 보험사 측에 있을 수 있지만, 이를 방치했던 금감원 및 금융당국 역시 책임에서 자유로울 수 없다는 것이 중론이다.
보험업계는 그동안 금감원이 만든 표준약관을 그대로 사용하거나 한 금융사가 승인받은 약관을 차용하는 일이 많았는데, 이번 사태처럼 문제가 발생할 소지가 있음에도 이를 암묵적으로 묵인한 당국의 대처는 적절하지 않았다는 것이다.
금융소비자원은 “이번 사안에 관해 금감원이 감독당국으로서 법적 근거도 없이 생보사들에게 일괄 구제를 강요하는 것은 ‘관치 금융’으로 비칠 수 있다”고 강하게 비판했다. 금소원 관계자는 “금감원이라는 이름이 무색하게 생보사들과 진흙탕 싸움을 벌이고 있다”며, “올바른 처리를 위하서는 생보사의 잘못을 따끔하게 지적하고 바로잡도록 조치했어야 하는데, 밑도 끝도 없이 찍어누르기만 하고 있어 생보사들의 반발만 초래하고 있다”고 역설했다.
그러나 금소원 측은 보험사 측에도 문제가 있다며, “즉시연금의 약관은 표준약관을 모태로 생보사들이 자발적으로 만든 것이고, 사후 보고상품으로 판매했으므로 금감원에게만 책임을 전가하는 것은 옳지 않다”며, “결과적으로 금감원과 보험사의 싸움이 길어지면 피해를 보는 것은 소비자”라고 목소리를 높였다.
장호성 기자 hs6776@fntimes.com




















