





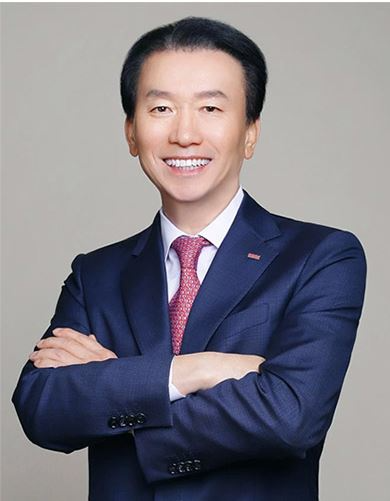
김성주 BNK부산은행장 / 사진제공 = BNK금융지주
은행권 이자장사 논란과는 달리 대출금리 하락 폭이 예금금리 하락 폭보다 컸지만, 운용자산을 확대하며 이자이익을 방어한 구조다. 평균 금리부자산이 늘면서 마진 축소를 물량 효과로 보완했다.
다만 수익성 전반적으로 약화됐다.
수수료이익은 두 배 이상 증가했지만 기타 비이자손익이 손실로 전환하면서 전체 비이자손익이 적자로 돌아섰다. 판매관리비와 충당금 부담까지 커져 영업이익과 순이익이 모두 감소했다.
건전성과 자본적정성도 과제로 남았다. 고정이하여신(NPL)과 연체율이 기업·가계에서 함께 상승했고, NPL커버리지비율은 100%를 밑돌았다. 보통주자본(CET1)비율도 하락해 자산 확대가 최종 이익과 자본 축적으로 이어지도록 관리하는 것이 중요해졌다.
대출금리 0.22%p↓···마진보다 자산 확대로 이자익 방어
부산은행의 올해 3분기 누적 이자이익은 1조 1976억원으로 전년 동기 1조 1598억원보다 약 3.3% 증가했다. 2024년 3분기 누적 1조 1461억원에 이어 2년 연속 증가했다.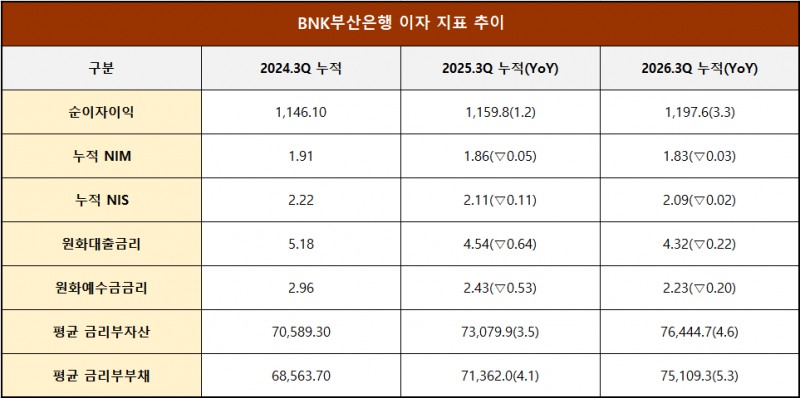
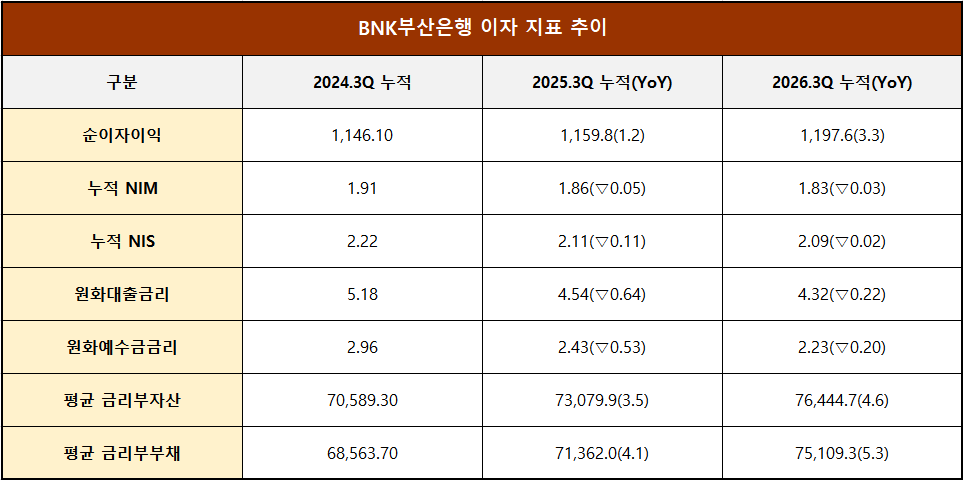
다만 이자이익 증가를 마진 개선의 결과로 보기는 어렵다. 누적 NIM은 2024년 약 1.91%에서 지난해 1.86%, 올해 1.83%로 하락했기 때문이다.
원화 예대금리 차도 좁아졌다.
관련기사
누적 원화대출금리는 지난해 4.54%에서 올해 4.32%로 0.22%p 낮아졌다. 원화예수금금리도 2.43%에서 2.23%로 하락했지만 하락 폭은 0.20%p였다.
대출금리 하락 폭이 예금금리 하락 폭보다 커지면서, 누적 원화 순이자스프레드(NIS)도 지난해 2.11%에서 올해 2.09%로 낮아졌다.
은행권을 둘러싸고 이른바 ‘이자장사’ 논란이 이어지고 있지만, 부산은행의 누적 평균 대출금리는 오히려 전년보다 하락한 것이다.
3분기 이자이익 증가는 대출금리를 높인 결과라기보다 운용자산 확대의 영향이 컸던 것으로 분석된다.
실제로 평균 금리부자산은 지난해 73조 799억원에서 올해 76조 4447억원으로 약 4.6% 증가했다. 같은 기간 평균 금리부부채도 확대됐다.
분기 흐름도 비슷하다. 3분기 단독 이자이익은 3984억원으로 전년 동기보다 약 2.8% 증가했다. 그러나 분기 NIM은 지난해 3분기 약 1.83%에서 올해 1.79%로 낮아졌다. 누적과 분기 모두 이자이익 증가는 마진보다 물량에 가까운 구조다.
대기업·공공기타 중심 여신 확대···중기 증가율은 1.6%
자산 확대 추이를 항목별로 살펴보면, 우선 9월 말 부산은행의 원화대출은 64조 3829억원으로 전년 동기보다 약 5.6% 증가했다.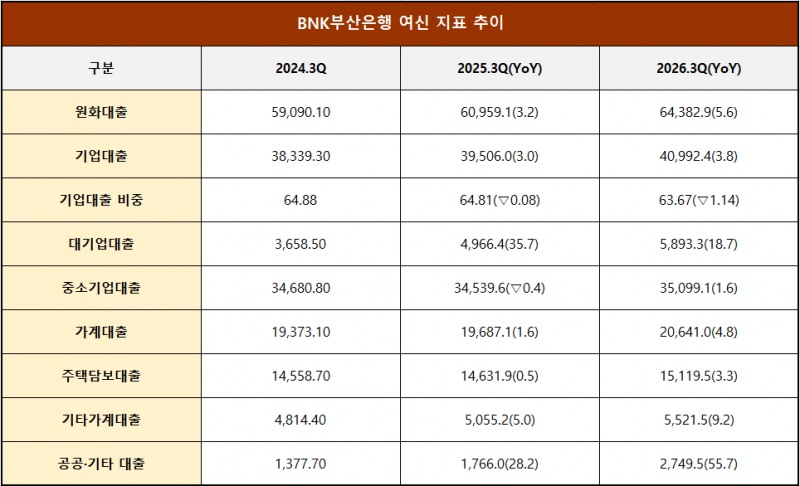
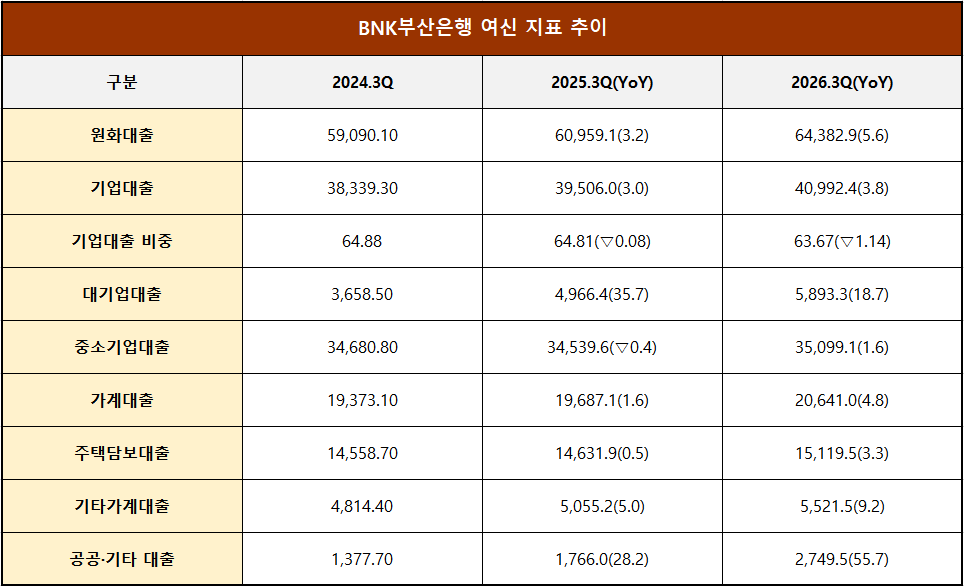
기업대출은 40조 9924억원으로 약 3.8% 늘었고, 가계대출은 20조 6410억원으로 약 4.8% 증가했다.
가계대출 증가율이 기업대출 증가율을 웃돌면서 생산적 금융 측면에서는 다소 아쉬운 결과를 보였다.
기업대출 내부에서도 증가 속도는 달랐다.
대기업대출은 지난해 4조 9664억원에서 올해 5조 8933억원으로 약 18.7% 증가한 반면, 중소기업대출은 34조 5396억원에서 35조 991억원으로 약 1.6% 증가하는 데 그쳤다.
공공·기타 원화대출의 경우 지난해 1조 7660억원에서 올해 2조 7495억원으로 무려 약 55.7% 증가했다.
즉 부산은행의 자산 확대는 중소기업 중심이라기보다 대기업과 공공·기타 부문을 포함한 우량·대형 자산 확대 성격이 강했던 것으로 풀이된다.
해양금융과 지역 산업금융 확대도 전략적 배경으로 볼 수 있다. BNK금융그룹은 해양수산부, 한국해양진흥공사 등과 협력해 해양산업·선박금융·북극항로 관련 금융 지원을 추진하고 있다.
핵심예금 줄고 금융채 확대···조달구조 부담 확대
수신 구조에서는 향후 마진 부담 요인이 확인된다.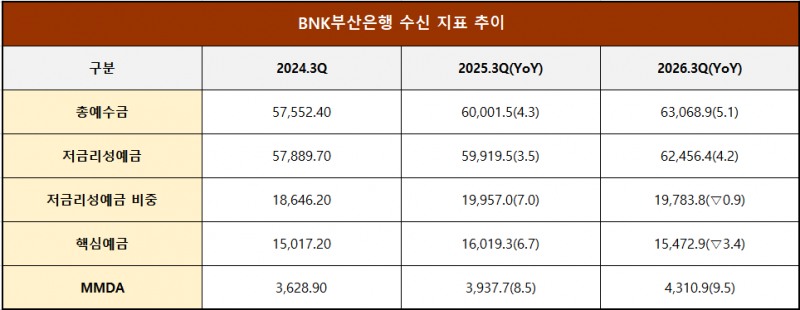
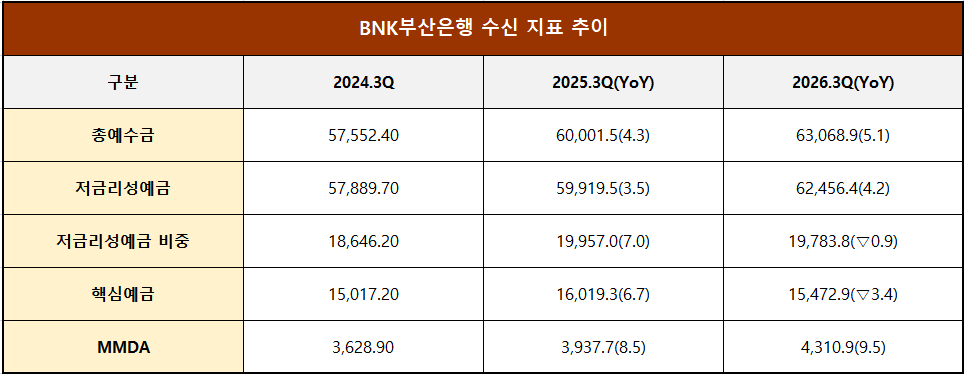
여신 부문에서는 확대 기조를 이어갔지만, 수신에서 조달의 질은 약화됐다.
기중평잔 기준 저원가성수신은 지난해 19조 9570억원에서 올해 19조 7838억원으로 약 0.9% 감소했다. 원화예수금 대비 저원가성수신 비중도 33.31%에서 31.68%로 1.63%p 하락했다.
세부 항목을 보면 차이가 더 뚜렷하다.
핵심예금은 16조 193억원에서 15조 4729억원으로 약 3.4% 감소한 반면, MMDA는 3조 9377억원에서 4조 3109억원으로 약 9.5% 증가했다.
저원가성수신 전체 감소 폭은 크지 않았지만 상대적으로 비용이 낮고 안정적인 핵심예금이 줄고 MMDA가 늘어난 구조다. MMDA는 금리 변화와 법인 자금 이동에 민감할 수 있어 핵심예금과 같은 수준의 조달 안정성을 기대하기 어렵다.
수수료 119.9%↑에도 비이자손익 적자 전환
이자이익의 경우 개선에 성공했지만, 비이자이익은 적자로 돌아섰다.
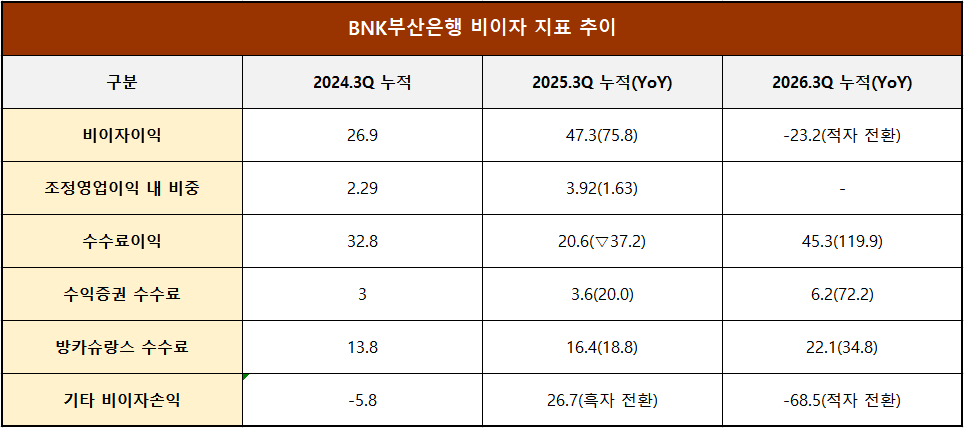
누적 비이자손익은 지난해 473억원 이익에서 올해 232억원 손실로 전환했다. 2024년 269억원 이익과 비교해도 부진하다.
구체적으로 살펴보면 수수료이익은 오히려 큰 폭의 개선을 이뤘다.
3분기 누적 수수료이익은 453억원으로 전년 동기 206억원보다 약 120% 증가했다. 지난해 수수료이익이 낮았던 데 따른 기저효과가 있지만, 2024년 328억원도 웃도는 수준이다.
비이자이익을 끌어내린 것은 기타 비이자손익이었다.
지난해 267억원 이익에서 올해 685억원 손실로 돌아섰다. 악화 폭은 약 952억원으로, 수수료이익 증가액 247억원을 크게 웃돈다.
분기 기준으로도 흐름은 좋지 않았다. 지난해 3분기 부산은행 비이자손익은 160억원 이익이었지만, 올해 3분기에는 70억원 손실을 기록했다. 상반기만의 일시적 부진이라기보다 3분기에도 적자가 이어진 것이다.
기타 비이자손익에는 유가증권의 처분·평가손익과 외환·파생상품 관련 손익, 대출채권 매각손익 등이 포함될 수 있다. 수수료와 달리 시장금리와 환율, 투자자산 가격, 자산 매각 시점 등에 따라 변동성이 커질 수 있는 항목이다.
비이자 적자·판관비 증가···충당금 적립 전 이익 12% 감소
이자이익 증가는 전체 손익을 방어했지만 비이자 부진을 상쇄하기에는 부족했다.
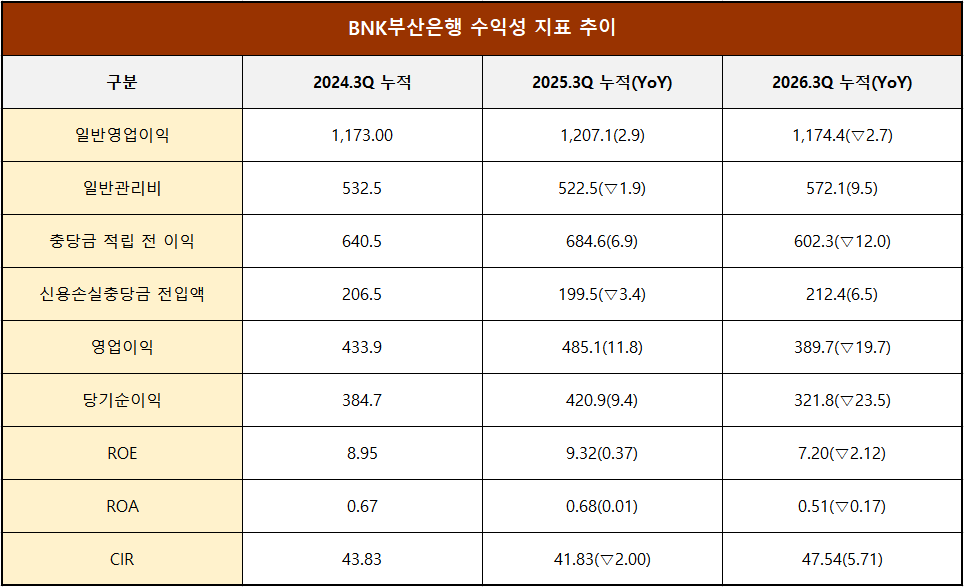
이로 인해 조정영업이익은 지난해 1조 2071억원에서 올해 1조 1744억원으로 327억원, 2.7% 감소했다.
비용 부담도 커졌다.
판매관리비는 지난해 5225억원에서 올해 5721억원으로 496억원, 약 9.5% 증가했다. 조정영업이익이 줄어든 상황에서 판관비가 늘면서 충당금 적립 전 이익은 6846억원에서 6023억원으로 약 12.0% 줄었다.
충당금 적립 전 이익은 신용비용을 반영하기 전 영업 단계의 이익이다. 이 지표가 감소했다는 것은 부산은행의 순이익 감소가 충당금 부담만의 결과가 아니라는 의미다.
비용 효율성도 후퇴했다. 손익표의 판매관리비를 조정영업이익으로 나눠 계산한 CIR은 지난해 약 43.3%에서 올해 약 48.7%로 상승했다.
충당금 전입액도 늘었다.
누적 충당금 전입액은 지난해 약 1995억원에서 올해 2124억원으로 약 6.5% 증가했다. 충당금 적립 전 이익이 줄어든 상태에서 신용비용이 늘면서, 올해 영업이익은 3897억원으로 같은 기간 무려 19.7% 감소했다.
영업외이익도 584억원에서 312억원으로 감소했다. 법인세비용 감소가 일부 완충했지만 최종 누적 순이익은 4209억원에서 3218억원으로 23.5% 감소했다.
순이익 감소는 수익성 지표에도 반영됐다.
누적 자기자본이익률(ROE)은 지난해 9.32%에서 올해 7.20%로 2.12%p 하락했다. 2024년보다도 낮은 수준이다.
총자산이익률(ROA)도 지난해 0.66%에서 올해 0.48%로 하락했다. 자산 기반은 확대됐지만 이를 최종 이익으로 전환하는 효율이 낮아진 것이다.
기업·가계 NPL 동반 증가···커버리지 88.6%로 하락
건전성 부담도 확대됐다.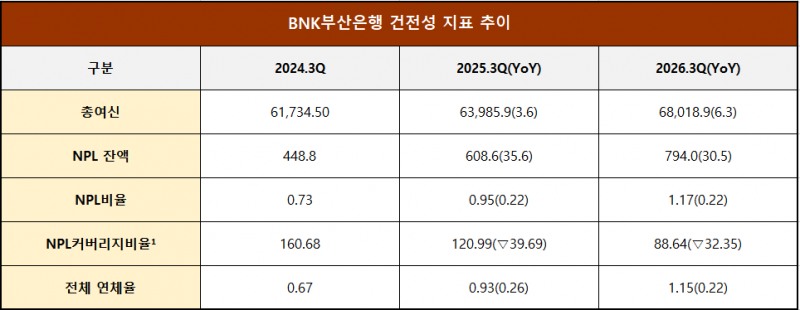
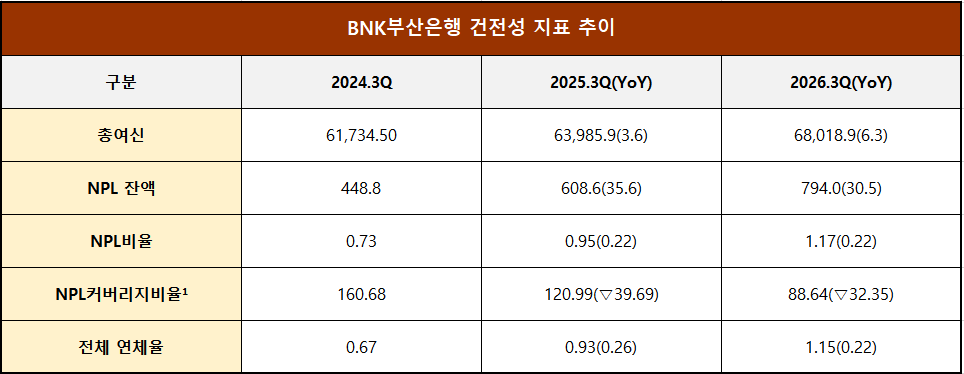
9월 말 NPL 잔액은 7940억원으로 전년 동기 6086억원보다 약 30.5% 증가했다. 총여신 증가율 약 6.3%를 크게 웃도는 증가율이다.
이에 NPL비율은 지난해 약 0.95%에서 올해 1.17%로 급상승했다.
부문별로 보면 기업과 가계 모두 부실이 늘었다.
기업 NPL은 4878억원에서 6392억원으로 약 31.0% 증가했고, 가계 NPL도 1208억원에서 1453억원으로 약 20.3% 늘었다.
경기 악화와 정부의 강력한 생산적·포용 금융 기조가 겹치면서 부실이 증가한 것으로 추정된다.
NPL커버리지비율은 더 크게 하락했다. 대손준비금을 제외한 NPL커버리지비율은 지난해 120.99%에서 올해 88.64%로 32.35%p 떨어졌다. 1년 만에 100% 선은 물론 90%를 밑도는 수준으로 하락한 것이다.
대손준비금을 포함한 커버리지비율도 153.10%에서 122.24%로 하락했다. 준비금을 포함하면 100%를 웃돌지만, 전년 대비 완충력은 약화됐다.
연체율 역시 지난해 0.93%에서 올해 1.15%로 상승했다.
가계 연체율은 0.75%에서 0.89%로 높아졌고, 기업 연체율도 1.00%에서 1.29%로 상승했다.
CET1 14.71%로 하락···RWA 증가와 자본 축적 과제
자본적정성 악화도 과제로 지적된다.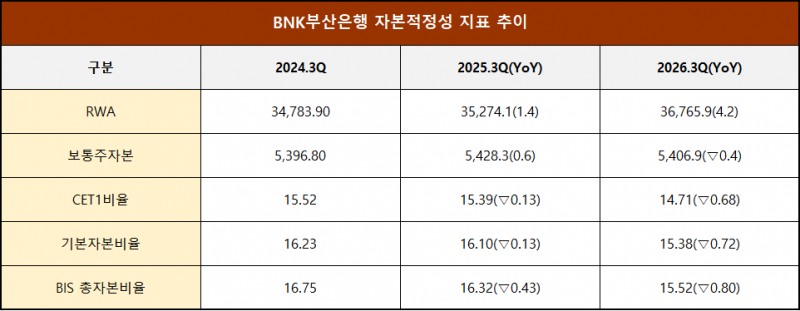
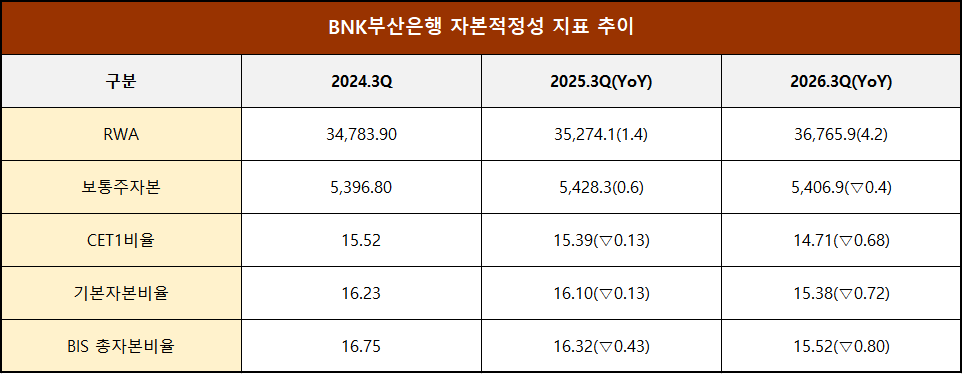
9월 말 보통주자본은 5조 4069억원으로 전년 동기보다 약 0.4% 감소한 반면, RWA는 36조 7659억원으로 약 4.2% 증가하면서 CET1비율이 0.68%p 하락한 14.71%를 기록했다. BIS 총자본비율도 16.32%에서 15.52%로 낮아졌다.
당장 문제가 되는 수준은 아니지만, 수익성이 낮아진 상황에서 RWA가 늘면 자본비율 하락 압력이 점차 커질 수밖에 없다.
향후에는 핵심예금 기반을 회복하고 비이자손익의 변동성을 낮추는 동시에, NPL과 연체율 관리를 통해 충당금 부담을 줄여야 한다.
확대된 자산을 안정적인 이익과 자본 여력으로 연결하는 것이 김성주 행장의 핵심 과제로 분석된다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















