





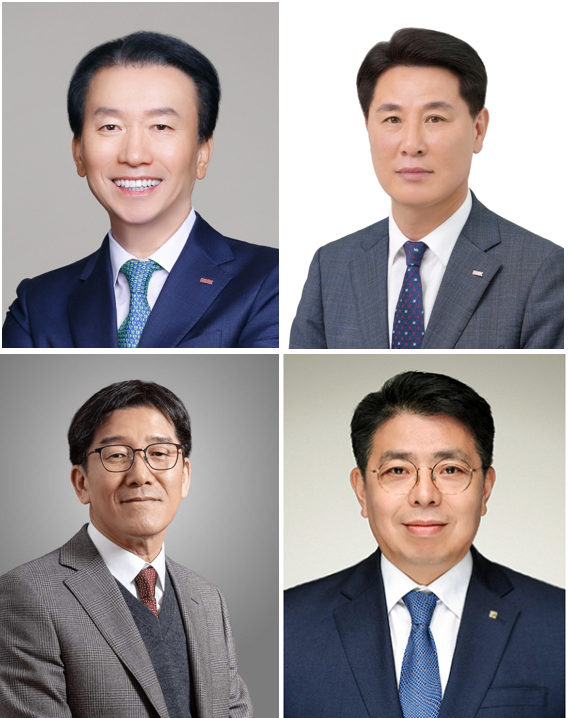
(왼쪽 위부터 시계방향) 김성주 BNK부산은행장, 김태한 BNK경남은행장, 박춘원 전북은행장, 정일선 광주은행장 / 사진제공 = 각 사
BNK부산은행과 광주은행은 중저신용자에게 적용하는 가산금리를 낮추면서 민간중금리대출 공급을 병행한 반면, 전북은행은 상대적으로 낮은 신용점수의 차주까지 포용하는 대신 높은 위험 프리미엄을 금리에 반영했다.
BNK경남은행은 신규취급 차주의 신용도가 낮아지면서 고금리대출 비중이 늘었지만 최취약층에는 별도의 금리 우대를 확대하는 혼합형 전략을 나타냈다.


부산銀, 600점 이하 가산금리 2.23%p↓···중금리 공급 1000억원 돌파
부산은행은 올해 상반기 중저신용자에게 부과하는 위험 프리미엄을 낮추면서 실제 대출 공급도 병행한 모습이 두드러졌다.부산은행의 가계 일반신용대출 평균금리는 지난 1월 5.33%에서 3월 4.93%로 떨어졌다가 6월 5.27%로 올라왔다. 상반기 전체로 보면 0.06%p 하락에 그쳤다.
그러나 신용점수별로 보면 다른 흐름이 나타난다.
KCB 기준 600점 이하 차주의 평균 대출금리는 같은 기간 10.38%에서 8.42%로 1.96%p 떨어졌다. 1000~951점 우량차주의 금리가 4.66%에서 4.83%로 0.17%p 오른 것과 대조적이다.
이에 따라 우량차주와 600점 이하 차주의 금리 스프레드는 5.72%p에서 3.59%p로 2.13%p 줄었다. 격차 축소율은 37.2%에 달한다.
600점 이하 차주에게 적용된 기준금리는 2.90%에서 2.76%로 0.14%p 낮아졌지만, 가산금리는 9.77%에서 7.54%로 2.23%p 떨어졌다.
가감조정금리가 0.41%p 줄었지만, 축소폭을 가산금리 인하폭이 크게 웃돌면서 금리를 낮췄다.
중저신용자의 예상손실과 자본비용 등에 대응해 붙이는 '위험 프리미엄'을 낮춘 가격 전략으로 풀이할 수 있는 대목이다.
실제 신규취급 금리 분포도 낮아졌다.
8% 이상 금리 비중은 1월 5.0%에서 6월 1.7%로 3.3%p 축소됐고, 이 가운데 10% 이상은 2.2%에서 0.9%로 줄었다. 반면 5~8% 구간은 45.8%에서 53.5%로 7.7%p 확대됐다.
고금리대출의 일부가 중간 가격대로 이동한 셈이다.
가격 인하는 실제 중금리 공급으로도 이어졌다.
부산은행은 올해 2분기 민간중금리대출을 1062억 7000만원, 5863건 취급했다. 지역은행 4곳 가운데 공급액과 건수 모두 가장 많았다.
6월 말 신용대출 잔액 3조 3678억원과 비교한 분기 공급강도 역시 약 3.15%로 가장 높았다.
부산은행의 상반기 당기순이익은 2012억원으로 전년 동기 2517억원보다 20.1% 감소했다. BNK금융 은행부문 순이익 역시 4102억원에서 3562억원으로 13.2% 줄었다.
실적 부담이 커진 상황에서도 취약차주의 가산금리를 낮추고 민간중금리 공급을 이어갔다는 점에서 포용금융을 위한 김성주 행장의 의지를 엿볼 수 있다.
다만 포용금융의 범위를 평가할 때는 한계도 존재한다.
일반신용대출 신규취급자의 평균신용점수는 1월 936점에서 3월 954점, 6월 945점으로 높아졌다. 저신용 차주에게 적용하는 가격은 낮아졌지만 일반신용대출 고객군 자체가 중저신용자 방향으로 확대됐다고 보기는 어려운 이유다.


광주銀, 기준금리 인상에도 가산금리 4.03%p↓
광주은행은 중저신용자에 대한 가격 조정 폭이 가장 컸다.일반신용대출 평균금리는 1월 8.49%에서 3월 8.29%, 6월 8.30%로 낮아졌다.
특히 600점 이하 차주의 평균금리는 14.31%에서 12.33%로 1.98%p 하락했다.
구체적으로 보면 같은 기간 이 구간의 기준금리는 2.63%에서 3.32%로 오히려 0.69%p 올랐지만, 가산금리는 16.38%에서 12.35%로 무려 4.03%p 낮아졌다.
시장금리 하락이나 우대금리 확대가 아니라 광주은행이 취약차주에게 책정하는 가산금리를 크게 낮추면서 최종 대출금리를 끌어내렸다는 의미다.
그 결과 1000~951점과 600점 이하 차주의 금리차는 7.97%p에서 5.35%p로 2.62%p 축소됐다.
다만 광주은행의 가격 전략은 '전반적인 저금리화'보다는 '초고금리 구간 압축'으로 보는 것이 적절하다.
10% 이상 신규취급 비중은 1월 21.4%에서 6월 13.7%로 7.7%p 크게 줄었다. 그러나 8% 이상 전체 비중은 같은 기간 45.8%에서 47.3%로 오히려 1.5%p 늘었다. 5~8% 비중도 50.4%에서 50.5%로 사실상 제자리였다.
10%를 넘던 초고금리대 일부를 8~10% 구간으로 끌어내린 효과가 컸다는 의미다.
차주 구성의 우량화 역시 초고금리 구간 축소에 일부 영향을 미쳤을 가능성이 있다.
실제로 일반신용대출 신규취급자 평균신용점수는 1월 844.11점에서 6월 867.80점으로 23.69점 상승했다. 4대 지방은행 중 상승폭이 가장 컸다.
초고금리 대출은 줄었지만, 별도의 민간중금리대출 채널에서는 상당한 규모의 중신용자 대출을 공급했다.
2분기 민간중금리대출 공급액은 697억원, 취급건수는 4888건이다. 6월 말 신용대출 잔액 2조 9247억원 대비 단순 공급강도는 약 2.38%로 부산은행 다음으로 높았다.
따라서 광주은행의 상반기 전략은 전체 포트폴리오의 신용도를 관리하면서도 중금리 공급을 유지하고, 취약차주에게 적용하는 위험 프리미엄은 낮추는 방식으로 해석할 수 있다.


전북銀 평균신용 791점 '최저'···10% 이상 대출 82%로 확대
전북은행은 부산·광주은행과 전혀 다른 모습을 보였다.6월 일반신용대출 신규취급자의 평균신용점수는 791점이다. 광주은행 867.80점, 경남은행 897점, 부산은행 945점을 크게 밑돈다.
상대적으로 신용도가 낮은 고객군을 은행 일반신용대출 안에서 수용하고 있다는 점에서 금융접근성 측면의 의미가 있다.
문제는 가격이다.
전북은행의 일반신용대출 평균금리는 1월 12.57%에서 6월 13.04%로 0.47%p 상승했다.
금리 8% 이상 신규취급 비중은 83.1%에서 90.1%로 7.0%p 확대됐고, 10% 이상 비중은 70.2%에서 무려 82.1%로 11.9%p 높아졌다.
6월 신규 일반신용대출 10건 가운데 8건 이상이 10% 이상의 금리로 취급됐다는 의미다.
최취약차주도 마찬가지다. 600점 이하 차주의 최종금리는 16.64%에서 16.49%로 0.15%p 낮아지는 데 그쳤다.
차주에 대한 위험 프리미엄도 커졌다.
기준금리가 3.11%에서 3.91%로 0.80%p 상승한 가운데 가산금리도 15.49%에서 16.92%로 1.43%p 높인 것이다. 대신 가감조정금리를 1.96%에서 4.34%로 2.38%p 확대하면서 최종금리 상승을 상쇄했다.
부산·광주은행이 가산금리 자체를 낮춰 취약차주의 가격 부담을 완화했다면 전북은행은 위험 프리미엄을 높게 책정하면서 우대·조정금리를 확대하는 방식으로 실제 금리를 방어한 셈이다.
다만 모든 중저신용 구간에서 금리가 오른 것은 아니다.
700~651점 차주의 최종금리는 15.55%에서 14.83%로 0.72%p 낮아졌고 가산금리도 13.85%에서 12.43%로 1.42%p 떨어졌다.
신용도가 낮은 고객을 하나의 집단으로 가격화하기보다 위험도에 따라 가격을 보다 세분화한 것으로 분석된다.
이 같은 고금리 전략은 전북은행이 감수하고 있는 신용위험과 함께 살펴볼 필요가 있다.
6월 말 전북은행의 고정이하여신(NPL)비율은 1.34%로 지난해 말 1.12%보다 0.22%p 상승했다. 총연체율 역시 같은 기간 1.46%에서 1.69%로 0.23%p 올랐다. 가계대출 연체율은 1.70%로 비교 대상 지역은행 가운데 가장 높았다.
부실에 대비한 완충력도 낮아졌다. NPL커버리지비율은 지난해 말 102.7%에서 올해 1분기 95.4%, 2분기 83.0%로 떨어졌다. 반년 만에 19.7%p 하락한 셈이다.
신용비용도 상대적으로 높다. 전북은행의 상반기 누적 대손비용률은 0.74%로 광주은행 0.40%, 부산은행 0.44%, 경남은행 0.41%를 크게 웃돌았다.
동시에 2분기 NIM도 2.69%로 가장 높았는데, 높은 대출가격이 신용비용을 보전하는 수단인 동시에 수익성을 확보하는 영업구조와도 연결된 것으로 분석된다.
고금리보다 아쉬운 것은 민간중금리대출 공급이었다. 2분기 민간중금리대출 공급은 28억원·333건에 불과했다. 6월 말 신용대출 잔액 2조 1761억원과 비교한 단순 공급강도는 약 0.13%에 그쳤다.
즉 전북은행의 포용금융 특징은 별도의 민간중금리 상품을 대규모로 공급하는 데 있다기보다 일반신용대출 포트폴리오 자체에서 다른 지역은행보다 낮은 신용도의 고객을 받아들이는 데 있다고 볼 수 있다.
저신용자에게 은행 신용의 문을 상대적으로 넓게 열어놓은 것으로 해석할 수 있지만, 그만큼 높은 신용위험과 수익마진을 금리에 함께 반영하는 '고금리 포용'의 딜레마가 드러난다.

경남銀, 평균신용점수 유일하게 하락···고금리 비중은 2배
경남은행은 접근성과 가격 사이에서 부산·광주와 전북의 중간에 위치했다.일반신용대출 신규취급자의 평균신용점수는 1월 906점에서 6월 897점으로 9점 낮아졌다. 비교 대상 네 은행 가운데 평균신용점수가 하락한 곳은 경남은행뿐이다.
신규 차주의 신용도가 상대적으로 낮아지는 방향으로 움직였다는 의미다.
다만 6월 말 신용대출 잔액은 2조 7785억원으로 1분기 말보다 소폭 줄었다. 평균신용점수 하락만을 근거로 은행 전체가 중저신용자 대출을 공격적으로 확대했다고 판단하기는 어려운 이유다.
건전성 흐름도 함께 살펴볼 필요가 있다.
8% 이상 고금리 취급비중은 1월 11.9%에서 6월 23.9%로 12.0%p 늘었고, 10% 이상 비중도 4.5%에서 10.8%로 6.3%p 증가했다. 일반신용대출 평균금리 역시 같은 기간 6.33%에서 6.85%로 0.52%p 상승했다.
신규취급 차주의 신용도가 낮아지는 가운데 높아진 위험을 대출가격에 반영한 것으로 해석할 수 있는 대목이다.
실제 건전성 지표도 악화됐다. 경남은행의 NPL비율은 2025년 말 0.76%에서 올해 2분기 1.09%로 0.33%p 상승했다. 총연체율도 같은 기간 0.90%에서 1.15%로 0.25%p 올랐다.
부실에 대비한 완충력은 더 빠르게 약화됐다. NPL커버리지비율은 지난해 말 106.0%에서 올해 1분기 87.1%, 2분기 74.4%로 떨어졌다. 반년 만에 31.6%p 하락한 것이다.
다만 이 같은 선행 건전성 지표 악화 부담이 대손비용률에 같은 정도로 전이된 상황은 아니다.
상반기 누적 대손비용률이 0.41%로, 전북은행 0.74%, 부산은행 0.44%보다 낮고 광주은행 0.40%와 비슷한 수준이기 때문이다.
가격정책에서도 이 같은 위험관리 성격이 나타난다.
600점 이하 차주에게 적용한 가산금리는 1월 9.27%에서 6월 10.13%로 0.86%p 상승했다. 반면 가감조정금리는 0.67%에서 2.08%로 1.41%p 확대됐다.
이에 따라 최종 대출금리는 11.42%에서 10.92%로 0.50%p 하락했다.
위험 자체는 가산금리에 반영하면서도 최취약층에는 별도의 우대·감면을 늘려 실제 금리부담을 일부 낮춘 셈이다.
문제는 향후 손실흡수 여력이다.
경남은행의 2분기 NIM은 1.87%로 전북은행 2.69%, 광주은행 2.42%보다 낮다. NPL과 연체율 상승이 향후 충당금 증가로 이어질 경우 이를 흡수할 마진 여력이 상대적으로 제한될 수 있다는 의미다.
김성훈 한국금융신문 기자 voicer@fntimes.com




















