





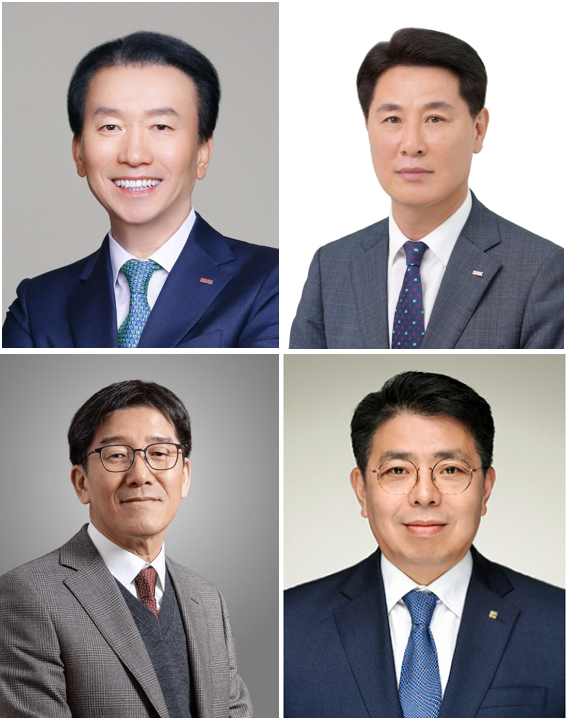
(왼쪽 위부터 시계방향) 김성주 BNK부산은행장, 김태한 BNK경남은행장, 박춘원 전북은행장, 정일선 광주은행장 / 사진제공 = 각 사
부산은행은 신규 가계신용대출의 평균 가격요인을 확대해 수익성을 보완했고, 경남은행은 기업 신용대출의 가격요인을 대체로 유지하는 가운데 저원가성 수신 기반을 넓혔다.
전북은행은 가계신용대출의 평균금리와 가격요인이 낮아지는 흐름 속에서 대출자산을 확대했다. 광주은행은 고객 구간별로 가격을 차등 조정하는 모습을 보였다.
채권 조달에서도 방향이 갈렸다. 확인된 3분기 발행분에서는 부산·경남은행의 변동금리채 비중이 높았지만, 전북·광주은행은 고정금리채 비중이 확대됐다.
신규 여신의 수익성과 조달 안정성을 확보하는 방식이 달랐던 것이다.
이에 따라 3분기 마진의 관건은 기존 대출의 수익률 상승이 신규 채권 조달 단가 상승과 예금 확보 경쟁에 따른 부담을 얼마나 빠르게 흡수했는지가 될 것으로 분석된다.
2분기부터 엇갈린 마진···부산 하락·경남과 전북 유지·광주 반등
공시에 따르면 부산은행의 올해 2분기 단독 NIM은 1.82%로 전분기 1.88%보다 0.06%p 낮아졌다.

지난해 2분기 1.90%보다 0.08%p, 지난해 4분기 1.83%보다도 0.01%p 낮은 수준이다. 올해 1분기 반등했던 마진이 다시 하락하면서 추가 하락을 막아야 하는 과제가 커졌다.
관련기사
[DQN] 김성주號 부산은행, 중저신용 금리↓·공급↑···전북銀 '고금리 포용' 딜레마 [은행권 금리전략 점검]김태한號 경남은행, 수수료익 48% 확대…4% 중기대출 추가성장 '과제' [금융사 2026 상반기 실적]박춘원號 전북은행, 주담대 40.8%↑·가계신용 7.4%↓…담보성 여신 편중·건전성 회복 '과제' [2026 금융사 상반기 실적][DQN] 정일선號 광주은행 RoRWA 0.97% ‘선두’···부산銀, 순익↓·RWA↑ ‘이중고’ [2026 금융사 상반기 리그테이블]정일선號 광주은행, 중기대출 6%↑, 생산적 금융 확대…NPL커버리지 47.4%p↓ '추락' [2026 금융사 상반기 실적]
경남은행은 2분기 NIM이 1.87%로 전분기 수준을 유지했다. 지난해 2분기 1.80%, 지난해 4분기 1.79%와 비교하면 각각 0.07%p, 0.08%p 높았다.
전북은행도 2.69%로 전분기와 같았다. 작년 2분기 2.61%, 4분기 2.64%보다 높은 수준을 보였다.
광주은행은 전분기 2.41%에서 2.42%로 0.01%p 반등했지만, 지난해 2분기 2.49%, 4분기 2.45%에는 미치지 못했다.
이처럼 하반기의 출발점이 다르니 전략에서도 차이가 났다.
부산은행은 낮아진 마진의 추가 하락 방어가, 경남·전북은행은 개선분 유지가 중요해졌다. 광주은행은 소폭 반등한 마진의 회복세를 이어갈 필요가 있었다.
부산, 가계 가격요인 확대···기업은 유지하며 신규 수익성 보완
부산은행의 경우 마진 하락 방어가 관건인 만큼 하반기 신규 가계신용대출 금리를 높였다.

은행연합회 공시 자료를 분석한 결과 부산은행의 일반신용대출 평균금리는 6월 5.27%에서 8월 5.96%로 0.69%p 상승했다.
같은 기간 평균 기준금리는 2.55%에서 2.70%로 0.15%p 높아졌다. 가산금리에서 가감조정금리를 뺀 평균 가격요인은 2.72%p에서 3.26%p로 0.54%p 확대됐다.
평균금리 상승폭에서 기준금리보다 가격요인 변화가 더 크게 나타났다.
구체적으로는 가산금리가 3.83%p에서 5.27%p로 1.44%p 높아졌고, 가감조정금리도 1.11%p에서 2.01%p로 0.90%p 확대됐다. 우대·조정 폭이 커졌지만 가산금리 상승폭이 이를 웃돌면서 최종 가격요인이 높아진 것이다.
고객 구성 변화도 영향을 줬을 가능성이 있다. 일반신용대출의 평균 신용점수는 945점에서 927점으로 낮아졌다.
그러나 같은 신용점수 구간에서도 가격요인이 대체로 확대된 점을 고려하면, 고객 구성 변화와 함께 구간별 가격 조정이 작용한 것으로 볼 수 있다.
반면 중소기업 신용대출의 평균 가격요인은 2.49%p에서 2.51%p로 거의 변하지 않았다. 평균 기준금리가 2.79%에서 2.93%로 0.14%p 높아지는 동안 실제 평균금리는 5.28%에서 5.44%로 0.16%p 상승했다.
기업 신용대출에서는 기존 가격 수준을 대체로 유지하면서, 가계신용대출에서 신규 취급분의 수익성을 보완하는 흐름이다.
경남, 기업 가격 경쟁력 유지···저원가성 수신으로 완충
경남은행도 평균 가계금리가 상승했다.

일반신용대출 평균금리는 6월 6.85%에서 8월 7.12%로 0.27%p 올랐고, 평균 기준금리는 0.15%p 상승했다. 평균 가격요인은 3.72%p에서 3.84%p로 0.12%p 확대됐다.
그러나 가격요인이 오히려 낮아진 신용점수 구간도 적지 않았다. 평균 신용점수도 897점에서 882점으로 하락했다.
평균 가격요인 확대에는 고객 구성 변화가 함께 반영됐을 가능성이 있는 만큼, 가계 전반의 가격을 높이는 전략으로 단정하기는 어렵다.
가계대출에서 금리를 선별적으로 높인 경남은행은, 중소기업 신용대출에서도 가격요인을 축소하며 금리 경쟁력을 유지했다.
실제로 중기신용대출 평균 기준금리 상승폭은 0.16%p였으나, 평균금리 인상폭은 0.12%p에 그쳤다. 평균 가격요인을 0.04%p 축소한 영향이다.
여신금리 부문에서 제한한 마진을 보완한 것은 조달 부문이었다.
저원가성 수신 확대를 통해 이익을 방어한 것이다.
기중평잔 기준 저원가성 수신은 1분기 약 12조 6794억원에서 2분기 13조 106억원으로 늘었다. 원화예수금 대비 비중도 30.58%에서 30.87%로 높아졌다. 지난해 말 30.00%와 비교해도 개선됐다.
여신금리를 전반적으로 높이기보다 예금 기반과 조달 구성을 관리해 수익성을 보완하는 전략으로 풀이된다.
전북, 가계 가격 하락·신용점수 상승···성장으로 이익 보완
전북은행은 가계신용대출 금리를 낮추는 전략을 선택했다.일반신용대출 평균금리는 6월 13.04%에서 8월 11.57%로 1.47%p 낮아졌다. 평균 기준금리 하락폭은 3.54%에서 3.45%로 0.09%p였고, 평균 가격요인은 9.50%p에서 8.12%p로 1.38%p 축소됐다.
가산금리가 10.34%p에서 9.12%p로 낮아진 가운데 가감조정금리는 0.84%p에서 1.00%p로 확대돼 가격요인 하락이 나타났다.
취급 고객 구성도 달라졌다. 평균 신용점수는 791점에서 838점으로 높아졌고, 연 10% 이상 금리의 취급비중은 82.1%에서 65.7%로 16.4%p 낮아졌다.
같은 신용점수 구간에서도 가격요인이 모두 낮아졌다. 상대적으로 신용점수가 높은 고객의 취급 증가와 구간별 가격 하락이 함께 나타난 것이다.
NIM 관점에서는 신규 가계신용대출 금리를 인하한 만큼 수익성 보완 효과가 약해질 수 있다.
그러나 평균 신용점수가 상승했음을 고려할 때, 고객 신용도 개선으로 대손비용이 줄어든다면 금리 하락에 따른 부담을 전체 수익성 측면에서 일부 보완할 가능성이 있다.
기업 신용대출에서도 평균 가격요인은 축소됐다.
중소기업 신용대출의 평균 기준금리는 3.93%에서 4.16%로 0.23%p 높아졌지만 실제 평균금리는 6.69%에서 6.79%로 0.10%p 상승했다. 평균 가격요인을 2.76%p에서 2.63%p로 0.13%p 낮춘 결과다.
전체 평균 금리 상승을 제한하면서 가격 경쟁력은 유지했지만, 신용등급별로 가격요인을 다르게 설정하므로 이익을 방어한 것으로 분석된다.
전북은행이 여신금리 외에 이자이익을 방어하기 위해 활용한 수단은 '자산 성장'이다. 대출자산 확대는 마진 축소에 따른 이익 감소 압력을 일부 상쇄할 수 있다.
2분기 말 원화대출은 약 19조 8529억원으로 전분기보다 4.65%, 전년 말보다 6.14% 증가했다. 2분기에는 기업과 가계대출이 모두 늘었다.
광주, 고객별 가격 차등···마진 회복과 자산 확대 병행
광주은행의 경우 가계일반신용대출 평균금리는 유지하면서 고객 구간별로 차등을 뒀다.평균금리는 6월 8.30%에서 8월 8.33%로 거의 변하지 않았다. 평균 기준금리가 2.90%에서 3.03%로 0.13%p 상승했지만, 평균 가격요인을 5.40%p에서 5.30%p로 0.10%p 축소한 영향이다.
그러나 중간 신용점수 구간 다수에서는 가격요인을 확대했고, 평균 신용점수도 867.80점에서 884.56점으로 높아졌다.
평균 신용점수가 높아지는 가운데 중간 신용점수 구간의 가격요인은 확대돼, 고객 구성 변화와 구간별 가격 조정이 함께 나타난 것으로 분석된다.
중소기업 신용대출에서는 가격 요인을 유지했다.
평균 기준금리가 3.29%에서 3.48%로 0.19%p 높아졌고, 실제 평균금리는 5.85%에서 6.01%로 0.16%p 상승했다. 평균 가격요인은 2.56%p에서 2.53%p로 소폭 낮아졌다.
가계와 기업 모두 평균 가격요인을 크게 높이지 않은 만큼, 기존 대출의 금리 반영과 자산 확대가 이자이익 방어에 중요해졌다.
실제로 2분기 말 원화대출은 약 26조 9498억원으로 전분기보다 2.82%, 전년 말보다 4.20% 증가했다. 기업과 가계대출이 함께 늘면서 이익 기반을 넓힌 것이다.
예금 구성도 차이···전북·광주는 정기예금 증가 속 비중 부담
예금 조달에서는 부산·경남과 전북·광주의 변화가 갈렸다.

부산은행은 기중평잔 기준 저원가성 수신의 원화예수금 대비 비중이 1분기 31.07%에서 2분기 31.39%로 높아졌다. 전분기보다 개선됐지만 지난해 말 33.09%보다는 낮았다.
경남은행도 같은 기준 비중이 30.58%에서 30.87%로 상승했다.
반면 전북은행은 기말잔액 기준 저원가성 예금 비중이 35.06%에서 33.09%로 낮아졌다. 2분기에 정기예금은 약 1조733억원 늘었지만 저원가성 예금은 약 487억원 줄었다.
광주은행은 저원가성 예금이 약 1057억원 증가했으나 정기예금 증가액이 약 6280억원으로 더 컸다. 이에 저원가성 예금 비중은 38.29%에서 37.66%로 낮아졌다.
저원가성 예금은 상대적으로 낮은 비용으로 자산을 운용할 수 있게 하는 기반이다. 반대로 정기예금 중심으로 조달이 늘어나면 자금 확보의 안정성을 높이면서도 비용 측면에서는 부담이 생길 수 있다.
즉 전북·광주은행의 경우 2분기에 나타난 예금 구성 변화가 하반기 조달비용 부담으로 이어지는지 특히 주의깊게 살펴볼 필요가 있다는 의미다.
이에 따라 이들 은행은 하반기 신규 예금 유치와 만기 갱신 때 적용하는 금리를 조정하며 조달비용 부담을 관리할 것으로 분석된다.
김성훈 한국금융신문 기자 voicer@fntimes.com




















