





반면 현대·롯데카드는 6배 중반의 높은 배율을 기록했으며, 우리카드는 자산 증가 속도가 자기자본 증가율을 웃돌면서 레버리지배율 상승 폭이 가장 컸다.
19일 한국금융신문 DQN(데이터퀄리티뉴스, Data Quality News)이 한국신용평가 자료와 금융감독원 금융통계정보시스템을 바탕으로 분석한 결과, 올해 상반기 말 기준 국내 전업카드사 7곳(신한·삼성·KB국민·현대·롯데·우리·하나카드)의 레버리지배율은 평균 5.64배로 집계됐다.
이는 전년 동기 평균 5.55배보다 0.09배 상승한 수치다.
레버리지배율은 카드사의 자산 규모를 자기자본과 비교해 자본적정성을 판단하는 주요 지표다. 배율이 높을수록 자기자본 대비 운용자산 규모가 크다는 의미로, 외부 자금조달 의존도와 손실흡수능력 등을 가늠하는 데 활용된다.
삼성카드 최저 수준 유지…현대·롯데카드 높은 배율 지속
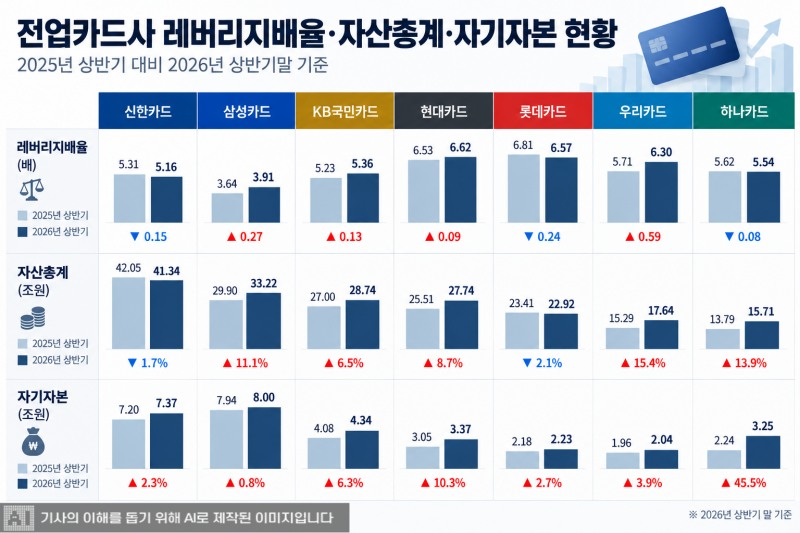
올해 상반기 레버리지배율이 가장 높은 곳은 현대카드로 6.62배를 기록했다. 이어 ▲롯데카드 6.57배 ▲우리카드 6.30배 ▲하나카드 5.54배 ▲KB국민카드 5.36배 ▲신한카드 5.16배 ▲삼성카드 3.91배 순으로 나타났다.전년과 비교해 레버리지배율이 상승한 카드사는 현대·우리·KB국민·삼성카드 등 4곳이었다. 반면 롯데·신한·하나카드 등 3곳은 배율이 하락했다.
삼성카드는 올해 상반기 말 기준 3.91배의 레버리지배율을 기록해 7개 카드사 중 가장 낮은 수준을 유지했다. 전년 동기 3.64배와 비교하면 0.27배 상승했지만, 다른 카드사들의 레버리지배율이 5~6배 수준을 나타낸 것과 비교하면 여전히 큰 격차를 보이고 있다.
관련기사
삼성카드의 조정자기자본비율은 올해 상반기 말 기준 27.70%로 전년 동기 대비 2.85%p 하락했다. 단순자기자본비율 역시 같은 기간 24.09%로 전년 동기 대비 2.46%p 낮아졌다.
올해 상반기 말 기준 현대카드의 레버리지배율은 6.62배로 7개 카드사 중 가장 높은 수준을 기록했다. 이는 전년 동기 6.53배보다 0.09배 올랐다.
지난해 상반기에는 롯데카드가 6.81배로 가장 높은 배율을 기록했지만 올해에는 현대카드가 이를 넘어섰다. 현대카드와 롯데카드의 격차는 0.05배에 불과하다.
현대카드의 자산총계는 27조7434억원으로 전년 동기 대비 8.7% 증가한 가운데 자기자본은 전년 동기 대비 10.3% 증가한 3조3659억원을 기록했다. 자기자본 증가율이 자산 증가율을 웃돌았지만 한신평 기준 레버리지배율은 소폭 상승했다.
롯데카드는 올해 상반기 말 기준 레버리지배율 6.57배로 현대카드에 이어 두 번째로 높은 수준을 기록했다. 전년 동기 6.81배보다 0.24배 하락하면서 7개 카드사 가운데 가장 큰 하락 폭을 나타냈다.
같은 기간 롯데카드의 자산총계는 22조9199억원으로 전년 동기 대비 2.1% 감소했지만, 자기자본은 2조2344억원으로 전년 동기 대비 2.7% 증가한 것이 레버리지배율 완화에 긍정적인 영향을 미쳤다.
우리카드 상승폭 최대…신한·하나카드는 개선
올해 상반기 말 기준 전년 동기 대비 레버리지배율 상승 폭이 가장 큰 곳은 우리카드였다. 우리카드는 올해 상반기 말 기준 레버리지배율 6.30배로 전년 동기 5.71배보다 0.59배 상승했다.우리카드의 자산총계는 17조6394억원으로 전년 동기 대비 15.4% 증가했다. 7개 카드사 가운데 가장 높은 증가율이다. 반면 자기자본은 같은 기간 3.9% 늘어난 2조413억원에 그쳤다.
올해 상반기 말 기준 우리카드의 조정자기자본비율도 전년 동기 대비 1.89%p 하락한 16.83%로 나타났고, 단순자기자본비율도 1.28%p 떨어진 11.57%를 기록했다.
KB국민카드도 레버리지배율이 전년 동기 5.23배에서 올해 상반기 말 5.36배로 0.13배 상승했다. 같은 기간 자산총계는 전년 동기 대비 6.5% 증가한 28조7426억원을, 자기자본은 4조3394억원으로 전년 동기 대비 6.3% 늘었다.
신한카드와 하나카드는 레버리지배율이 하락하면서 자본적정성 지표가 개선됐다.
신한카드의 올해 상반기 말 레버리지배율은 5.16배로 전년 동기 5.31배보다 0.15배 하락했다. 삼성카드에 이어 두 번째로 낮은 수준이다.
같은 기간 신한카드의 자산 총계는 41조3403억원으로 전년 동기 대비 1.7% 감소했다. 반면 자기자본은 같은 기간 2.3% 증가한 7조3695억원을 기록했다.
자산 규모가 줄어든 가운데 자기자본이 증가하면서 자본 대비 자산 부담이 완화된 것으로 분석된다. 조정자기자본비율도 지난해 상반기 말 19.88%에서 올해 상반기 말 20.67%로 0.79%p 상승했다.
하나카드는 올해 상반기 말 기준 레버리지배율 5.54배로 전년 동기 5.62배보다 0.08배 하락했다.
특히 하나카드는 자기자본 증가율이 두드러졌다. 올해 상반기 말 자기자본은 3조2543억원으로 전년 동기 대비 45.5% 증가했다. 같은 기간 자산총계는 13.9% 늘어난 15조7144억원을 기록했다.
자기자본 증가율이 자산 증가율을 크게 웃돌면서 조정자기자본비율도 지난해 상반기 말 20.71%에서 올해 상반기 말 24.87%로 4.16%p 상승했다. 7개 카드사 가운데 가장 큰 개선 폭이다.
강은영 한국금융신문 기자 eykang@fntimes.com




















