







수주잔고는 정점을 찍은 뒤 감소 흐름을 이어가고 있지만, 시장은 회사의 현재보다 AI 반도체 호황이 가져올 미래에 더 높은 값을 매기고 있다. 문제는 그 기대를 뒷받침할 선행지표가 아직 뚜렷하게 돌아서지 않았다는 점이다.
AI 투자 확대 기대가 실제 발주와 매출로 이어질 경우 현재의 높은 밸류에이션은 정당화될 수 있다. 반대로 회복 시점이 늦어질 경우, 시장이 선반영한 프리미엄 역시 재평가를 피하기 어렵다.
높은 수익성·탄탄한 재무… 문제는 실적 변동성
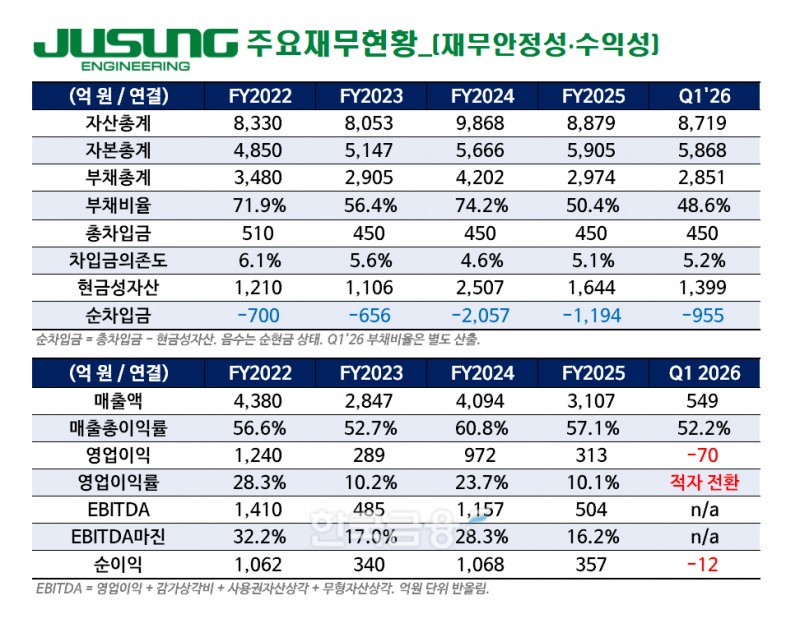
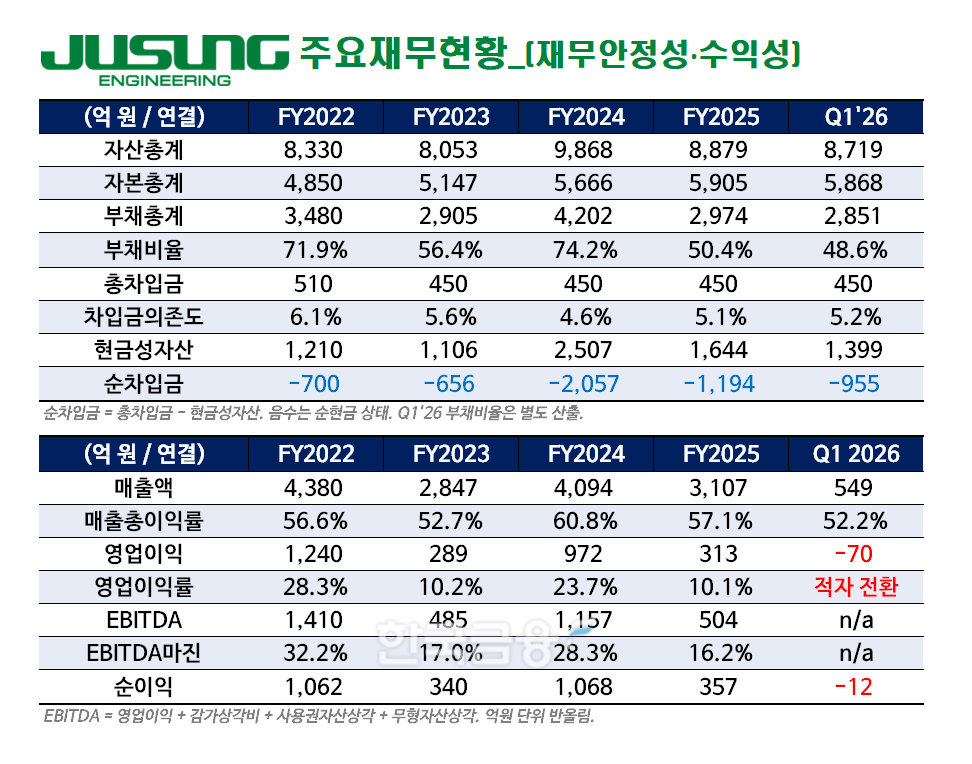
주성엔지니어링은 원자층박막증착(ALD)과 원자층성장(ALG) 기술을 앞세운 반도체 전공정 장비 업체다. 기술 경쟁력과 재무 구조 면에서는 업계 선두권으로 손꼽힌다. 실제 제품 수익성과 재무 안정성만 놓고 보면 흠잡을 데가 없다.2026년 1분기 매출은 549억 원으로 전년 동기(1208억 원) 대비 54.6% 감소했지만 매출총이익률은 52.2%를 기록하며 50%대를 유지했다. 제품 경쟁력 자체는 크게 훼손되지 않았음을 보여주는 대목이다.
재무구조 역시 안정적이다. 총차입금은 연 2% 금리의 시설자금 450억 원이 전부다. 현금성자산은 1644억 원에 달해 차입금을 제외하고도 1194억 원의 순현금을 보유하고 있다. 부채비율 역시 50.4% 수준으로 매우 안정적이다.
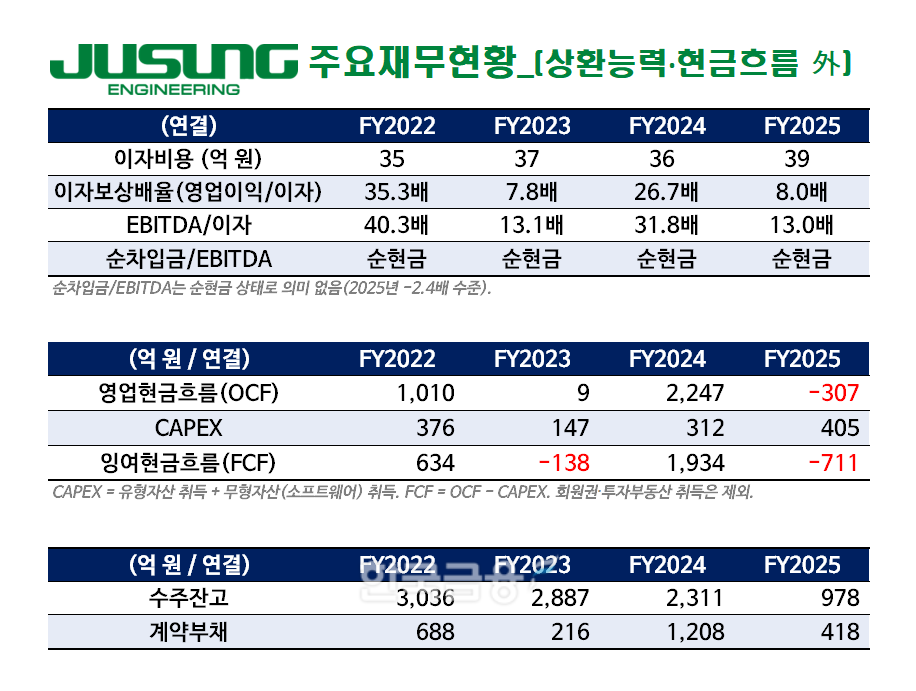
문제는 이 같은 경쟁력과 재무 체력에도 불구하고 실적 변동성이 크다는 점이다. 연결 기준 매출은 2023년 2847억 원에서 2024년 4094억 원으로 급증했다가 2025년 3107억 원으로 감소했다. 영업이익 역시 같은 기간 289억 원, 972억 원, 313억 원을 기록하며 큰 폭의 등락을 반복했다.
올해 1분기에는 매출 549억 원에 영업손실 70억 원을 기록하며 전년 동기 339억 원 흑자에서 적자로 전환했다. 연구개발비와 인건비 등 고정비 부담은 크게 줄지 않은 반면 매출이 급감하면서 수익 구조의 레버리지가 반대로 작동한 결과다.
줄어드는 수주잔고… AI 기대와 엇갈리는 선행지표
실적 변동성의 근본 원인은 사업 구조에 있다. 주성엔지니어링은 장비 인도 시점에 매출을 인식하는 특성상 고객사의 투자 집행 시기에 따라 실적이 크게 달라진다. 특히 매출이 소수 고객사에 집중돼 있다는 점이 변동성을 더욱 키운다.
지난해 매출의 84%는 두 곳의 반도체 고객사에서 발생했다. 국가별로는 중국 비중이 64%에 달했다. 시장에서는 해당 고객사를 SK하이닉스와 중국 CXMT로 추정하고 있다. 특정 고객과 특정 지역의 투자 사이클이 실적을 좌우하는 구조인 셈이다.
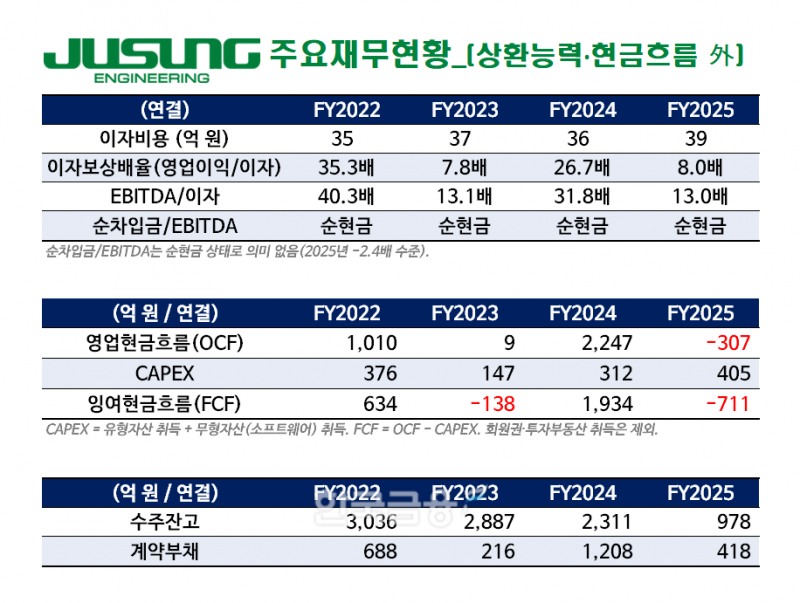
수주잔고는 이런 구조적 한계를 보여주는 대표적인 지표다. 2022년 말 3036억 원으로 정점을 찍은 뒤 감소 흐름을 이어가고 있다. 2023년 말 2887억 원, 2024년 말 2311억 원으로 줄어든 데 이어 2025년 말에는 978억 원까지 감소했다. 올해 1분기 말 기준 수주잔고는 747억 원에 불과했다. 2022년 정점과 비교하면 4분의 1 수준이다.
고객 선수금 성격의 계약부채는 변동성이 큰 지표지만 최근 감소 폭이 가파르다. 2024년 말 기준 계약부채 잔액은 1208억 원까지 늘었지만 2025년 말 418억 원, 올해 1분기 말 248억 원으로 줄었다. 전년 동기(654억 원)와 비교해도 절반 이하 수준이다.
성장 동력으로 제시하고 있는 디스플레이와 태양광 부문 역시 아직 의미 있는 수주로 확인되지 않고 있다. 디스플레이 부문 매출은 2024년 597억 원에서 2025년 69억 원으로 급감했고, 전체 매출에서 반도체가 차지하는 비중은 98%까지 높아졌다.
결국 시장이 기대하는 실적 반등은 아직 수주와 선수금 지표에서 뚜렷하게 확인되지 않고 있는 셈이다.
이 같은 흐름은 현금창출력에도 영향을 미쳤다. 영업활동현금흐름(OCF)은 2024년 2247억 원 흑자에서 2025년 307억 원 적자로 전환했고, 잉여현금흐름(FCF) 역시 1934억 원 흑자에서 711억 원 적자로 돌아섰다. 다만 1000억 원이 넘는 순현금을 보유하고 있어 재무 안정성이 당장 훼손될 가능성은 크지 않다.
실적보다 앞선 주가… PBR 14배의 시험대
이처럼 선행지표가 약화되는 가운데서도 시장의 기대는 오히려 높아지고 있다.2026년 1분기 적자 여파로 최근 4분기 합산 주당순이익(EPS)은 144원으로 낮아졌다. 이에 따라 주가수익비율(PER)은 1279배까지 치솟았다. 다만 이익 규모가 급감한 데 따른 결과여서 전통적 밸류에이션 지표로서의 의미는 제한적이라는 평가가 나온다.
반면 주가순자산비율(PBR)은 시장의 기대를 보다 선명하게 보여준다. 주성엔지니어링의 PBR은 14.2배 수준으로, 원익IPS(7.4배), 유진테크(7.6배), 테스(7.0배), 피에스케이(8.7배) 등 주요 반도체 장비업체를 크게 웃돈다.
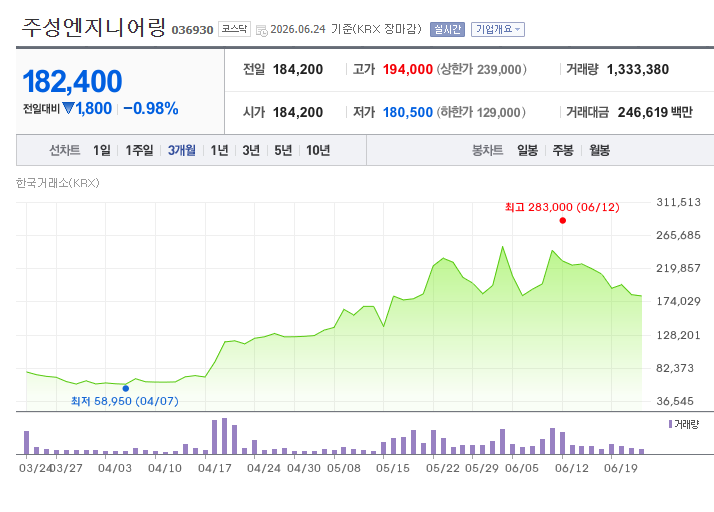
실제 주가는 이달 12일 장중 28만3000원까지 오르며 사상 최고가를 기록했다. 이후 조정을 거쳐 24일 종가 기준 18만2400원으로 내려왔지만, 여전히 시장은 높은 성장 기대를 반영하고 있다.
시장에서는 주성엔지니어링의 반등 가능성에 주목한다. AI 서버용 고대역폭메모리(HBM) 수요 확대에 따른 D램 투자 증가가 대표적 근거다.
주요 고객사인 SK하이닉스는 향후 5년간 메모리 생산능력을 두 배로 확대하겠다는 계획을 제시했고, 이에 따라 올해 설비투자 역시 전년보다 늘릴 것으로 예상된다. AI 인프라 확대가 지속될 경우 주성엔지니어링 역시 수혜를 받을 가능성이 높다.
다만 매출이 소수 고객사에 집중된 구조는 여전한 만큼, 투자 지연이나 발주 공백의 영향도 그만큼 크게 받을 수밖에 없다. 회사가 유리기판, 탠덤 태양전지, 차세대 커패시터 장비 등으로 사업 다변화를 추진하는 배경도 여기에 있다. 시장에서는 이들 신사업의 본격적인 매출 기여 시점을 2027년 이후로 보고 있다.
결국 주성엔지니어링에 대한 시장의 시선은 현재 실적보다 미래 성장성에 더 무게를 두고 있다. AI 투자 확대 기대가 현실화된다면 현재의 높은 밸류에이션은 정당화될 수 있다. 반대로 수주와 실적 회복이 기대보다 늦어진다면 시장이 선반영한 프리미엄 역시 재평가를 피하기 어려울 전망이다.
두경우 한국금융신문 전문위원 kwd1227@fntimes.com





















