





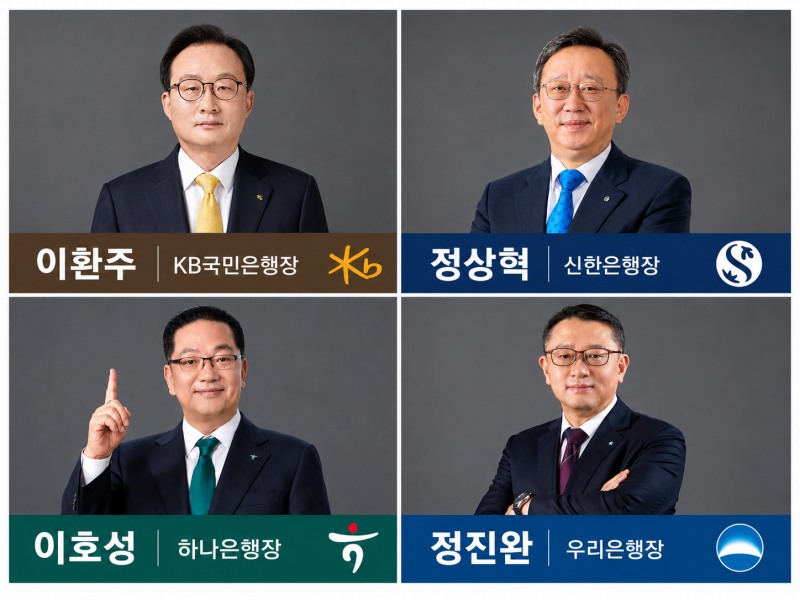
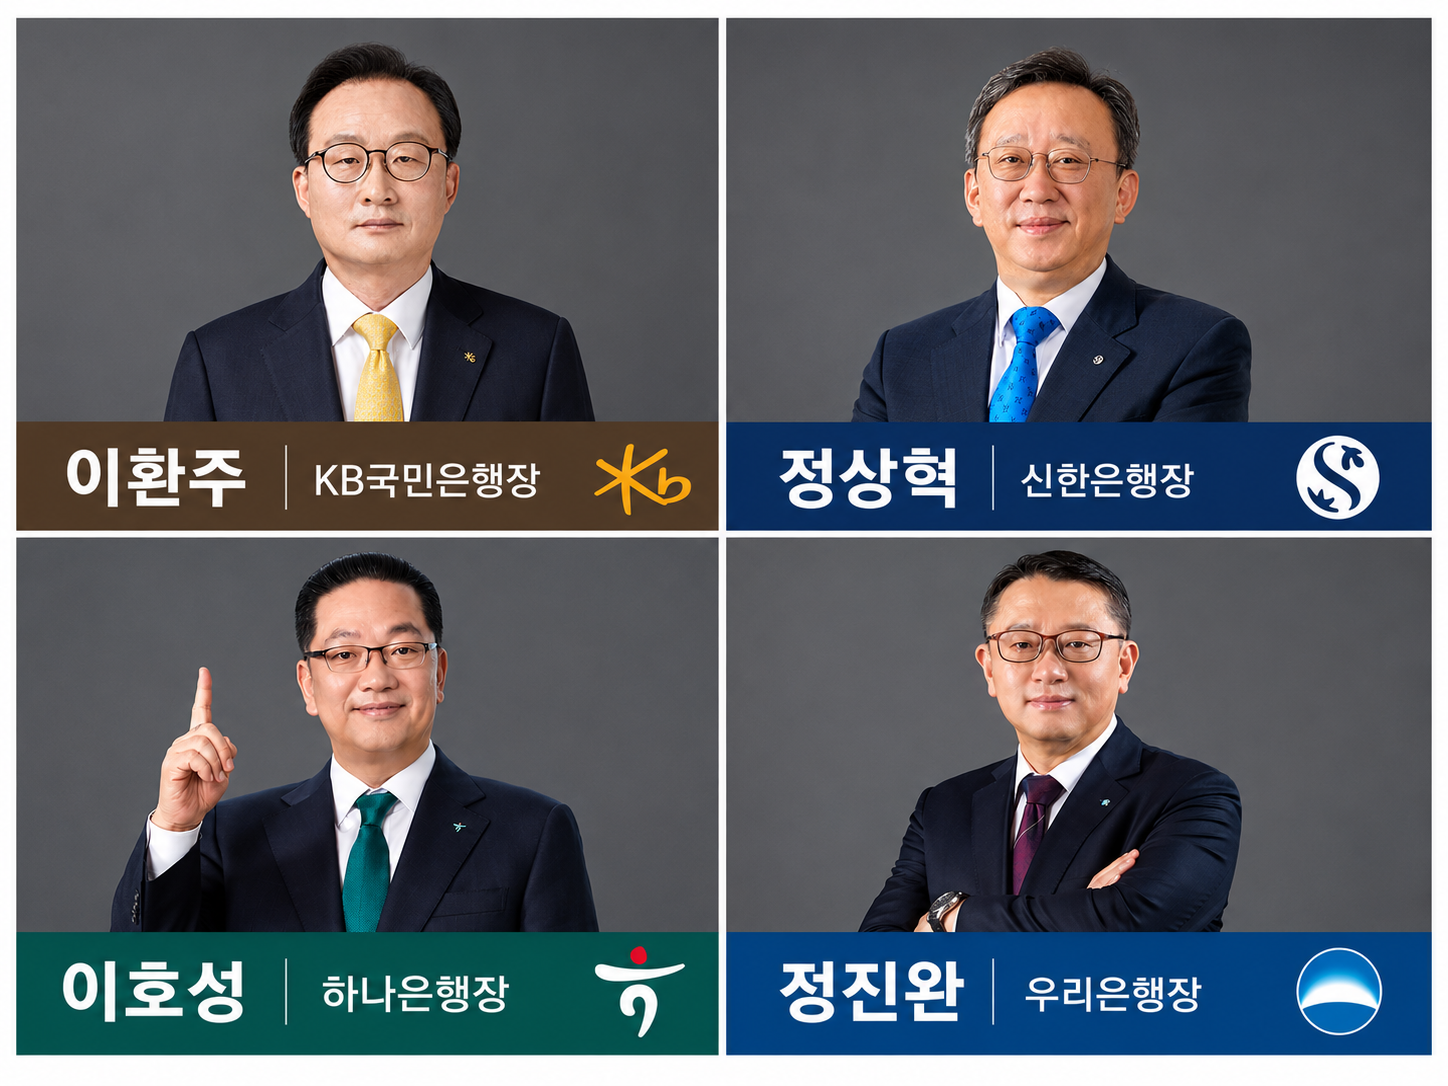
 이호성기사 모아보기 행장이 이끄는 하나은행이 가장 앞섰다.
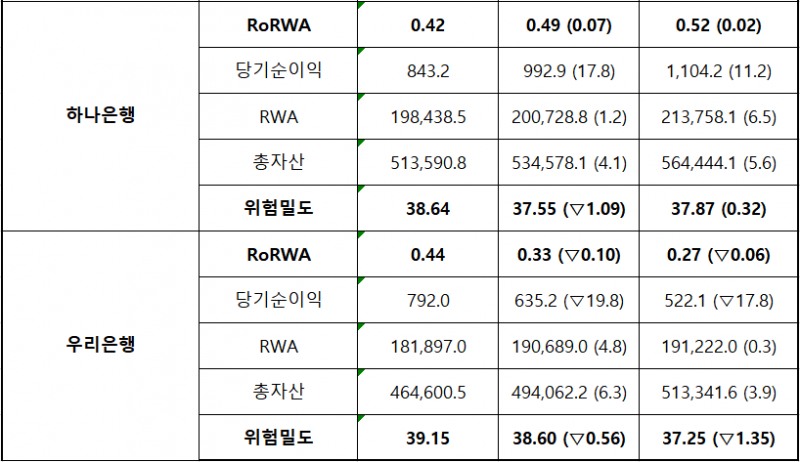
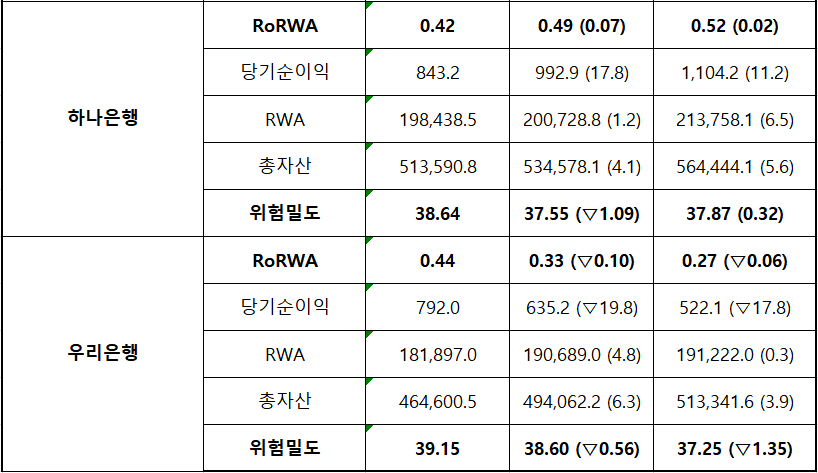
하나은행은 올해 1분기 0.52%의 RoRWA를 기록하며 4대 은행 중 유일하게 0.5%를 돌파했다. 당기순이익은 1조 1042억원으로 국민은행 1조 1002억원, 신한은행 1조 1576억원과 비슷한 수준이었지만, RWA 관리를 통해 자본효율성에서 우위를 입증했다.
생산적 금융 강화 기조에 중동 사태로 대외 불확실성이 더욱 확대되면서 은행권의 RWA 상승 압력은 점점 커지고 있다.
증권사들이 증시 호황과 기업금융 확대를 등에 업고 실적을 끌어올리는 상황까지 고려하면, 은행 역시 단순 순익 개선보다 같은 자본으로 높은 수익을 뽑아 내는 능력이 핵심 경쟁력으로 부상하고 있다.


하나은행, RoRWA 0.5% 돌파···관리 역량 입증
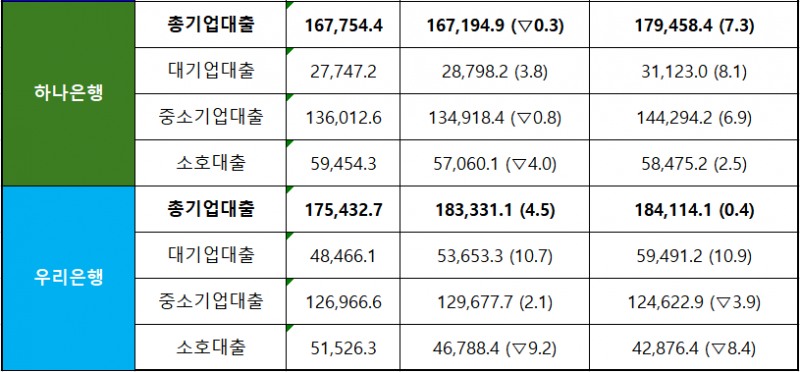
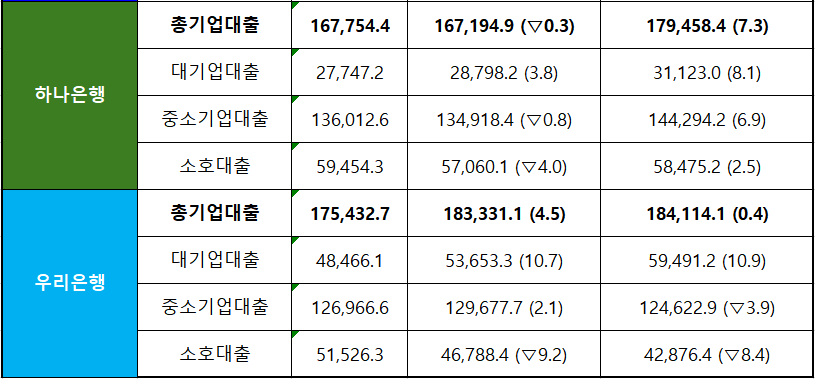
하나은행의 강점은 RoRWA 추이에서 뚜렷하다. 하나은행 RoRWA는 2024년 1분기 0.42%, 2025년 1분기 0.49%, 올해 1분기 0.52%로 꾸준히 상승했다. 같은 기간 국민은행은 0.17%에서 0.43%, 0.44%로 개선됐지만 0.5% 문턱을 넘지 못했고, 신한은행은 0.45%, 0.51%, 0.48%로 올해 소폭 후퇴했다. 우리은행은 0.44%, 0.33%, 0.27%로 하락세가 뚜렷했다.특히 하나은행은 기업여신을 늘리면서도 RWA 증가를 과도하게 키우지 않았다는 점이 돋보인다. 올해 1분기 총기업대출은 179조 4584억원으로 전년 동기 대비 7.3% 증가했다. 대기업대출 성장률이 8.1%로 가장 높았지만, 중소기업대출과 소호대출 증가율 역시 각각 6.9%·2.5%로 양호했다. 자산리밸런싱 전략을 유지하면서 생산적 금융과 포용금융을 동시에 챙긴 셈이다.
그럼에도 RWA 증가율은 6.5%로 신한은행 9.0%보다 낮았다. 하나은행이 지난해 총기업대출을 0.3% 줄였던 기저효과를 감안해도, 올해 기업여신 회복 과정에서 RWA를 비교적 안정적으로 관리했다는 점은 의미가 크다. 위험밀도 역시 37.87%로 4대 은행 중 우리은행 다음으로 낮았다.
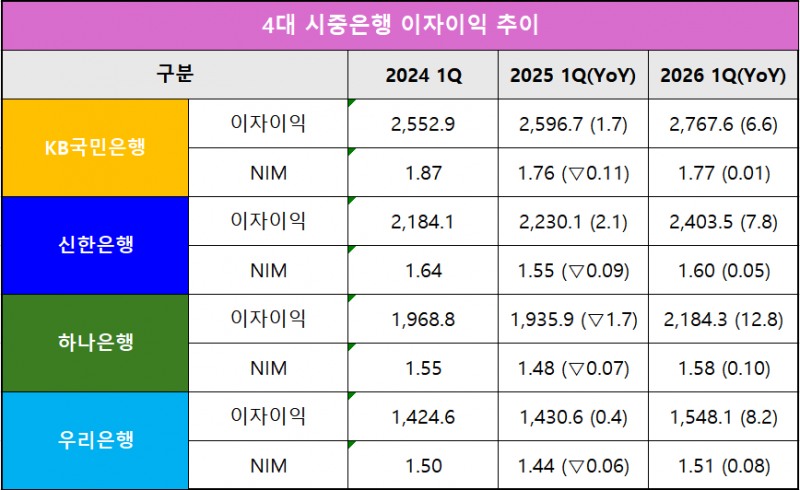
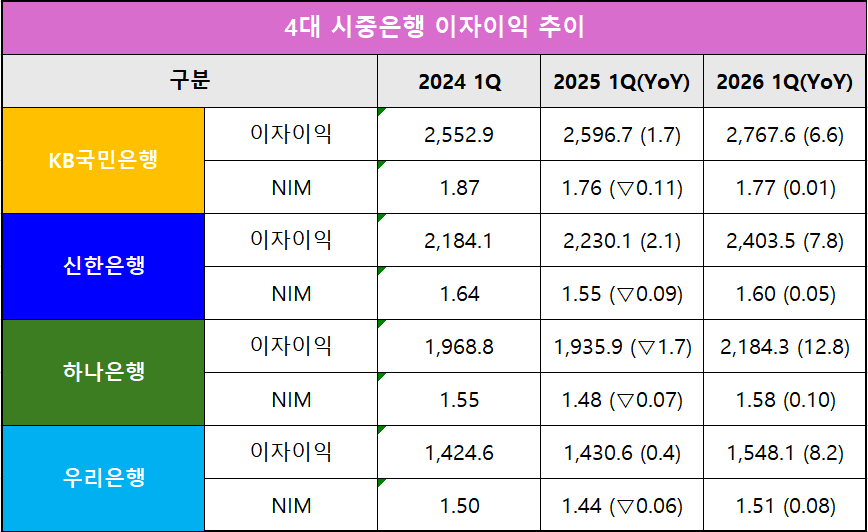
기업여신 확대와 자본효율성 강화 덕분에 수익성 지표도 개선됐다. 하나은행의 올해 1분기 이자이익은 2조 1843억원으로 전년 대비 12.8% 증가했다. 4대 은행 중 가장 높은 증가율이다. NIM도 1.48%에서 1.58%로 0.10%p 개선돼 가장 큰 폭으로 상승했다.


신한은행, RWA 성장률 최대···자본효율성 제고 필요
신한은행은 올해 1분기 당기순이익이 1조1576억원으로 4대 은행 중 가장 많았다. RoRWA도 0.48%로 하나은행 다음 수준이다. 우수한 성과이지만, 문제는 RWA 증가 속도다.신한은행의 RWA는 지난해 220조 8486억원에서 올해 240조 6261억원으로 9.0% 증가했다. 4대 은행 중 가장 높은 증가율이다.
총자산도 616조 8609억원으로 9.5% 늘어 외형 성장이 컸지만, RWA 증가율이 동시에 높아진 만큼 향후 CET1 방어 부담은 커질 수 있다.
기업대출 구조에서도 RWA 관리의 필요성이 드러난다. 신한은행의 총기업대출은 193조 3552억원으로 6.2% 증가했다. 대기업대출은 45조3055억원으로 12.3% 늘었지만, 중소기업대출은 4.5%, 소호대출은 2.7% 증가하는 데 그쳤다. RW가 상대적으로 높은 중소기업·소호 여신 증가율이 폭발적이지 않았음에도 RWA가 9.0% 증가했다는 점은 자본효율성 측면에서 부담이다.
RWA 증가에는 내부등급 변화, 포트폴리오 위험가중치 상승, 기업여신 내 구성 변화, 시장·운영리스크 영향 등이 복합적으로 작용했을 가능성이 있다. 다만 결과적으로 같은 수익을 내기 위해 더 많은 RWA를 사용한 구조가 됐다. 실제 신한은행의 RoRWA는 지난해 0.51%에서 올해 0.48%로 0.03%p 하락했다.
앞으로도 생산적 금융 확대 기조에 RWA가 더욱 증가할 수밖에 없음을 고려하면, 자본효율성 역량 강화로 수익성을 더 끌어올리는 것이 주요 과제가 될 것으로 분석된다.
국민은행, 보수적 관리로 위험밀도 '개선'
국민은행의 경우 RWA가 247조 8168억원으로 4대 은행 중 가장 컸지만, 증가율은 5.2%로 신한은행보다 낮았다.가장 의미 있는 지표는 위험밀도다. 국민은행의 위험밀도는 2024년 1분기 41.74%, 2025년 1분기 41.33%, 올해 1분기 40.94%로 하락했다. 2024년 1분기보다도 낮은 수준으로 관리한 것이다. 총자산이 605조3122억원으로 6.2% 증가했음에도 RWA 증가율을 5.2%로 묶어 위험밀도를 낮춘 점은 보수적 리스크 관리의 성과로 볼 수 있다.
기업대출도 균형 있게 늘렸다. 총기업대출은 196조 3750억원으로 4.5% 증가했다. 대기업대출은 44조 9401억원으로 8.2%, 중소기업대출은 151조 4193억원으로 3.5%, 소호대출은 94조 4196억원으로 0.3% 늘었다. 소호대출 성장은 제한적이었지만, 대기업과 중소기업 중심으로 생산적 금융 수요에 대응했다.
다만 RoRWA는 0.44%로 하나은행과 신한은행에 뒤처졌다. 이자이익은 2조 7676억원으로 4대 은행 중 가장 컸고 NIM도 1.77%로 가장 높았지만, RWA 절대 규모가 큰 만큼 자본효율성 개선 속도는 더딘 셈이다.
우리은행 RoRWA 2%대···'성장 집중' 과제
우리은행은 이번 리그테이블에서 가장 뚜렷한 경고음을 냈다. RoRWA는 2024년 1분기 0.44%에서 지난해 0.33%, 올해 0.27%로 떨어졌다. 당기순이익도 7920억원, 6352억원, 5221억원으로 2년 연속 감소했다.이는 그룹 밸류업 제고를 위해 RWA 성장을 막은 결과, CET1비율 개선에는 성공했지만 순이익과 RoRWA가 모두 감소한 것이다.
실제로 올해 1분기 RWA는 191조 2220억원으로 전년 대비 0.3% 증가하는 데 그쳤다. 위험밀도도 38.60%에서 37.25%로 1.35%p 하락했지만, 이는 효율적 성장이라기보다 성장 자체를 강하게 억제한 결과에 가깝다.
기업대출 지표가 이를 보여주는데, 우리은행의 총기업대출은 184조 1141억원으로 0.4% 증가하는 데에 그쳤다. 대기업대출은 자산리밸런싱 기조에 10.9% 늘었지만, 규모가 가장 큰 중소기업대출은 3.9% 감소했고, RW가 높은 소호대출도 8.4% 줄였다. 생산적 금융과 포용금융의 핵심 영역인 중소기업·소호대출이 동시에 후퇴한 것이다.
이자이익이 8.2% 증가했고, NIM도 1.44%에서 1.51%로 0.08%p 개선됐지만 이는 수익 개선이 아니라 조달비용을 줄여 만들어낸 수치였다.
RWA를 줄이는 것만으로는 RoRWA가 개선되지 않는다.
이미 충분한 밸류업 기반을 확보한 만큼, 타행과의 격차가 더 벌어지기 전에 중소기업·소호대출 기반을 회복하고 생산적 금융 영역에서 성장 여력을 되찾는 것이 우리은행의 최우선 과제로 분석된다.
금융업계 관계자는 "극단적인 RWA 성장 제한으로 기업여신 확대 여력이 커진 것은 긍정적"이라면서도 "증권사까지 기업고객 유치 경쟁에 참전한 가운데 우량 여신 중심의 자산 증가와 수익선 개선이 쉬운 일은 아닐 것"이라고 지적했다.
김성훈 한국금융신문 기자 voicer@fntimes.com




















