





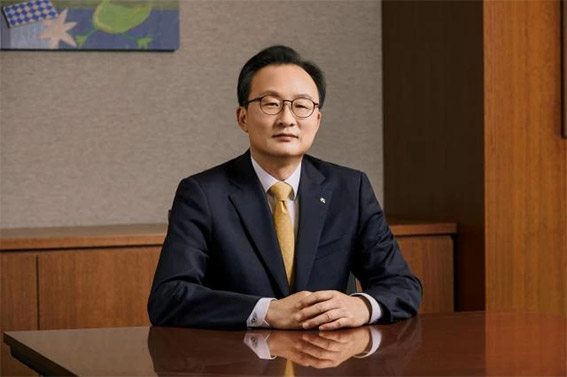
이환주 KB국민은행장 / 사진=국민은행
가계대출 총량 관리와 주택시장 불확실성으로 주담대 성장 여력이 제한된 가운데, 인프라·정책성 프로젝트 등 실물경제와 맞닿은 대형 금융 수요를 중심으로 부동산금융 포트폴리오를 재편하는 모습이다.
지주 CIB마켓부문·은행 CIB영업그룹 ‘투톱’


 이환주기사 모아보기 국민은행장 체제에서 부동산금융의 핵심 축은 리테일에서 CIB영업그룹으로 옮겨가고 있다.
KB금융은 연초 조직개편을 통해 ‘CIB마켓부문’을 신설, 생산적 금융 활성화를 위한 그룹의 전략적 컨트롤 타워를 구축했다. 이를 통해 CIB와 자본시장을 유기적으로 연계해 그룹의 투자·운용 비즈니스 경쟁력을 강화한다는 방침이다. CIB마켓부문은 그룹 내 CIB 분야를 대표하는 경영진이자 KB증권 전 대표이사인 김성현닫기
 김성현기사 모아보기 부문장이 맡고 있다.
이와 연결되는 국민은행의 CIB영업그룹은 이원종 부행장이 이끌고 있으며, 산하에 투자영업본부, 인프라영업본부, 구조화영업본부 등을 두고 있다. 단순 담보대출이나 부동산 프로젝트파이낸싱(PF) 물량 확대보다는 사업성, 정책성, 자본 효율성을 따져 선별적으로 금융을 공급하는 구조다. 국민은행의 투자영업본부는 기업·기관 고객 대상 투자금융 수요를, 인프라영업본부는 도로·철도·에너지 등 장기 프로젝트 금융을, 구조화영업본부는 부동산·자산유동화·복합금융 구조를 담당하는 식이다.
이원종 부행장은 투자금융부와 대기업영업본부장 등을 거친 기업금융 분야의 전문가다. 국민은행을 넘어 KB금융 전체가 지향하는 생산적 분야로의 금융 전환을 이끌 적임자로 꼽힌다.


국민은행의 최근 여신 흐름에서도 이 같은 변화가 확인된다. 국민은행의 원화대출금은 올해 1분기 말 379조원으로 전년 동기 대비 3.3% 증가했다. 이 가운데 기업대출은 196조4000억원으로 4.5% 늘어나 전체 원화대출 성장률을 웃돌았다. 같은 기간 가계대출이 182조6000억원으로 2.0% 증가하는 데 그친 것과 비교하면, 여신 성장의 무게중심이 기업금융 쪽으로 좀 더 이동한 모습이다.
관련기사
당국은 은행 자금을 모험자본 등 기업대출 분야로 돌리는 ‘생산적금융 대전환’을 꾸준히 요구하고 있다. 세부적으로 보면 대기업대출이 45조원으로 7.9% 늘어나며 가장 가파른 증가세를 보였다. 중소기업대출도 151조4000억원으로 3.4% 증가해 안정적인 성장 흐름을 이어갔다.
대기업과 중소기업 대출이 동시에 확대됐다는 점은 KB국민은행이 특정 차주군에만 의존하기보다 기업금융 전반에서 고르게 영업 기반을 넓히고 있음을 보여준다. 특히 최근 은행권 전반이 가계대출 관리 강화와 부동산 익스포저 조정 압박 속에서 기업금융 확대를 새로운 성장축으로 삼고 있다는 점을 감안하면, KB국민은행 역시 기업여신을 통해 자산 성장과 수익 기반 확대를 동시에 노리는 전략을 본격화하고 있는 것으로 해석된다.
주담대 여전히 크지만…성장 축은 기업금융으로


국민은행은 전통적으로 리테일 경쟁력이 강한 은행으로 꼽혔다. 전국 영업망과 고객 기반을 바탕으로 주택담보대출, 전세자금대출, 개인신용대출 등 가계성 금융에서 강한 시장 지위를 유지해왔다.
국민은행의 소매 주거용 주택담보대출 관련 위험가중자산은 2024년 1분기 24조8130억원에서 2025년 1분기 28조9384억원, 2026년 1분기 32조2057억원으로 증가했다. 이는 주담대가 여전히 국민은행 여신의 핵심 기반인 동시에, 자본규제상 부담도 함께 커지는 영역임을 보여준다.
다만 주담대를 국민은행 부동산금융과 여신 전략의 확장축으로 보기에는 한계가 뚜렷해졌다. 금융당국의 가계대출 관리 기조와 DSR 규제, 주택시장 변동성이 맞물리면서 공격적 외형 확대가 쉽지 않기 때문이다. 실제로 2026년 1분기 국민은행 총여신 증가분 14조9846억원 가운데 기업여신 증가분은 11조4701억원으로 대부분을 차지한 반면, 가계여신 증가분은 3조5145억원에 그쳤다.
결국 주담대는 안정적인 이자수익 기반으로 남되, 추가 성장 동력은 CIB 기반의 기업·인프라·정책성 프로젝트 금융에서 찾는 흐름이 강해지고 있다.
아울러 국민은행의 수익창출 부동산금융·고변동성 상업용 부동산 관련 위험가중자산은 2024년 1분기 5조4777억원에서 2026년 1분기 5조1635억원으로 줄었다. 이는 부동산금융을 무차별적으로 키우기보다 상업용 부동산과 전통 PF 익스포저를 관리하면서, 인프라·정책성 대형 프로젝트 위주로 선별 취급하려는 흐름으로 해석된다.
리스크 줄인 선별 CIB…정부 협력 확대
이에 따라 국민은행의 전략적 방향성은 주담대 중심의 외형 성장보다 인프라, 정책금융, 대형 우량 프로젝트 중심의 CIB 금융으로 이동하고 있다.국민은행은 CIB 확대에 나서면서도 ‘선별금융’을 강조하고 있다. 부동산금융은 자본 소모가 큰 영역으로 분류된다. 대형 프로젝트는 건당 취급 규모가 크고 만기가 길어 신용위험, 시장위험, 유동성위험을 종합적으로 관리해야 한다. 리테일 주담대처럼 담보가 명확하고 차주가 분산된 금융과 달리, CIB 부동산금융은 특정 사업장이나 시행주체의 사업성에 따라 손익 변동성이 커질 수 있다.
이 때문에 국민은행은 상업용 부동산이나 일반 PF보다는 공공성이 있거나 정책 방향과 맞닿은 인프라·전략산업 프로젝트에 집중하고 있다. 정부의 생산적 금융 기조에 부합하면서도, 상대적으로 안정적인 현금흐름과 정책적 지원 가능성을 기대할 수 있기 때문이다.


민관합동 국민성장펀드의 제1호 투자처로 선정된 '신안우이 해상풍력 발전사업' 금융주선이 대표적인 사례다. 국민은행은 한국산업은행은 이 사업에 공동 대표금융주간사로 참여하여, 2조 8,900억원 규모의 선순위·후순위 대출을 주선했다. 시행법인의 자금 조달 의뢰 접수 후 불과 1개월 만에 모집 목표액의 2.85배를 초과하며, 성공적으로 금융주선을 마무리했다.
지난 4일에도 국민은행은 미국 델핀 부유식 LNG(FLNG) 개발사업(Project Financing, PF)의 공동주선을 완료했다고 밝혔다.
이번 금융에는 MUFG, CITI 등 글로벌 대형은행들이 공동 주선기관으로 참여했으며, 국내 금융기관 중에서는 KB국민은행이 유일하게 대표 주선기관(Coordinating Lead Arranger)으로 이름을 올렸다. 총 신디케이션 규모는 약 4조원 규모로, 이 중 KB국민은행은 약 2400억원(미화 1억 6000만 달러)을 주선 및 참여했다.
이번 프로젝트는 미국의 전략적 에너지 인프라 개발에 한국 조선업과 한국 금융이 함께 참여했다는 점에서 한·미 전략산업 협력 및 대미투자 지원의 상징적 사례로 의미를 갖는다. 미국 내 전략 인프라 사업에 한국 기업이 참여하고, 이를 한국 금융이 주선과 자금공급 측면에서 뒷받침했다는 점에서 금융과 산업이 함께 국가 차원의 대외 경쟁력 강화에 기여한 대표적 사례로 평가된다.
이 밖에도 KB국민은행은 지난 4월부터 생산적금융 확대를 위해 ‘SME현장지원팀’을 운영하고 있다. 영업점 기업금융 담당자와 함께 기업들에게 현장 중심 금융 컨설팅을 제공하는 등 기업의 지속가능한 성장을 지원하고 있다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















