





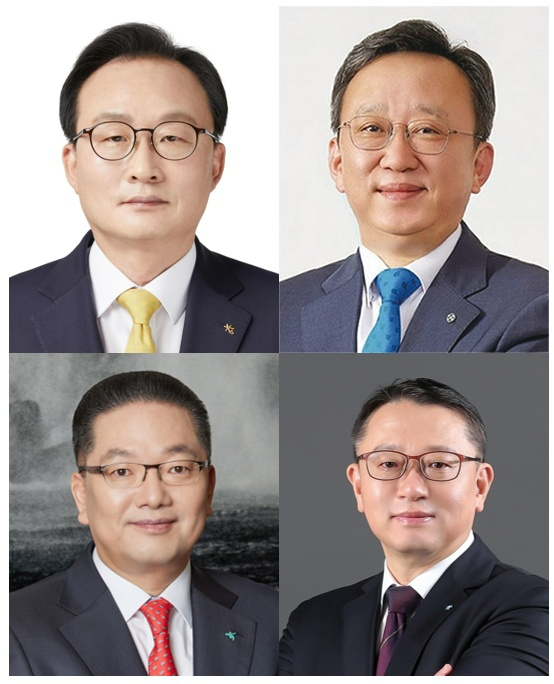
이환주 KB국민은행장, 정상혁 신한은행장, 이호성 하나은행장, 정진완 우리은행장
일각에서는 시중은행들이 밸류업 이행과 실적 개선을 위한 자산 리밸런싱 과정에서 기술신용대출을 줄이는 것 아니냐는 목소리가 나오고 있다.
지난해 금융당국의 제도개선 이후 대출 기준이 되려 까다로워졌기 때문이라는 것이 은행권의 설명이지만, 결국 어려움을 겪는 것은 중소기업인 만큼 민관 모두의 노력이 필요하다는 지적이 제기된다.
기술금융 위축…중소혁신기업 성장 빨간불


지난 5월 기준 4대 은행(KB국민·신한·하나·우리)의 기술신용대출 잔액은 134조9216억원으로 집계됐다. 이는 1년 전인 150조7905억원 대비 15조8689억원 줄어든 수치다.
은행별 잔액은 ▲신한은행 41조2514억원 ▲하나은행 33조7455억원 ▲우리은행 31조8385억원 ▲국민은행 28조862억원 순이었다.
특히 국민은행은 전년 동기(34조6134억원) 대비 6조5272억원 줄어 기술신용대출 잔액 감소폭이 가장 컸다.
같은 기간 ▲하나은행은 5조3803억원 ▲우리은행은 2조318억원 ▲신한은행은 1조9296억원 각각 감소한 것으로 나타났다.
은행권은 지난 2014년 7월부터 정부 방침에 따라 기술금융을 꾸준히 확대해 왔지만, 최근 공급이 위축되고 있다는 지적이 나온다.
상생·포용금융을 통한 기업 자금 공급을 강조하는 이재명 정부의 기조와는 사뭇 다른 모습이다.
일각에서는 기술금융 축소의 원인으로 은행권의 '자산 리밸런싱'을 꼽는다.
기술신용대출은 다른 대출과 달리 기술력이라는 무형 자산이 평가 기반인 만큼 위험가중자산(RWA) 가중치가 높은 편이다. RWA는 보통주자본비율(CET1)과 BIS비율에 영향을 미쳐 은행의 자본 건전성 및 주주환원 여력과 직결된다.
최근 은행권이 밸류업 전략의 일환으로 해당 지표 방어에 나서면서, 고위험대출을 줄이는 자산 리밸런싱의 일환으로 기술신용대출을 줄이고 있다는 설명이다.
기술신용대출의 심사 과정 자체가 까다롭고 시간도 많이 소요되는 만큼 은행 입장에서는 타 대출에 비해 업무 효율성이 낮은 영역으로 인식될 수 있다는 의견도 제기된다.
기술신용대출이 줄어들면 핵심 기술을 보유한 중기·벤처기업의 운영자금과 투자금 확보가 어려워진다.
이로 인한 연구개발(R&D) 축소, 신사업 진출 지연, 기술 인력 이탈 등은 국내 첨단 산업 경쟁력에 악영항을 미칠 수도 있다.
“줄인 게 아니라 줄 수밖에”…정책 보완 필요
일각의 지적과 달리 은행권에서는 기술신용대출 감소의 원인을 '당국의 기술금융 가이드라인 강화'에서 찾는다.시중은행 관계자는 “지난해 6월 한국신용정보원의 기술금융 가이드라인이 강화되면서 기존 기술금융 소호 차주 중 기술금융에 해당하지 않는 고객이 증가했다”며 “기술금융 대상 차주가 감소한 원인이 가장 크다고 볼 수 있다”고 설명했다.
이는 다른 시중은행들도 마찬가지다. 가이드라인 개정 이후 기술금융 인정 기준이 까다로워지면서 전체 은행권에서 기술신용대출 대상이 축소되고 공급도 위축되는 흐름이 나타나고 있다.
금융당국은 지난해 7월부터 ‘기술금융 개선방안’을 마련해 시행 중이다. 핵심은 기술금융의 신뢰도 제고다.
구체적으로 병·의원 및 소매업 등 비(非)기술기업에 대해 기술금융을 의뢰하지 못하도록 기술금융 대상을 정비하고, 기술신용평가 시 현지조사와 세부평가의견 작성을 의무화해 기술기업에 대한 평가가 충실하게 이뤄질 수 있도록 개선했다. 또한 품질심사 기준을 정량화해 평가의 객관성을 높였다.
하지만 이러한 조치는 오히려 기술기업의 범위를 협소화하고 기준을 복잡하게 만들어 신용등급이 낮은 중소기업이나 기술 연관성이 작은 업종의 대출 가능성을 축소시키는 부작용을 낳았다는 것이 은행권의 주장이다.
금융권 관계자는 “기술금융의 정책 주체는 금융당국이기 때문에 은행은 가이드라인을 따를 뿐 기술신용대출을 일방적으로 줄일 수는 없다”며 “기술금융 활성화를 위해서는 업종 범위 확대나 현장 실사 간소화 등 유연하고 균형 잡힌 정책 설계가 필요하다”고 강조했다.
은행권, 중소혁신기업 금융지원 다각화
은행권은 기술신용대출과 별개로 중소혁신기업의 성장 둔화를 막기 위한 금융지원 방안을 적극 모색하고 있다.국민은행은 지식재산(IP) 기반 금융을 강화하고 있다. 지난해 9월부터 자체 IP 가치평가 금액의 10억원 이내 제한을 폐지해 IP담보대출을 활성화하고 있다. IP담보대출은 특허권, 상표권, 저작권 등 지식재산권(IP)을 담보로 제공해 받는 대출이다. 이와 함께 제조기업이나 수출입기업을 위한 금리우대 프로그램, 신용보증 연계 등도 추진 중이다.
우리은행은 ▲원비즈플라자 ▲원비즈e-MP ▲우리SAFE정산 등 ‘포용적 금융 플랫폼’을 통해 중소기업 지원을 강화하고 있다. 구매기업과 협렵업체 모두에게 안정적인 공급망 관리와 금융지원 등 토탈솔루션을 제공하고 있다는 설명이다.
신한은행은 기술보증기금과 함께 싱가포르 현지에서 국내 기술 기반 중소벤처기업의 동남아 시장 진출 금융을 지원하는 ‘Jump into SEA’ 프로그램을 운영 중이며 하나은행 역시 중소혁신기업 대상 금융지원을 실시하고 있다.
우한나 한국금융신문 기자 hanna@fntimes.com





















