





윤호영 카카오뱅크 대표
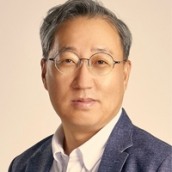 윤호영기사 모아보기 카카오뱅크 대표가 5연임에 성공하며 10년차로 최장수 은행 CEO 반열에 이름을 올렸다.
카카오뱅크 임원후보추천위원회는 지난달 말 윤호영 대표가 최종 차기 대표이사 후보로 추천됐다고 밝혔다. 카카오뱅크는 오는 3월 26일 예정된 주주총회에서 윤호영 대표의 선임 절차를 완료하게 된다. 이로써 윤호영 대표는 2027년 3월까지 11년 동안 카카오뱅크를 이끌게 된다.
윤호영 대표는 안양 신성고등학교와 한양대학교 경영학과를 졸업, 대한화재 기획조정실과 에르고다음다이렉트 경영기획팀장, 다음 경영지원부문장 등을 역임했다. 카카오 모바일뱅크 태스크포스팀 부사장을 맡아 카카오뱅크 설립을 주도한 뒤 2016년부터 지금까지 카카오뱅크를 이끌어 온 ’카뱅의 아버지‘로 통한다.
새 임기를 맞이하는 윤호영 대표의 당면과제는 2만원대 초중반 박스권에 갇힌 카카오뱅크의 주가부양 및 기업가치 제고가 될 전망이다.


'19년 흑자전환 후 꾸준한 실적, 트래픽·건전성도 우수
윤호영 대표의 5연임 배경에는 단연 카카오뱅크의 꾸준한 실적 우상향이 있다. 카카오뱅크의 순이익은 2018년 209억원 적자에서 2019년 137억원으로 흑자전환한 뒤 2020년 1136억원, 2021년 2041억원, 2022년 2631억원, 2023년 3549억원, 지난해에는 4401억원으로 매년 역대 최대 이익을 경신하고 있다. 이는 BNK부산은행의 4555억원을 근소하게 추격하는 수준이다.특히 4분기 순이자마진(NIM)은 2.15%를 기록했으며, 영업이익경비율(CIR)은 36.4%로 개선됐다.
포용금융과 함께 건전성도 확보했다. 카카오뱅크는 중·저신용 대출 비중을 30% 이상으로 유지하고 있음에도 불구하고 지난해 말 연체율은 0.52%로 안정적인 수준으로 관리하고 있다. 지난해 카카오뱅크는 2조 5000억 원 이상의 중·저신용 대출을 공급했다. 카카오뱅크가 출범 이후 공급한 중·저신용 대출 규모는 누적 13조 원을 넘어섰다.
월간활성이용자수(MAU)는 1890만 명, 주간활성이용자수(WAU)는 1360만 명을 기록하며 역대 최대 트래픽을 달성했다. 지난해 4분기 카카오뱅크 고객이 앱(애플리케이션)에 머물며 서비스를 이용한 평균 시간은 전년 동기 대비 27% 늘어났다. 또한 카카오뱅크 앱에서 오픈뱅킹 서비스를 이용해 타행에서 타행 계좌로 이체하는 건수 또한 1년만에 43% 증가했다.
글로벌 시장 진출 등 사업 영역 확장 성과도 있었다. 카카오뱅크가 2023년 9월 전략적 지분투자를 단행한 인도네시아 디지털은행 ‘슈퍼뱅크’는 200만명 이상의 고객을 확보하면서 빠른 성장세를 보이고 있다.

카카오뱅크 밸류업 전략 / 자료=카카오뱅크
‘성장 중심 밸류업’ 방점···수익성 유지가 관건
이처럼 실적이 우상향하고 있는 것과는 대조적으로 주가가 답보상태에 빠졌다는 점은 윤호영 대표의 당면과제로 꼽힌다.카카오뱅크의 주가는 지난 2023년 말 2만8500원에서 지난해 말 2만1050원으로 26.1% 하락했다. 올 들어 소폭 반등하며 2만2700원 선까지 회복했으나, 여전히 2만원대 초중반 박스권을 벗어나지는 못하는 모습이다.
카카오뱅크는 주가부양 전략으로 '성장 중심의 밸류업'을 제시했다. 구체적으로는 ▲2027년 고객 수 3천만 명, 자산 100조, 수수료·플랫폼 수익 연평균성장률(CAGR) 20% ▲2030년 ROE(자기자본이익률) 15% 달성 등의 수치를 제안했다. 이 중 지난해까지 고객 수는 2488만명(MAU 1890만명), 자산은 62조8053억원, ROE는 6.92%로 나타났다. 고객수는 전년대비 8.9%, 자산은 전년대비 15%씩 늘어난 수치로, 이 같은 성장세만 이어질 수 있다면 2027년까지 목표치를 달성하는 것이 불가능하지 않을 전망이다.
문제는 카카오뱅크를 둘러싼 녹록지 않은 시장 환경이다. 우선 카카오뱅크는 카카오 그룹 계열사 주가 전반과 연동해 움직이는 특성상 단독으로 주가부양에 나서기에는 방법이 제한적이라는 게 업계 관계자들의 시각이다. 신한투자증권은 카카오뱅크의 투자의견을 ‘매수’로 유지했지만, 목표주가는 2만6000원으로 유지해 3만원대 도약을 언급하지는 않았다.
신한투자증권은 "본격적인 투자심리 회복을 위해선 가계대출 규제 완화에 따른 성장 재개가 필요하다"고 분석하는 한편, “낮아질 예대율을 개인사업자 대출 파이프라인 확대, 투자금융자산 수익률 제고 등을 통해 극복할 수 있을지가 관건”이라고 덧붙였다. 결국 거시적인 시장 환경이 개선되지 않으면 카카오뱅크의 주가 부양이 쉽지 않을 것이라는 관측이다.
카카오뱅크는 이를 극복하기 위해 현재 다양한 방식으로 기업가치 강화와 주주가치 제고를 위해 힘쓰고 있다.
우선 이사회 결의를 통해 2024년 회계연도 이익에 대한 주당 배당금을 360원으로 결정했다. 총 배당 규모는 전년 대비 2배 이상 늘어난 1715억 원으로, 총 주주환원율은 39%로 증가했다.
사업 부문에서도 올해 대화형 AI 금융계산기, PLCC 카드, 모바일신분증 서비스 등 다양한 혁신적인 서비스를 선보이고 종합 금융 플랫폼으로서의 역량을 강화할 방침이다. 이를 통해 ‘성장 중심의 밸류업 전략’ 목표인 을 추진한다는 계획이다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















