





27일 보험업계에 따르면, 지난 6월 보험업법 감독 개정으로 저해지형 연금이 출시가 가능해졌지만 톤틴연금 활성화 관련해 금융당국이 현재 추진하고 있는 사항은 없는 것으로 파악됐다.
금융위원회에서는 작년 11월 디지털화 등 환경변화에 대응한 보험산업의 질적 혁신·성장을 유도 하기 위한 ‘보험분야 규제개선 방안’에 톤틴연금 출시를 추진하겠다고 밝힌 바 있다.
지난 6월 연금상품을 저해지로 설계할 수 있도록 보험업감독규정이 개정돼 저해지형 연금 상품이 나왔지만 업계에서는 회의적으로 보고 있는 상황이다.
삼성생명 지난 8월 저해지형 연금 첫발…업계 회의적
금융위원회 보험업감독규정 개정에 맞춰 보험업계에서도 연금상품 상품성을 저울질하고 있다.
지난 6월 금융위원회는 제7-60조에 평균공시이율을 부리이율로 계산한 연금개시 시점의 계약자적립액 또는 연금액이 제3호에 따라 설계한 연금보험보다 큰 연금보험(연금저축보험을 포함한다)으로서 제3호에 따라 설계한 연금보험과 해약환급률 및 연금액 등을 비교·설명한 상품에 대해서는 제3호의 규정을 적용하지 아니한다라는 3의2항을 신설했다.
연금은 은퇴 후 연금형태 보험금 수령이 목적인 상품이지만 그동안은 연금보험을 중도에 해지하더라도 납입한 보험료를 보장할 수 밖에 없어 연금 목적 가입자에게 이점이 없었다. 이번 규정 완화로 중도해지 시 원금 수령이 적은 반면 장기 유지 시 혜택이 많은 연금 상품 설계가 가능해졌다.
삼성생명은 감독규정 개정에 맞춰 지난 8월 '삼성 연금보험 플러스(무배당)'를 출시했다.
관련기사
이 상품 '연금강화형'은 중도해지 환급금을 낮춘 대신 계약을 오래 유지할수록 유지보너스를 연금적립액에 더해 향후 수령할 연금액을 확대한 유형이다. 유지보너스는 연금개시시점에 발생하며, 보너스 발생일 전일 기준 연금계약 계약자적립액에 일정 보너스율을 곱한 금액만큼을 가산해준다.
저해지형 연금 상품이 나왔지만 업계에서는 회의적으로 보고 있다. 저해지형으로 리스크가 줄어든 건 맞지만 설계사가 판매가 어려운 점, 비용을 감수하면서 보험사 입장에서 얻을 수 있는 이점도 없다고 입을 모은다.
보험업계 관계자는 "상품을 판매하려면 결국 설계사들에게 수수료가 돌아가야하는데 연금 상품은 수수료가 낮다보니 판매가 제대로 이뤄지지 못한다"라며 "IFRS17 하에서 연금 상품은 저해지형으로 만들었어도 만기리스크가 큰 데다가 이를 감수하면서 얻을 수 있는 부분이 없다"고 말했다.
사업비 증대 없이는 톤틴연금 요원 …소비자 부담 가중 법 개정 부담
초고령화 사회 도래 등으로 생보업계는 연금 시장에 주목하고 있지만 상품 출시나 판매에 부담을 느끼고 있다. 국민연금 고갈 우려로 사적연금 활성화 등 정책적으로도 탄력을 받고 있지만 톤틴연금은 사실상 답보 상태다.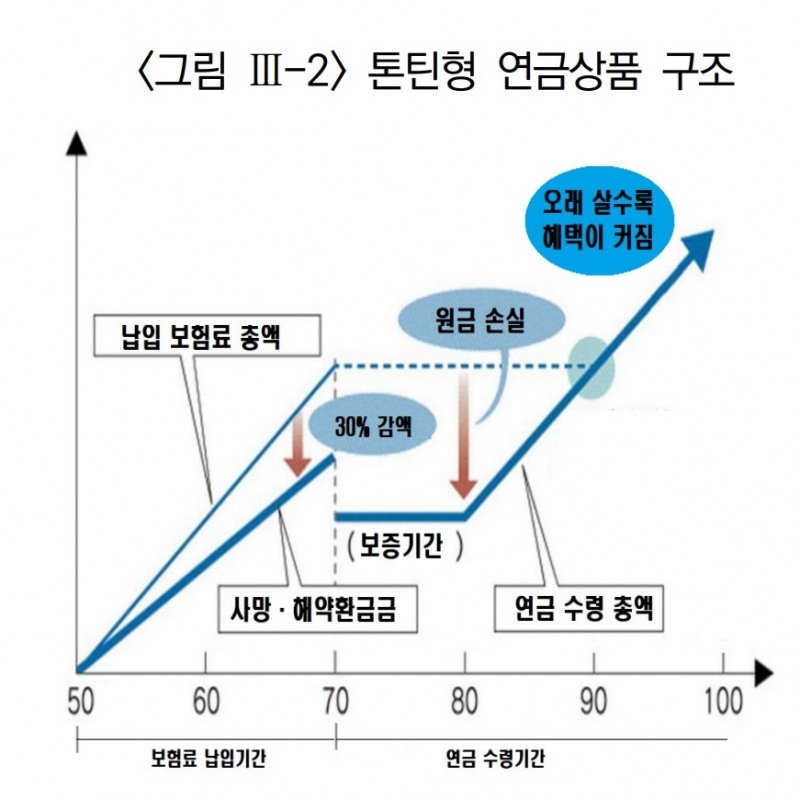
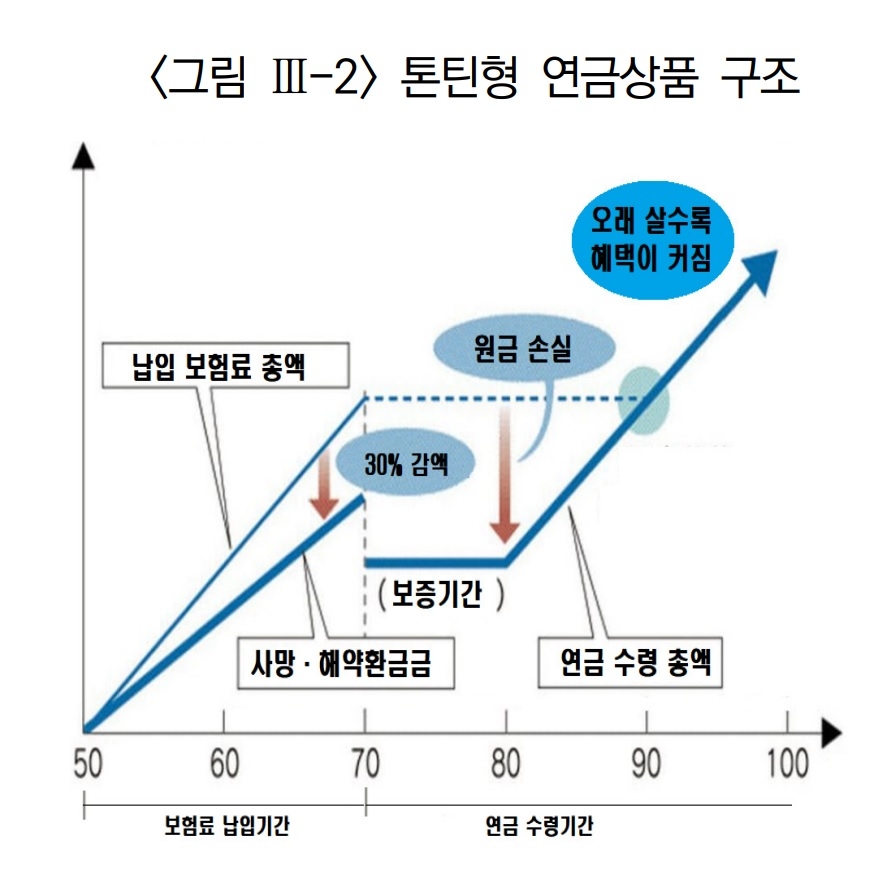
금융위원회 관계자는 "톤틴연금과 관련해 현재 추진하고 있는 사항이 없다"고 말했다.
톤틴연금은 가입자 조기 사망 시 그의 보험료 적립금을 사망보험금(또는 보증지급금)으로 지급하지 않고 생존자의 연금 재원에 추가해, 특정 계약자가 오래 생존할수록 수령 연금액이 커지도록 설계한 연금상품이다.
톤틴연금은 보증지급금금이 없는 대신 보험료가 상대적으로 저렴하다. 재원의 총 적립금(보험료 적립금 + 이자 수익)을 지급 시점의 생존자에게 분배하기 때문에 조기 사망자가 많을수록, 계약자가 오래 생존할수록 향후 수령 연금액이 늘어난다.
톤틴연금 답보상태인 배경은 금융당국이 큰 사업비를 부과할 수 있는 감독 개정을 할 수 없어서다.
개정 전 보험업감독규정에서는 저축성보험은 평균 공시이율을 부리이율로 계산한 계약자적립액이 납입완료시점(납입기간이 7년 이상인 경우 7년, 일시납은 15개월)에 이미 납입한 보험료를 초과해야한다고 명시했다. 그동안은 7년 내 원금을 보장해야 해 사업비가 축소되어왔다. 지난 6월 연금보험은 이 규정을 적용하지 않는다는 규제가 완화됐지만 업계에서는 이 규정 완화만으로는 사업비 부과가 어렵다고 말한다.
보험업계 관계자는 "톤틴연금이 출시, 판매가 이뤄지려면 그동안 설계사들에게 거의 돌아가지 않던 수수료를 대폭 높일 수 있는 보험업감독규정 개정이 이뤄져야 하는데 현재로서는 크게 늘릴 요인이 적다"라며 "사업비가 커질 수록 소비자에게 돌아가는 부분이 적어지는 것을 의미하므로 금융당국에서 소비자 혜택을 줄이는 감독 규정을 대폭 개정하는데 부담스럽다"고 말했다.
사업비 부과가 커진다고 해도 연금판매 리스크도 여전하다. 연금은 만기 당시 큰 금액이 한번에 보험사에서 지급해야 하므로 현행 회계제도 상 리스크가 커지게 된다.
보험업계 관계자는 "변액보험이 아닌 일반 연금보험은 보험 만기에 큰 돈이 한꺼번에 빠져나가는 구조라 보험회사 입장에서 리스크가 크다"라며 "사업비를 늘릴 수도 없고 리스크도 큰 상황에서 판매하기는 쉽지 않다"고 말했다.
김세중 보험연구원 연구위원은 "보험상품의 저축부분은 매출로 인식되지 않기 때문에 저축성보험의 판매는 매출규모 확대 없이 부채만 증가한다"라며 "K-ICS에서는 장수위험이 신규로 추가되기 때문에 추가적인 요구자본 부담이 발생한다"라고 지적했다.
사라지지 않는 단기납 종신 7년납으로 …GA 실적도 급락
판매채널인 GA에서도 단기납 종신 대안 마련이 시급하다고 입을 모은다. 9월 단기납 종신 판매중단 이후 GA 대부분 실적이 급락한 것으로 알려졌다. 반기 단기납 종신 보험 시책으로 판매한 매출이 빠지면서 GA들 실적도 하향세를 걷고 있다. 단기납 종신보험이 주력 매출이던 A사 GA는 실적이 90% 떨어졌다는 이야기까지 나오고 있다.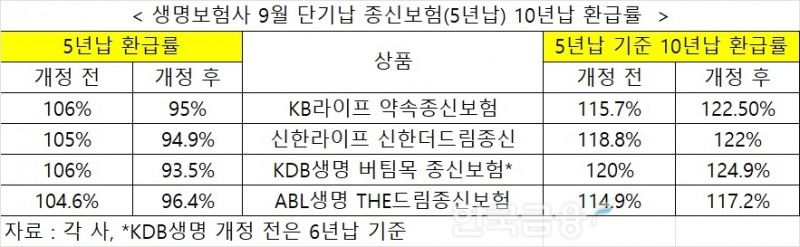
GA업계 관계자는 "상반기에 올랐던 실적들이 빠지면서 GA 대부분 매출이 상반기 대비 급락했다"라며 "9월에는 추석 연휴도 길어 실적이 더 빠질 수 밖에 없는 상황"이라고 말했다.
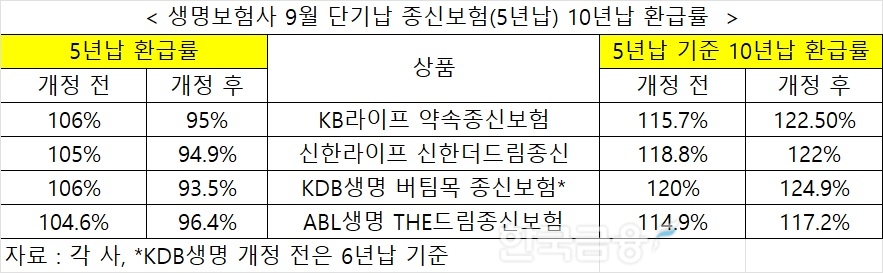
생보업계에서도 대안이 없다보니 꼼수를 부린 단기납 종신보험으로 판매 경쟁을 하고 있다. 금융감독원 권고로 9월부터 5년납 단기납 종신보험, 7년납 단기납 종신보험이 시장에서 사라졌지만 생보사들은 10년 유지 환급률을 높인 '변형 7년납 단기납 종신보험'을 판매하고 있다.
보험업계 관계자는 "7년납 환급률을 100% 이상을 하지 못해 99% 등 100%에 근접하게 만들고 7년납 후 10년 이상을 유지했을 때 유지보너스를 대폭 늘린 형태로 판매하고 있다"라며 "생보시장은 7년납 단기납으로 집중되고 있는 상황"이라고 말했다.
실제로 9월 초 생보사들은 7년납, 10년 유지 환급률을 대폭 늘렸다. 처브라이프 '수(秀) 종신보험' 체감납입형은 7년납 10년 시점 환급률을 117.2%로, 일반납입형도 7년납 완납은 99.6%, 7년납 10년 시점은 106.2%로 올렸다. 동양생명도 5년납 10년시점 환급률이 126%, 7년납 10년 시점은 124%, 체감납입형 10년납은 124.7%를 제시했다.
상품을 판매하는 GA업계에서도 초고령화 사회 등으로 연금 시장 활성화에 맞는 상품 판매가 이뤄지도록 제도 개선이 필요하다고 지적한다.
GA업계 고위 관계자는 "단기납 종신보험은 시책으로 일시적으로 집중해 판매하는 상품으로 판매 지속 가능성이 없다"라며 "GA에서도 안정적인 판매가 이뤄질 수 있는 상품이 필요한 상황"이라고 말했다.
전하경 기자 ceciplus7@fntimes.com




















