





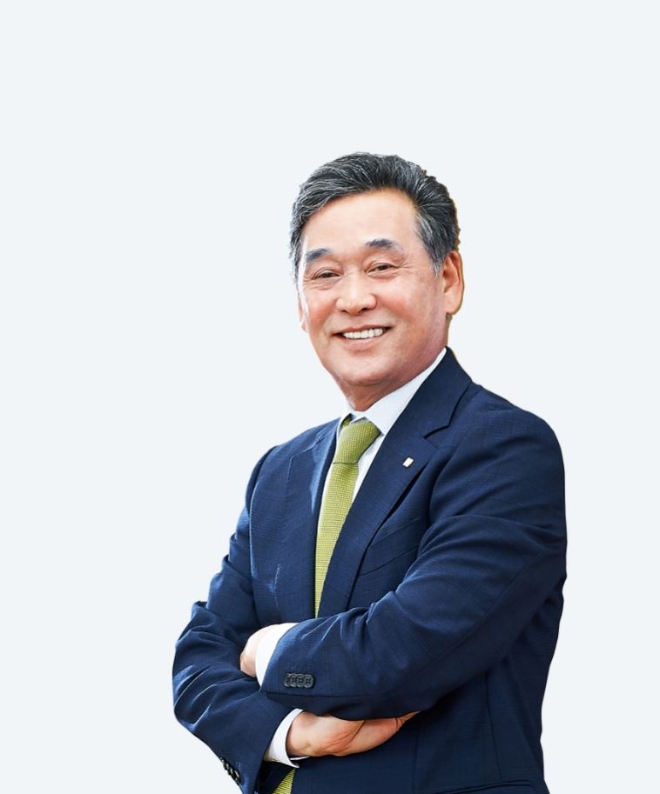
 김기홍기사 모아보기)가 올해 3분기 누적 4871억원의 당기순이익을 기록하며 역대 최대 실적 행진을 이어갔다. 금리상승과 포트폴리오 조정 효과로 순이자마진(NIM)이 늘면서 은행 계열사가 두 자릿수 성장세를 보였고 자산운용도 견고한 실적을 올린 결과다.
최근 부동산 프로젝트파이낸싱(PF) 대출 부실 우려가 커지고 있는 가운데 JB금융은 선제적인 신용리스크 관리에 역량을 집중하고 연말까지 적극적인 충당금 적립 등으로 부실화에 대비한다는 방침이다.
JB금융은 3분기 누적 당기순이익(지배지분 기준)이 4871억원으로 집계됐다고 24일 밝혔다.
이는 전년 동기 대비 18.1% 증가한 수준으로, 사상 최대 실적이다.
3분기 기준 순이익은 1670억원으로 전년 같은 기간보다 24.7% 증가했다.
3분기 누적 세부 실적을 보면 이자이익은 1조2642억원으로 전년 동기 대비 19.5% 늘었다.
3분기 기준 NIM은 그룹 3.17%, 은행 2.79%로 전분기보다 각각 0.14%포인트, 0.16%포인트 올랐다.
JB금융 관계자는 “은행 합산 NIM은 기준금리 인상과 포트폴리오 조정 영향으로 상승했고, 그룹 NIM도 캐피탈사에서 시장금리 인상분을 운용금리에 반영해 분기 중 마진율이 개선되며 상승했다”고 설명했다.
관련기사
은행 합산 원화대출금은 38조5782억원으로 전분기 대비 2.6% 늘었다.


3분기 누적 비이자이익은 686억원으로 전년 같은 기간보다 22.8% 감소했다. 유가증권과 외환·파생 관련 이익이 크게 줄어든 영향이다.
그룹 지배지분 자기자본순이익률(ROE)과 총자산순이익률(ROA)은 각각 15.2%, 1.14%를 기록했다.
경영 효율성 지표인 영업이익경비율(CIR)은 이자이익 증가와 지속적인 비용 절감 노력의 결과로 역대 최저치인 37.6%를 나타냈다.
보통주자본비율(잠정)은 전년 동기 대비 0.95% 포인트 개선된 11.43%로, 향후 주주환원정책을 강화하고 사업다각화를 추진할 기반을 다졌다고 JB금융 측은 설명했다.
대내외 불확실성에 대비한 선제적 리스크 관리 결과로 고정이하여신비율은 전년 동기 대비 0.08% 포인트 하락한 0.55%, 연체율은 0.05% 포인트 개선된 0.53%를 기록했다.


계열사별 실적을 보면 전북은행은 전년 동기 대비 18.1% 증가한 1595억원, 광주은행은 25.9% 늘어난 2038억원의 순이익을 올렸다. JB우리캐피탈의 순이익은 전년 같은 기간보다 8.6% 증가한 1544억원으로 안정적인 증가세를 이어갔다.
JB자산운용의 순이익은 78억5000만원으로 전년 동기 대비 31.5% 증가했고, 그룹 손자회사인 캄보디아 프놈펜상업은행 (PPCBank)도 67.2% 늘어난 229억원의 순이익을 내며 그룹 이익 성장을 뒷받침했다.
JB금융 관계자는 “고물가, 고환율 등으로 인한 경기 불확실성이 더욱 확대되는 가운데 그룹 계열사들은 수익성 중심의 내실 경영을 바탕으로 견고한 실적을 이어갔다”고 밝혔다.


JB금융은 대내외 여건 불확실성에 대응해 보수적인 관점에서 선제적인 리스크 관리를 중점 추진하기로 했다.
김기홍 회장은 이날 실적발표 컨퍼런스콜에서 “경기 둔화와 금리 상승에 따라 계열사의 대출 자산 부실화 가능성이 커질 수 있어 이를 최소화하기 위해 선제적으로 신용리스크 관리에 그룹 역량을 집중하고 있다”며 “만약의 사태에 대비해 미래의 미래 부실을 흡수할 수 있도록 연말까지 충당금 적립 등을 적극 시행할 것”이라고 말했다.
김 회장은 “전체 자산에서 개인신용 비중이 늘어나고 있는데, 연체율과 NPL 비율 관리를 충분히 할 수 있고, 미래의 불확실성을 대비해서 9월 말부터 승인 기준을 강화했다”며 “한도 축소와 검증 강화로 4분기에는 자산 증대 속도가 줄어들 것으로 보이는 등 리스크 관리를 중점적으로 하겠다”고 강조했다.
이어 “내년에도 경제환경과 금융시장 불확실성이 지속적으로 높을 것으로 보며 사업 부문별 보수적인 영업 기조를 견지할 계획”이라며 “그룹 수익성을 유지하면서도 성장 기회가 있는 사업 분야에 영업자원을 우선 지원하는 등 시장 기회 창출도 힘쓰겠다”고 말했다.
최근 부실 우려가 커지고 있는 부동산 PF와 관련해선 정부 기관 보증서 대출 비중이 높아 큰 문제가 없다고 강조했다.
김 회장은 “모니터링 결과 부동산 PF 관련 문제가 된 사업장은 전북은행, 광주은행, JB우리캐피탈에서는 어디에도 없다”며 “시간이 지나면서 리스크가 될 수 있는 사업장은 지속해서 관리하고 있다”고 말했다.
JB금융 계열사의 부동산 PF 익스포저는 전북은행이 1조4000억원, 광주은행이 3조2000억원, JB우리캐피탈 8000억원 규모다.
김 회장은 “광주은행과 전북은행의 브릿지론은 매우 제한된 금액으로 취급하고 있고, 부동산 PF 보증서 대출 비중은 전북은행 70%, 광주은행 76%로 전체 은행권에서 압도적으로 높다”며 “국내 은행 자산에서 두 은행이 차지하는 자산 비중은 3% 내외인데 전체 보증서 시장에서는 30% 이상을 점유하고 있다”고 설명했다.
이어 “내년도에는 만기가 돌아오는 PF 금액만큼 그 이상으로 부동산 PF 시장에서 성장할 수 있느냐의 여부는 단정 지어 말하기 어렵지만, 보증서 취급 비중을 지금보다 더 높일 계획”이라며 “올해 전북은행은 부동산 PF를 100% 보증서로만 취급했기 때문에 내년에도 이러한 기조를 지속하면서 수수료 수익도 예년만큼 얻기 위해 사업 계획을 짰다”고 덧붙였다.
한아란 기자 aran@fntimes.com





















