





정상혁 신한은행장 / 사진=신한은행
 정상혁기사 모아보기 행장이 이끄는 신한은행이 2026년 1분기 고정이하여신(NPL) 등 부실자산 관리에서 상각은 늘리고 매각은 줄이는 흐름을 나타냈다.
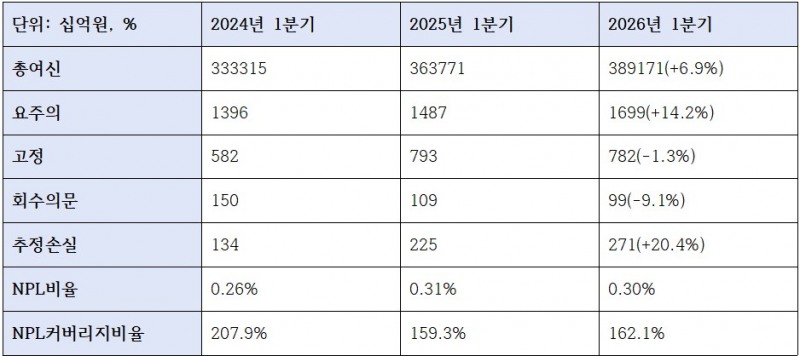
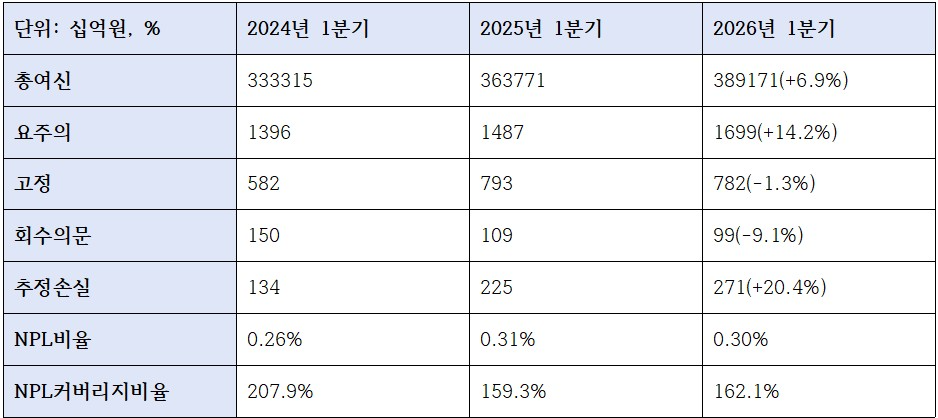
겉으로 드러난 건전성 지표는 안정적이다. 신한은행의 NPL비율은 전년동기 0.31%에서 올해 1분기 0.30%로 소폭 하락했고, NPL커버리지비율도 159.3%에서 162.1%로 개선됐다. 여신 외형이 커진 상황에서도 부실비율과 손실흡수력 지표를 방어한 셈이다.
그러나 세부 내용을 들여다보면 기업금융 부문의 부실 부담이 본격화되는 조짐도 확인된다. 신한은행의 기업 부문 상각은 전년동기 210억원에서 올해 1분기 942억원으로 4배 이상 늘었다. 이는 고금리·고환율과 내수 부진 장기화 속에서 중소기업과 영세 자영업자 등 취약 기업 차주의 부담이 현실화되고 있음을 보여주는 대목으로 해석된다.
대규모 상각으로 NPL비율 개선
신한은행의 올해 1분기 총여신은 389조1711억원으로 전년동기 363조7718억원 대비 약 25조3993억원 증가했다.같은 기간 고정이하여신 규모도 소폭 늘었다. 신한은행의 고정이하여신은 2025년 1분기 약 1조1277억원에서 2026년 1분기 약 1조1540억원으로 약 263억원 증가했다. 절대 금액 기준으로는 부실여신이 늘었지만, 전체 여신 증가 속도가 더 빨랐기 때문에 NPL비율은 오히려 낮아졌다. 신한은행의 NPL비율은 전년동기 0.31%에서 올해 1분기 0.30%로 0.01%p 하락했다.
다만 이 지표만으로 건전성이 온전히 개선됐다고 보기는 어렵다. 대규모 상각이 이뤄지면 이미 부실화된 여신이 장부에서 제거되기 때문에, NPL비율이 안정적으로 보이는 착시효과가 생길 수 있기 때문이다.
실제 신한은행은 올해 1분기 상각 규모를 크게 늘렸다. 따라서 NPL비율 하락은 여신 성장에 따른 분모 효과와 상각을 통한 부실 제거 효과가 함께 반영된 결과로 봐야 한다.
요주의여신 증가, 경기침체 장기화시 부실 가능성
관련기사
요주의 여신은 아직 고정이하여신으로 분류되지는 않지만, 차주의 상환능력이나 영업환경이 악화될 경우 NPL로 전이될 수 있는 잠재 부실이다. 따라서 현재 NPL비율이 0.30%로 안정적으로 보이더라도, 요주의 여신이 늘고 있다는 점은 향후 건전성 지표 악화 가능성을 내포한다.
특히 경기 회복이 지연되거나 금리·환율 부담이 이어질 경우, 요주의 여신 일부가 2분기 이후 고정이하여신으로 내려갈 수 있다. 이 경우 NPL비율 상승과 추가 충당금 적립 부담이 동시에 발생할 수 있다.
추정손실 여신 증가도 부담이다. 신한은행의 고정 여신은 7930억원에서 7824억원으로 줄었고, 회수의문 여신도 1095억원에서 999억원으로 감소했다. 반면 추정손실 여신은 2252억원에서 2716억원으로 늘었다.
상각을 대규모로 진행하고 추정손실 여신이 늘어나면 은행은 대손충당금을 추가로 적립해야 할 가능성이 커진다. 충당금은 회계상 비용으로 처리되기 때문에, 영업이익과 순이익에는 하방 압력으로 작용할 수 있다. 신한은행의 올해 상반기 실적에서 대손비용 관리가 중요한 변수로 떠오르는 이유다.
다만 신한은행은 NPL커버리지비율을 160%대로 유지하고 있다. 즉 이미 발생한 고정이하여신에 대해서는 충당금 방어력을 상당 부분 확보한 상태다.
기업부문 매각 대신 상각 348% 급증, 정리 작업 무게
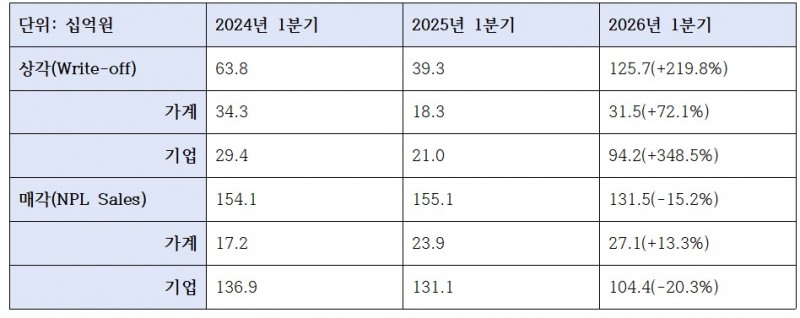
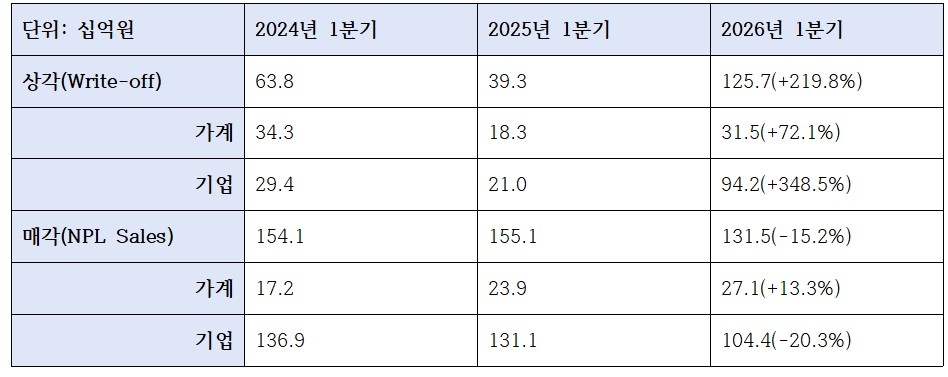
신한은행의 2026년 1분기 부실자산 정리에서 가장 눈에 띄는 부분은 기업 부문 상각 급증이다. 신한은행의 전체 상각 규모는 전년동기 393억원에서 올해 1분기 1257억원으로 늘었다. 이 가운데 기업 상각은 210억원에서 942억원으로 급증했다.
반면 가계 부문 상각은 183억원에서 315억원으로 증가 폭이 상대적으로 제한적이었다. 결국 신한은행의 상각 확대는 사실상 기업 부문이 주도한 셈이다.
이는 기업금융 리스크가 본격적으로 표면화되고 있음을 시사한다. 고금리·고환율 환경이 길어지고 내수 회복이 지연되면서 중소기업과 영세 자영업자 등 취약 차주의 상환 여력이 약화됐고, 그 결과 일부 여신이 회수 가능성이 낮은 단계로 이동했을 가능성이 있다.
상각은 회수 가능성이 낮은 채권을 장부에서 손실 처리하는 방식이다. 은행이 상각을 늘렸다는 것은 그만큼 일부 여신에 대해 더 이상 정상적인 회수를 기대하기 어렵다고 보고 손실을 확정했다는 의미다. 기업 상각이 4배가량 늘어난 점은 기업대출 포트폴리오 내에서 손실 가능성이 높은 여신을 선제적으로 정리한 결과로 해석된다.
같은 기간 신한은행의 NPL매각 규모는 전년동기 대비 줄었다. 2025년 1분기 1551억원이던 NPL매각은 올해 1분기 1315억원으로 236억원 감소했다.
부문별로는 기업 부문에서 감소가 나타났다. 기업 NPL매각은 1311억원에서 1044억원으로 줄었다. 반면 가계 NPL매각은 239억원에서 271억원으로 소폭 늘었다.
기업부분의 매각이 줄고 상각이 늘었다는 것은 부실채권을 외부 투자자에게 넘기기보다 내부적으로 손실을 인식하고, 일부 채권은 자체 회수·관리하는 방식으로 정리 방식을 조정한 것으로 볼 수 있다.
NPL매각은 장부상 부실을 빠르게 줄이고 회수 불확실성을 외부로 이전할 수 있다는 장점이 있다. 그러나 매각 가격이 낮거나 담보·회수 가능성이 남아 있는 채권의 경우 은행이 직접 관리하는 편이 유리할 수 있다. 특히 기업여신은 담보, 보증, 구조조정 가능성, 거래관계 등을 종합적으로 고려해야 하기 때문에 단순 매각보다 상각과 내부 회수 관리를 병행하는 전략이 선택될 수 있다.
우량자산 집중, NIM·NPL 두 마리 토끼 노린다
신한금융은 1분기 실적발표 후 컨퍼런스콜에서 은행 기준 커버리지 관리 목표를 명확히 제시했다.나훈 신한금융 그룹 CRO는 자산건전성 관련 질문에 대해 “은행 기준 NPL커버리지비율을 150%대로 관리하는 것이 목표”라며 이를 통해 건전성 개선 노력과 선별적인 수주를 가져가고 있다고 설명했다.
강영홍 신한은행 부행장은 1분기 컨퍼런스콜에서 은행 NIM이 1.60%로 전년동기 대비 5bp, 전분기 대비 2bp 상승했다고 설명했다. 그는 시장금리 상승과 우호적 시장 환경, 지난해 하반기부터 이어온 수익성 중심 성장 전략이 영향을 줬다고 밝혔다.
강 부행장은 앞으로 금리가 현 수준에서 유지될 경우 수익성 높은 우량자산 중심의 생산적금융 확대와 기반고객 확보를 통한 유동성 예금 확보가 NIM 개선으로 이어질 수 있다고 설명했다. 올해 신한은행은 대출 외형 확대보다 자산의 질과 수익성을 함께 가져간다는 방침이다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















