






한국신용데이터를 주축으로 하는 데이터기반중금리시장혁신준비법인(중금리혁신법인)도 지난달 예비허가를 받으면서 본허가 신청을 앞두고 있으며, 신용평가사 설립을 준비하고 있는 토스도 개인사업자 신용평가 시장을 염두하고 있는 만큼 개인사업자 CB 진출 가능성이 제기된다.
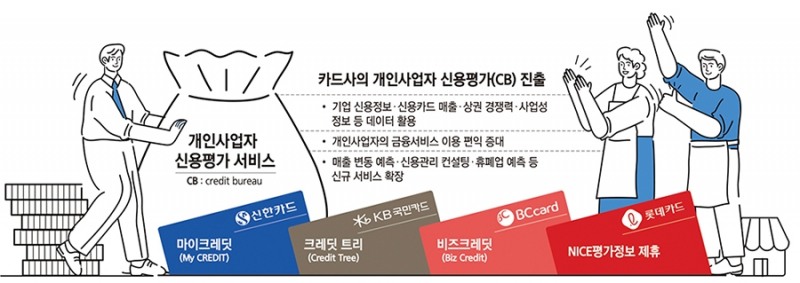
개인사업자 CB는 가맹점 정보 기반 개인사업자 특화 신용평가모형과 빅데이터 기반 상권분석, 사업성 평가를 통해 개인사업자 종합신용관리 서비스를 제공한다.
기존 소상공인과 자영업자들이 사업주의 개인 신용정보에 근거해 신용평가가 이뤄졌다면 개인사업자 CB를 통해서는 실제 사업 운영 데이터를 바탕으로 소상공인과 자영업자들에게 보다 정교한 신용 평가를 제공할 수 있게 되면서 금융서비스 이용 편익이 증대될 전망이다.
현재 개인사업자 CB 본허가를 받은 곳은 신한카드와 KB국민카드로, 신한카드는 지난해 9월 금융사 최초로 개인사업자 CB에 진출했으며 KB국민카드가 지난달에 본허가를 받았다.
예비허가를 받은 BC카드는 본허가를 기다리고 있으며, 한국신용데이터와 카카오뱅크, SGI서울보증, KB국민은행, 현대캐피탈, 전북은행, 웰컴저축은행 등이 출자한 중금리혁신법인은 지난달 예비허가를 받고 올해 상반기 중으로 서비스를 출시할 계획이다.
가장 먼저 본허가를 받은 신한카드는 지난 2019년 ‘마이크레딧(My Credit) 서비스’를 출시했다. ‘마이크레딧 서비스’는 매출정보 등 신한카드가 보유한 가맹점 정보를 활용해 개인사업자 신용정보 분석과 거래진단을 통한 신용관리 컨설팅 등을 제공하고 개인사업자 상환 능력을 추정하면서 영세사업자의 리스크 변별력을 높이고 있다.
신한카드는 부족한 신용정보로 제대로 평가받지 못했던 소상공인과 자영업자들의 금융 접근성을 강화하는 혁신적 서비스를 개발하고 중금리시장 개척에도 적극 나선다는 계획이다.
관련기사
KB국민카드는 지난 2020년에 ‘크레딧 트리(Credit Tree)’ 서비스를 출시해 소상공인과 자영업자들에게 보다 정교한 신용 평가를 제공하며 공급망 금융을 활성화하고 금융 불이익 해소에 나서고 있다.
‘크레딧 트리’는 금융 거래 실적을 비롯해 기업 신용정보와 신용카드 결제정보 기반의 매출 실적, 상권 경쟁력, 사업성 정보 등 다양한 데이터를 신용평가에 활용하고, 외부 데이터도 반영해 개인사업자의 신용을 평가한다.
KB국민카드는 전통 금융정보 중심 신용평가에서 벗어나 가맹점 매출정보를 활용한 신용평가 기준을 정교하게 확립할 계획이다. 또한 통신 정보와 공공데이터 등 이종 데이터를 활용해 소상공인과 개인사업자에게 제도권 금융 기회를 확대 제공할 계획이다.
본허가를 기다리고 있는 BC카드는 지난 2020년 ‘비즈크레딧(Biz Credit)’을 출시해 가맹점에서 발생된 카드 결제 정보와 프로세싱 노하우, 가맹점 데이터를 바탕으로 상공인에게 보다 합리적인 신용등급을 부여하며 휴폐업 예측 서비스와 요약 정보 서비스 등을 제공하고 있다.
예비허가를 받은 중금리혁신법인의 지분은 한국신용데이터가 42%를 차지하고 있으며, 카카오뱅크는 33%로 2대주주로 참여하고 있다. 한국신용데이터는 ‘크레딧 브리지’ 서비스를 제공하며 매출 증가세와 단골 수, 단골 매출 비율 등 사업장의 실제 운영 데이터를 활용해 개인사업자가 종합적인 정보를 바탕으로 보다 정당하게 평가받을 수 있도록 서비스를 제공하고 있다.
중금리혁신법인은 개인사업자가 더 많은 제도권 금융 서비스에 접근할 수 있도록 신용평가모형 관련 데이터를 제공해 금융기관이 개인사업자들에게 다양한 금융 상품을 제공할 수 있는 인프라를 구축해나갈 계획이다.
자체 신용평가사 설립을 추진하고 있는 비바리퍼블리카도 개인과 개인사업자 모두 타깃으로 신용평가 시장을 혁신해 나갈 계획이다. 비바리퍼블리카는 상반기 중 예비허가를 신청해 연내 ‘토스신용데이터(가칭)’를 설립할 계획으로, 이후 개인사업자 CB 진출도 고려할 것으로 보인다. 토스는 차별화된 데이터를 결합하고 고도화된 데이터 인프라와 분석역량을 활용한 금융 소비자 중심의 상환 능력 평가 서비스를 제공할 계획이다.
김경찬 기자 kkch@fntimes.com




















