






24일 백영화 보험연구원 연구위원은 '즉시연금보험 관련 최근 판결 검토'에서 "산출방법서 상 연금월액 계산 관한 부분이 보험약관에 해당하는지, 연금월액 산정방법 관련 충분한 설명이 이뤄졌는지가 주요 쟁점"이라며 "최근 판결에서는 모두 산출방법서를 약관으로 보고 연금월액 산정 관련해서도 충분한 설명이 이뤄졌다고 판단했다"라고 분석했다.
즉시연금은 보험계약자가 목돈을 보험료로 한꺼번에 보험회사에 납입하고 즉시 매월 일정액 보험금(연금)을 지급받는 구조의 보험상품이다. 즉시연금 가입자가 납입한 보험금 중 일부를 연금 지급액을 맞추기 위해 공제한다는 점을 제대로 설명받지 못했다며 공제부분을 포함해 보험금을 지급해달라며 보험회사에 소송을 제기했다.
백영화 연구위원은 "이자상당액 중에서 매월 일정액을 만기보험금 지급 재원으로 공제하여 계산된다는 것이, 보험료 및 책임준비금 산출방법서에는 나와 있지만 보험약관에는 명확하게 기재되어 있지 않고 이를 설명하지 않아 보험계약 내용으로 주장할 수 있는지가 문제였다"라며 "보험 원리나 수리적으로 보면 만기보험금 지급 재원을 공제한 보험회사 측의 처리내용이 합당하고 또한 산출방법서에 근거한 것이라 하더라도, ‘약관상 명확하게 표시하지 않았고 설명하지 않았기 때문에 보험계약자에 대해서는 계약의 내용으로 주장할 수 없는 것이 아니냐라고 문제를 제기한 것"이라고 설명했다.
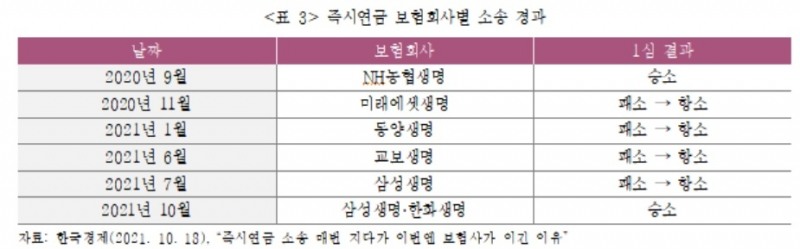
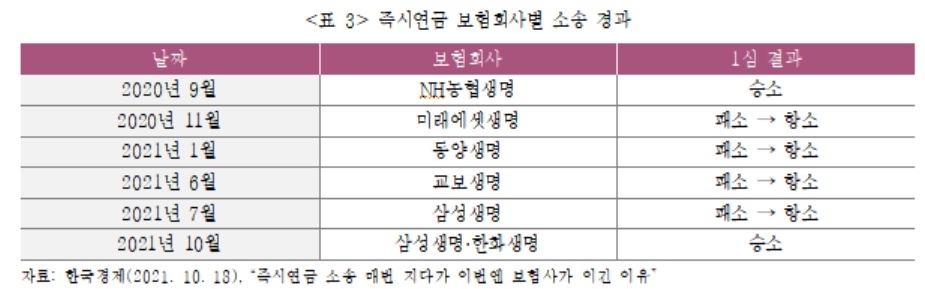
실제로 법원에서도 약관에 이 내용이 포함되어 있지 않아 NH농협생명을 제외하고 보험회사들은 모두 소송에서 패소했다. NH농협생명은 약관상 ‘보장개시일로부터 만 1개월 이후 계약해당일부터 연금지급개시 시의 연금계약 적립금을 기준으로 계산한 연금월액을 매월 계약해당일에 지급(다만, 가입 후 5년간은 연금월액을 적게 하여 5년 이후 연금계약 적립금이 보험료와 같도록 함)’이라고 명시해 승소했다.
교보생명, 동양생명, 미래에셋생명 등은 모두 약관에 명시되어 있지 않고 산출방법서 상에 있으나 설명의무를 다하지 않아 가입자 손을 들어줬다.
백 연구위원은 최근 한화생명, 삼성생명에 승소판결을 내린건 법원에서 산출방법서도 약관의 일부로 봤기 때문이라고 지적했다.
백영화 연구위원은 "이번 판결에서 산출방법서 중 연금월액의 계산에 관한 부분은 해당 보험약관의 일부라고 하거나 적어도 해당 보험약관은 당연히 산출방법서에 따른 연금월액의 계산을 전제로 하고 있는 것으로 판단했다"라며 "기존에 보험회사들이 패소한 사안에서는 법원이 약관상 ‘연금월액은 산출방법서에서 정한 바에 따라 계산한다’는 명시적인 지시문구가 없다는 점 등을 근거로 산출방법서가 약관에 편입되었다고 보기 어렵다고 판단하였었는데, 이번 판결에서는 이와 입장을 달리했다"고 말했다.
연금월액 산정방법 설명의무 위반과 관련해서도 '공시이율 적용이익 일부가 만기보험금 지급 재원으로 공제된다'은 내용이 보험계약 체결 여부에 큰 영향을 미치지 않아 보험설계사가 설명할 의무사항이 아니라고 판단했다.
백 연구위원은 "이번 재판부는 산출방법서에 따른 연금월액의 구체적인 계산방법을 알았다거나 상속만기형의 연금월액은 공시이율 적용이익에서 만기보험금 지급 재원을 공제하여 계산된다는 것을 알았더라면 이 사건 보험계약을 체결하지 않았을 것이라거나 상속만기형이 아닌 다른 유형의 보험을 선택했을 것으로는 보이지 않는다라고 판단했다"라며 "‘공시이율 적용이익 중 일부가 만기보험금 지급 재원으로 공제된다’는 점은 이 사건 보험계약의 체결 여부에 영향을 미치지 못하는 것으로서 설명의무의 대상이 아니라고 본 것"이라고 설명했다.
백영화 연구위원은 "즉시연금보험 관련 소송에서 산출방법서상 만기보험금 지급 재원 공제 내용이 보험약관의 일부를 이루었는지, 해당 내용과 관련하여 보험회사가 보험계약자에게 설명의무를 이행했는지라는 핵심적인 쟁점과 관련하여 1심 법원들이 서로 다른 판단을 내리고 있다"라며 "앞으로 진행될 소송 추이를 면밀하게 지켜봐야 한다"라고 말했다.
전하경 기자 ceciplus7@fntimes.com





















