







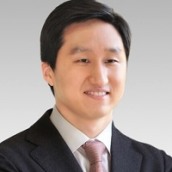
 정기선기사 모아보기 현대중공업지주 부사장(사진)에 대한 관심이 쏠리고 있다. 정 부사장은 신종 코로나 바이러스 감염증(코로나19) 대유행이 본격화된 지난해부터 그룹 내 미래 사업 발굴에 집중, 건설기계 부문 육성에 박차를 가하고 있다.
◇ 권오갑닫기
 권오갑기사 모아보기·정기선, 두산인프라코어 인천공장 방문
권오갑 현대중공업지주 회장과 정기선 부사장, 조영철 현대제뉴인 사장은 지난 20일 두산인프라코어 본사인 인천공장을 방문했다. 이날 방문을 통해 두산인프라코어 R&D센터, 소형엔진 공장, 굴착기 조립공장 등 주요 생산시설을 둘러봤다,
이 자리에서 권오갑 회장은 “두산인프라코어가 어려운 환경 속에서도 지금 경쟁력을 갖춘 것은 모두 임직원들의 노력 덕분”이라며 “두산인프라코어가 국내를 넘어 글로벌 탑-티어(top-tier) 기업으로 한 단계 더 성장할 수 있도록 모든 지원을 아끼지 않겠다”고 말했다.
현대중공업그룹 관계자도 “권 회장 및 그룹 주요 경영진이 두산인프라코어 인수를 끝내자마자 생산 현장을 바로 방문한 것은 두산인프라코어에 대한 기대가 그만큼 크다는 의미”라며 “건설기계 부문을 그룹의 3대 사업으로 구축하겠다는 의지를 나타낸 것”이라고 덧붙였다.
두산인프라코어의 그룹 편입으로 현대중공업그룹의 건설기계 부문은 날개를 달게 됐다. 이는 올해 2분기 실적에서 잘 드러난다. 현대건설기계와 두산인프라코어는 해당 시기에 실적 고공행진을 달렸다.
올해 2분기 두산인프라코어 분기 영업이익은 2558억원으로 전년 동기 대비 66%, 현대건설기계는 707억원으로 전년 동기보다 68% 급증했다. 해당 실적은 원자재 가격 상승이 결정적이었다. 원자재 가격 상승으로 수익성이 확대된 것.
전우제 한화투자증권 연구원은 “건설기계는 재료비 인상에도 경기 회복 기대감에 강세가 지속했다”며 “현대중공업그룹은 조선사업의 일회성 비용을 제거할 시 올해 2분기 정상적인 수익을 발생시켰다”고 언급했다.
관련기사
이동헌 대신증권 연구원은 “두산인프라코어 올해 2분기 분기 영업이익은 예상 대비 2% 증가했다”며 “지난달 27일 공정거래위원회가 현대중공업그룹 현대제뉴인의 두산인프라코어 인수를 승인한 가운데 2분기 실적이 좋다”고 분석했다.
현대중공업그룹은 실적 고공행진을 바탕으로 친환경 건설장비 시장 선점을 시작했다. 선봉장은 지난 6월 선보인 A시리즈 굴착기와 휠로더다. 이들 제품은 친환경 엔진이 탑재됐다. 해당 엔진은 유럽 배출가스 규제인 ‘스테이지Ⅴ(StageⅤ)’를 만족할 수 있다.
박정환 현대건설기계 국내영업부문장은 “첨단기술이 집약된 장비를 풀 라인업으로 출시해 다양한 고객의 니즈를 충족할 수 있게 됐다”며 “향후 차별화된 장비 순회 점검 서비스 등을 강화해 고객만족도와 브랜드 신뢰도를 더욱 제고해 나갈 계획”이라고 밝혔다.
◇ 정기선, 현대중공업 미래위원회 위원장 역임
두산인프라코어의 편입은 정기선 부사장의 진두지휘로 이뤄졌다. 지난해 ‘재계 3~4세 격돌’로 주목받았던 두산인프라코어 M&A에서 유진그룹을 제치고 인수에 성공했다.
해당 M&A를 시작으로 정기선 부사장은 현대중공업그룹의 미래 사업을 지휘하고 있다. 건설기계와 함께 수소·친환경 선박 등을 토대로 ‘2030 친환경 초일류 기업’ 도약에 나섰다.
이는 지난 3월 발표한 그룹 미래 비전에 잘 드러난다. 현대중공업그룹은 수소를 중심으로 조선, 정유 부문에서 친환경 역량을 강화한다.
그룹 조선중간지주사인 한국조선해양은 그린수소 밸류체인 구축에 집중한다. 이를 위해 수소 운송·연료추진선 개발에 적극 나설 계획이다. 핵심인 액화수소 탱크 개발도 현대자동차그룹과 손잡고 진행한다.
가삼현 한국조선해양 사장은 “전세계적으로 수소에 대한 수요가 점진적 확대가 전망됨에 따라 수소 운반선 수요도 기대된다”며 “핵심 기술인 액화수소 탱크 개발을 위해 현대차그룹과 기술 협력을 추진 중”이라고 설명했다.
그는 이어 “한국조선해양은 국내 상업 액화수소운반선에 대해서 한국선급 등에서 기본 인증을 체결했다”며 “수소 인프라 기술 개발 세계최초 상업용 수소 운반 선보일 것”이라고 덧붙였다.
현대오일뱅크는 친환경 에너지 사업 플랫폼 전환을 추진한다. 수소 외에도 화이트바이오, 친환경 화학소재까지 영토를 넓힌다.
강달호 현대오일뱅크 사장은 지난 3월 발표에서 “현대오일뱅크는 앞으로 친환경 에너지 사업 플랫폼으로 전환하며, 오는 2030년까지 블루수소·화이트바이오·친환경 화학소재 사업을 3대 축으로 설정할 것”이라며 “화이트바이오사업의 경우 오는 2023년까지 2세대 바이오 사업 육성, 2030년에는 바이오연료·플라스틱 등 다양한 생태계 구축을 완성하겠다”고 설명했다.
그는 이어 “올해 4분기 상업가동을 시작하는 HPC(중질유 복합석유화학)을 시작으로 친환경 석유화학과 소재 사업 확대를 진행한다”며 “오는 2030년까지 현대오일뱅크 정유부분 매출 비중을 현재 85%에서 45%로 낮추고 바이오사업을 전체 영업이익의 70%까지 끌어올리겠다”고 덧붙였다.
블루수소 생산에 대한 계획도 밝혔다. 현대오일뱅크는 오는 2025년까지 블루수소 연간 생산 10만t 체제 구축한다. 생산체제 구축과 함께 고순도 블루수소 정비시설 완비를 통해 해당 제품 판매를 시작한다.
수소, 친환경 선박, 건설기계 외에도 정기선 부사장은 신사업 강화를 위한 또 다른 M&A를 추진할 방침이다. 이를 위해 지난 3월 한국투자공사(KIC)와 손잡았다.
양사는 ‘해외 선진기술 업체 공동투자를 위한 업무협약’ 체결을 통해 최대 1조원 규모의 M&A 투자를 진행한다. 투자 분야는 AI(인공지능), 로봇, 디지털 헬스케어, 선박 자율운항, 수소연료전지 등 분야다.
현대중공업그룹 관계자는 “KIC와의 협약을 통해 선도적 기술력을 갖춘 글로벌 기업 인수 및 공동 지분투자를 추진한다”며 “KIC의 폭넓은 네트워크를 활용, 성장 잠재력이 높은 글로벌 기업을 인수할 계획”이라고 말했다.
서효문 기자 shm@fntimes.com





















