






또한 자산시장도 지금보다는 훨씬 더 약했을 것이다. 코로나19는 각국 정부로 하여금 강력한 정책대응을 이끌어 냈다.
하지만 그렇다고 세계수요가 폭증하고 있는 건 아니다. 바이러스와 무관하게 세계경제는 원래의 궤적을 쫓아가고 있다. 몇 가지 점에서 우리는 글로벌 저수요 상황이 좀 더 이어질 것으로 전망한다.
코로나19 계기로 글로벌 저압경제 고착 가능성
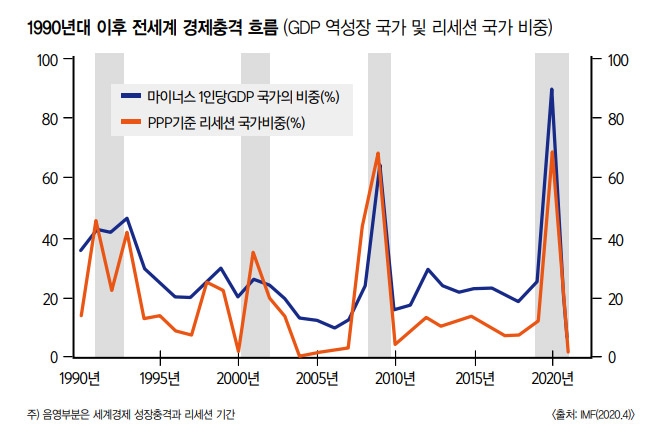
우선 코로나19로 인한 2020년 경기충격이 작지 않다는 사실이다. 마이너스 성장률로 추락하는 국가의 비중이 2008년과 비슷하다는 것은 지금의 경제충격 강도가 금융위기 때와 버금감을 시사한다. 4년 전으로 낮아진 세계수요도 단번에 회복되긴 어려울 것이다.
저압경제가 앞으로 몇 년은 족히 더 갈 것으로 보는 또 다른 이유는 재고와 부채사이클의 현 위치와 상호관계에서 찾을 수 있다.
기업이익이 그간 경기나 부채사이클과 밀접했고 통화정책에 후행하는 속성도 어닝사이클이 시차를 두고 지금보다 약해질 가능성을 시사한다.
이 같은 수요둔화는 몇몇 국가의 재정 통화정책만으로는 조기에 극복하기 어렵다.
기업이익이 경기와 따로 갈 수는 없다는 점과 특히 지금 잘 나가는 정보통신(IT) 섹터의 매출이 고용이나 소비 같은 핵심 경기지표에서 완전히 자유롭지는 않다는 점도 주목할 필요가 있다.
경기지표는 지금 사이클 극하단에서 평균으로 향해가는 초기단계이다. 본격 확장까지는 시간이 필요하다.
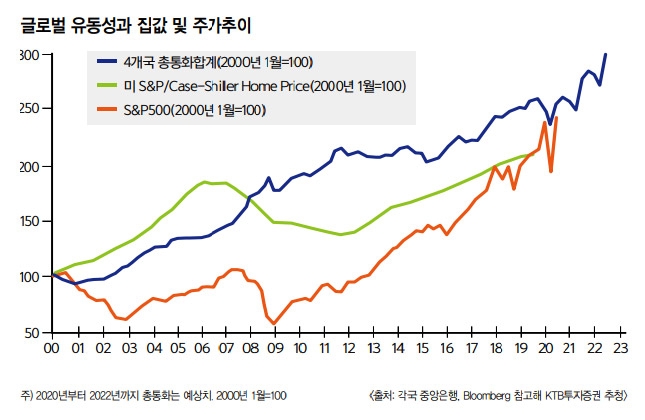
코로나 바이러스는 과잉 유동성과 주가강세를 통해 최근 달러가치를 약세로 만들었다. 하지만 그렇다고 미국경제 우위와 유가안정, 세계 불균형과 같은 보다 굵직한 달러강세 요소가 완전히 사라진 건 아니다.
코로나19 시대의 세계경제 불확실성과 근원적인 달러강세 요인들로 인해 향후 달러는 2011년 이후의 장기 강세추이를 완만하게 이어갈 가능성이 높아 보인다.
한편 투자자들은 경제의 불확실성이 커질수록 자산시장에서 보다 확실한 것을 추구하는 성향이 컸다.
코로나19 전부터 불거진 글로벌 불확실성은 강한 달러와 성장주 주가랠리로 표출됐다.
또한 성장주는 지난해까지 금리하락과 달러강세에 친화적인 반응을 보였다. 글로벌 디플레이션 환경은 다음 두 가지를 예고한다.
첫째는 자산시장과 관련된 부분인데, 저금리가 주가를 이끌어 온 힘이 앞으로 더 커지기는 어렵다는 점이다. 실질금리가 더 떨어질 여지가 적고 불확실성(달러)을 성장주 주가가 이미 상당히 앞당겨 반영했기 때문이다.
둘째는 거시환경과 관련된 부분으로, 부채팽창과 재정악화 부담이다.
저금리는 부실기업으로 하여금 부채조정을 미루게 하고 신용위험 또한 제어하는 요인이 됐지만, 저수요 국면이 길어진다면 한계기업들의 부채조정 압력은 그야말로 한계에 이를 것이다.
미국 중앙은행이 혹시 모를 인플레이션이란 이름의 시한폭탄의 안전장치를 손에 쥐고는 있으나 디플레이션에 대한 부양수단과 빚을 많이 진 경제주체, 또는 다른 국가를 구제할 수단은 딱히 없다는 게 문제다. 미국자체도 저압경제가 길어지면 정책수단이 소진될 것이다.
주식시장에 내재된 위험과 예상되는 후유증

현재 위험자산의 안전자산 대비 상대강도는 2000년 이후 가장 높다. 선진국 증시의 금리반응 계수는 2000년 수준인 반면, 신흥국 증시는 이보다 낮은 것을 보면 유동성 잔치가 그간 선진국을 중심으로 열렸음을 알 수 있다.
문제는 경기다. 성장성이 높은 선진국 정보통신(IT) 주가는 그간 저금리에 적극 반응을 해 왔는데 그 배경에는 경기확장이 있었다.
만약 경기가 시원치 않으면 기술주의 PSR(주가 주당매출액 비율) 등 성장성 멀티플이 조정을 받고, 금리가 뜨면 이자율을 감안한 주식매력이 낮아지는 문제가 있다.
그런데 미국 IT주가의 시장대비 상대강도는 2000년 수준으로 현재 기술적 피로도가 매우 높다.
미국증시 전체의 시가총액 대비 국내총생산(GDP) 비율이 200%에 달한 점과 나스닥의 시가총액/총통화 비율이 100%(2000년 134%, 닷컴버블 때의 75% 수준)에 이른 점 등은 분명 세계증시 전반에 위험요인이 아닐 수 없다.
주가조정은 실물경기에도 적지 않은 영향을 줄 것이고 경기둔화는 각국 정책여력을 더욱 위축시킬 것이다.
코로나19로 인해 세상의 근본 추세가 바뀌는 건 없다.
다만 코로나19 이전부터 바뀌려고 했던 것이 좀 더 빨리 바뀔 뿐이라고 본다. 점점 더 밋밋해지는 세계경제, 더욱 더 불어나는 과잉유동성, 부채와 저금리에 더 의존하는 각국 경제와 자산시장, 그리고 더욱 더 적극성을 띄게 될 기술혁신, 포노 사피엔스(Phono Sapiens)의 가속화 등이 그것이다.
즉, 코로나19 이전과 이후가 바뀌는 것은 바로 ‘속도’라고 본다. 낮은 수요의 고착화와 불균형 속도, 혁신의 속도, 그에 따른 자산시장의 높은 순환 속도는 우리에게 위험에 대응하는 태도의 변화를 요구하고 있다. 문제는 점점 더 알 수 없는 ‘불확실성’이 커지고 있다는 점이다.
인류에게 결국 긍정적인 변화는 문명이 보다 빠르게 진보할 것이란 점이고 부정적인 변화라면 그 문명의 발달로 인해 가격의 왜곡, 불균형과 갈등, 대립이 더욱 심해질 것이란 점이다.
※ 본 기사는 한국금융신문에서 발행하는 '재테크 전문 매거진<웰스매니지먼트 10월호>'에 게재된 기사입니다.
[김한진 KTB투자증권 리서치센터 수석연구위원]





















