





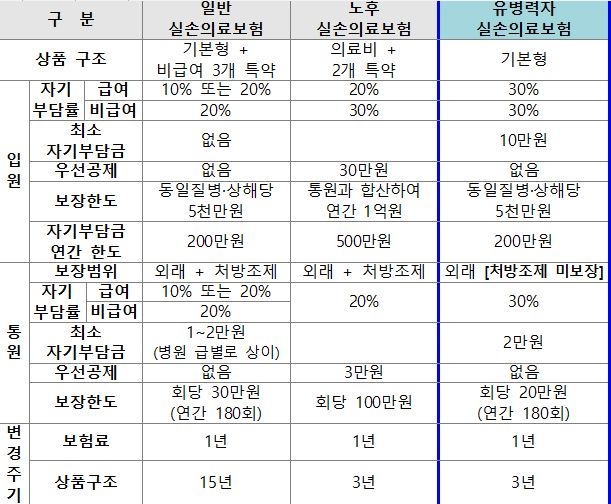
△기존 실손의료보험 상품과 유병자 실손의료보험 상품 특징 비교 / 자료=금융위원회
정부는 지난 1월 치료 이력이 있는 유병력자에 대한 실손의료보험 문호를 확대한다는 내용을 골자로 하는 ‘유병자 실손의료보험’을 오는 4월부터 판매하겠다는 계획을 밝힌 바 있다. 이에 삼성화재, DB손해보험 등 주요 손해보험사를 필두로 4월부터 본격적으로 유병자 실손보험 상품이 시장에 선을 보일 전망이다.
유병자 실손의료보험은 기존 상품과는 달리 고혈압 등 단순 투약 중인 경증 만성질환자도 가입 가능하고, 보험 가입 심사 항목을 18개에서 6개 항목으로 축소했으며, 치료 이력 심사 대상기간도 5년에서 2년으로 단축하는 등 기존 실손보험 가입이 어려웠던 유병자들에 대한 장벽을 크게 낮췄다는 평을 받는다.
그러나 막상 보험사와 설계사 등은 정부의 복지강화 정책은 동의하면서도 유병자 실손보험 판매에 대해서는 난감하다는 표정을 짓고 있다. 기존 실손보험 상품의 손해율도 문제가 되는 상황에서 유병자 실손보험까지 판매하게 되면 더욱 손해율이 커질 것이라는 관측 때문이다. 지난해 기준 국내 보험사들의 실손보험 손해율은 130%를 웃돌았다.
실손의료보험은 가입자가 실제로 쓴 의료비를 돌려주는 보험으로, 가입자 수만 3300만 명에 달하는 ‘국민 보험’으로 통한다. 해당 상품은 가입자 수가 많고 보장 항목도 다양하다보니 과잉진료와 보험사기 여부 파악도 쉽지 않아 보험사의 주요 골칫거리로 손꼽힌다.
이에 금융당국은 지난해 4월 손해율이 높은 치료 항목을 특약으로 분리하는 내용의 실손의료보험 개편안을 마련하는 동시에, 올해는 실손의료보험의 끼워팔기를 금지하는 법안을 마련하는 등, 기존 실손의료보험을 놓고도 여전히 크고 작은 잡음들이 나오고 있는 상황이다.
금융소비자원 관계자는 유병자 실손보험에 대해 “보험료가 일반 실손보험에 비해 크게 비싸고 자기부담금이 많아서 가입자에게 실제로 득이 될지 불확실한데다, 보험사들이 손해율 악화를 이유로 판매를 기피할 수 있어, 과거의 정책성보험처럼 금융위의 실적 보고용 상품으로 전락될 우려가 있으므로 실효성에 대한 보완이 필요하다”고 지적했다.
실제로 유병자 실손보험은 50세 기준 일반 실손보험 대비 남자 1.68배, 여자 1.66배 수준으로 비싸다. 가입자들이 유병자, 고령자이기 때문에 갱신보험료에 대한 부담감도 무시할 수 없다. 여기에 치료비를 받더라도 보장 대상 의료비의 30%를 가입자가 부담해야 하므로 가입자가 체감하는 보험 효과도 적을 것이라는 지적도 나온다.
아울러 관계자는 “소비자들이 보험을 가입하는 목적은 보험금을 받기 위한 것이지, 단순히 가입하기 위한 것이 결코 아니다”라며, “금융위가 보장의 사각지대 해소를 명분으로 유병자 실손보험 출시를 급하게 서두를 일이 아니고, 실적을 달성하거나 생색내기 위해서 보험사들에게 판매를 강요할 일도 아니다”라고 꼬집기도 했다.
실제로 한 보험사 관계자는 “기존 실손보험 상품에 대해서도 인하 압박이 있는 상황에서 유병자 실손보험에 대한 부담감이 큰 것은 사실”이라며, “유병자 실손보험은 보험사 입장에서 애초부터 큰 손해를 감수하고 내놓는 상품”이라는 입장을 밝혔다.
다른 보험업계 관계자는 “보험사와 소비자 양 측을 배려하려고 한 정부의 노력은 인정하지만, 결과적으로 양 측 모두에게 어필하기 어려운 구조가 된 감이 없지 않다”고 진단하며, “보험사 역시 사기업인데, 보험업계의 희생만을 지나치게 강요하는 것은 다소 부당하다”고 토로하기도 했다.
판매 현장의 반응 역시 회의적이었다. 한 대형 손보사 전속 설계사는 “유병자 실손보험은 기존 실손보험보다 가격이 비싸 굳이 찾는 고객이 있을지 의문”이라며, “본사에서 적극적인 판매 의지를 보이지 않는다면 현장에서도 적극적으로 나설 일은 없을 것”이라고 덧붙였다.
장호성 기자 hs6776@fntimes.com





















