





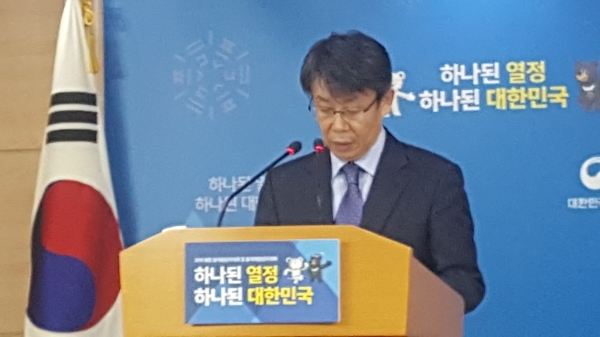
△금융위원회 최훈 금융서비스 국장이 16일 오후 서울 세종로 정부서울청사에서 '유병력자 실손의료보험' 관련 브리핑을 진행하고 있다. / 사진=장호성 기자
금융소비자원은 해당 상품에 대해 “보험료가 일반 실손보험에 비해 크게 비싸고 비급여항목은 보장에서 제외되며, 자기부담금이 많아서 가입자에게 실제로 득이 될지 불확실하고, 보험사들이 손해율 악화를 이유로 판매를 기피할 수 있어, 과거의 정책성보험처럼 금융위의 실적 보고용 상품으로 전락될 우려가 있으므로 실효성에 대한 보완이 필요하다”고 지적했다.
현재 시판되고 있는 일반 실손보험은 치료 이력이 없고 건강한 경우 가입이 가능하며, 최근 5년간 치료 이력 등 총 18개 항목을 알려서 심사를 통과해야 한다. 반면 유병자 실손보험은 치료 이력이 있거나, 고혈압 등 경증 만성질환을 가진 소비자도 가입할 수 있다는 특징을 지닌다.
금융소비자원은 “금융위가 보장의 사각지대를 해소한다는 취지로 유병자 실손보험을 출시하는 것은 반대할 이유가 없다”는 입장을 보였으나, “그러나 소비자(유병자)들에게 실제로 득이 되지 못하고, 보험사들이 판매를 기피하는 보험이 된다면 금융위가 서둘러 출시를 강요하는 것이 문제가 될 수 있다”고 비판했다.
먼저 금소원은 해당 상품이 유병자들에게 실익이 있을지에 대한 의문을 제기했다. 일반 실손보험에 비해 보험료가 크게 비싸고, 치료비를 제대로 보상받지 못할 수 있을 우려가 있다는 것이 이유였다.
유병자 보험은 50세 기준 일반 실손보험 대비 남자 1.68배, 여자 1.66배 수준으로 비싸다. 유병자들은 대개 50대 이상 고령자들이므로 갱신보험료가 높아질 수 있다는 우려도 나왔다.
일반 실손보험의 기본형만 보장되므로 비급여 MRI나, 비급여 주사제, 도수치료 등 3대 비급여 특약은 당초부터 보장받을 수 없고, 심사에서 투약이 제외되므로 기존에 보장되던 약제비도 보장받을 수 없다고 지적하기도 했다.
아울러 치료비를 받더라도 보장 대상 의료비의 30%를 가입자가 부담해야 하는 등, 가입자가 기대한 것만큼 보험금이 주어질 지에 대해서도 의문을 표했다.
금소원은 보험사들이 손해율 악화를 우려해서 판매를 기피할 수 있다는 문제점도 지적했다. 유병자 경험통계가 없는 상황에서 손해율 예측이 어렵고, 그 결과 위험 부담이 크다는 이유였다.
보험사들이 손해를 감수하며 판매할 이유가 없고, 팔더라도 득이 되지 않으므로 소극적일 수밖에 없다는 지적도 나왔다. 금융위가 주도한 정책성 보험들이 당초의 좋은 취지와 달리 성공한 사례가 별로 없다는 점을 들어 유병자 실손보험도 기존의 실패를 답습할 것이라는 우려가 뒤따랐다.
아울러 금소원은 금융위가 일반 실손보험의 폐해를 제대로 해결하지 못해 전전긍긍하는 상황에서 유병자 실손보험까지 출시할 경우 부담이 너무 크지 않겠냐고 짚었다. 문재인케어를 둘러싼 갈등이 봉합되지 않은 상황에서 유병자 실손보험이 출시되는 것은 시기상조라는 지적이다.
끝으로 금소원은 이번 유병자 실손보험이 금융위가 추진했던 ‘간편심사 보험’과 ‘노후실손보험’의 반복이 될 가능성이 높다며 강하게 비판했다.
금소원은 “소비자들이 보험을 가입하는 목적은 보험금을 받기 위한 것이지, 단순히 가입하기 위한 것이 결코 아니다”라며, “금융위가 보장의 사각지대 해소를 명분으로 유병자 실손보험 출시를 급하게 서두를 일이 아니고, 실적을 달성하거나 생색내기 위해서 보험사들에게 판매를 강요할 일도 아니다”라고 꼬집었다.
금융소비자원 오세헌 국장은 “지금은 유병자 실손보험 출시보다 현행 실손보험의 과잉 진료 방지와 비급여 표준화, 손해율 검증, 보험료 산정 등 혁신적 개선을 통해 실손보험을 정상화시키는 것이 더 시급하고, 소비자 권익 보호와 피해 구제와 관련된 산적된 현안들을 챙기는 것이 우선이다”라는 입장을 밝혔다.
장호성 기자 hs6776@fntimes.com





















